Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.029 questões

Q3585265 Contabilidade Pública

Julgue o item subsequente, de acordo com as NBC TSP, o MCASP (11.ª ed.), a Lei de Responsabilidade Fiscal (LRF) e a Lei n.º 4.320/1964.


Considere que uma entidade do setor público tenha vendido um imóvel que era originalmente parte do seu ativo imobilizado, mas que, antes da venda, era mantido para aluguel a terceiros. Nesse caso, tanto os fluxos de caixa da venda do imóvel quanto os recebimentos de aluguéis devem ser classificados como provenientes de atividades de investimento. 

Alternativas
Q3585257 Contabilidade Pública

Julgue o item a seguir, com base nas Normas Brasileiras de Contabilidade – NBC TSP.  


O déficit ou superávit do exercício de uma entidade do setor público pode ser determinado pela comparação entre as receitas orçamentárias previstas e as despesas orçamentárias empenhadas. 

Alternativas
Q3585252 Contabilidade Pública
        No primeiro exercício financeiro já encerrado em uma entidade do setor público, os seguintes eventos foram contabilizados:

a) aprovação da lei orçamentária anual no valor de $ 300 mil;

b) lançamento de impostos no valor de $ 200 mil, tendo sido arrecadados $ 120 mil;

c) empenho, liquidação e pagamento de folha de pessoal no valor de $ 120 mil;

d) contratação e recebimento de operação de crédito, a ser paga em 10 anos, no valor de $ 100 mil;

e) aquisição de veículo ambulância no valor de $ 100 mil, metade paga a vista e metade inscrita em restos a pagar;

f) recebimento de caução no valor de $ 20 mil. 

Com base nas informações hipotéticas precedentes, julgue o item a seguir, acerca do fechamento das demonstrações contábeis aplicadas ao setor público. 


O resultado patrimonial do exercício apurado na demonstração das variações patrimoniais foi superavitário em $ 100 mil.  

Alternativas
Q3585251 Contabilidade Pública
        No primeiro exercício financeiro já encerrado em uma entidade do setor público, os seguintes eventos foram contabilizados:

a) aprovação da lei orçamentária anual no valor de $ 300 mil;

b) lançamento de impostos no valor de $ 200 mil, tendo sido arrecadados $ 120 mil;

c) empenho, liquidação e pagamento de folha de pessoal no valor de $ 120 mil;

d) contratação e recebimento de operação de crédito, a ser paga em 10 anos, no valor de $ 100 mil;

e) aquisição de veículo ambulância no valor de $ 100 mil, metade paga a vista e metade inscrita em restos a pagar;

f) recebimento de caução no valor de $ 20 mil. 

Com base nas informações hipotéticas precedentes, julgue o item a seguir, acerca do fechamento das demonstrações contábeis aplicadas ao setor público. 


O resultado financeiro do exercício apurado no balanço financeiro foi superavitário em $ 70 mil. 

Alternativas
Q3585250 Contabilidade Pública
        No primeiro exercício financeiro já encerrado em uma entidade do setor público, os seguintes eventos foram contabilizados:

a) aprovação da lei orçamentária anual no valor de $ 300 mil;

b) lançamento de impostos no valor de $ 200 mil, tendo sido arrecadados $ 120 mil;

c) empenho, liquidação e pagamento de folha de pessoal no valor de $ 120 mil;

d) contratação e recebimento de operação de crédito, a ser paga em 10 anos, no valor de $ 100 mil;

e) aquisição de veículo ambulância no valor de $ 100 mil, metade paga a vista e metade inscrita em restos a pagar;

f) recebimento de caução no valor de $ 20 mil. 

Com base nas informações hipotéticas precedentes, julgue o item a seguir, acerca do fechamento das demonstrações contábeis aplicadas ao setor público. 


O resultado orçamentário do exercício apurado no balanço orçamentário foi superavitário em $ 20 mil.

Alternativas
Q3585246 Contabilidade Pública

Julgue o seguinte item, referente aos atributos da informação contábil do Plano de Contas Aplicado ao Setor Público (PCASP) e às suas regras de integridade. 


Os atributos financeiro (F) e permanente (P) utilizados na classificação do ativo e do passivo possibilita a apuração do superávit financeiro no balanço patrimonial.

Alternativas
Q3580169 Contabilidade Pública
Em uma entidade do setor público, a demonstração que apresenta a receita e a despesa orçamentárias e os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte é o(a)
Alternativas
Q3580099 Contabilidade Pública
Acerca das demonstrações contábeis aplicáveis ao setor público, assinale a alternativa correta:
Alternativas
Q3580080 Contabilidade Pública
 O artigo 101, da Lei n.º 4.320/1964 (Normas Gerais de Direito Financeiro), prevê que os "resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial, na Demonstração das Variações Patrimoniais, segundo os Anexos números 12, 13, 14 e 15 e os quadros demonstrativos constantes dos Anexos números 1, 6 - 7 - 8 - 9 - 10 - 11 - 16 e 17". Acerca do tema, assinale a alternativa correta:
Alternativas
Q3577314 Contabilidade Pública
Carlos analisou as demonstrações contábeis, notadamente o Balanço Orçamentário, de uma Prefeitura. É correto afirmar que
Alternativas
Q3577311 Contabilidade Pública
Em seu balanço patrimonial do ano passado, determinada Câmara Municipal apresentou total do ativo de R$ 2.000.000,00 e total do patrimônio líquido de R$ 500.000,00. Assim, o total do passivo corresponde a
Alternativas
Q3576556 Contabilidade Pública
Sobre o Balanço Orçamentário na Contabilidade Aplicada ao Setor Público (CASP), considere as afirmativas apresentadas a seguir e registre V, para verdadeiras, e F, para falsas.

(__)O principal objetivo desse demonstrativo é apresentar o resultado financeiro do exercício, evidenciando as movimentações das disponibilidades de caixa da entidade em um determinado período.
(__)O Balanço Orçamentário integra detalhadamente tanto as operações orçamentárias quanto as extraorçamentárias, oferecendo uma visão monetária completa de todos os ingressos e dispêndios.
(__)Todas as transações registradas no Balanço Orçamentário são reconhecidas pelo regime de competência, refletindo os fatos geradores das mutações patrimoniais.
(__)No Balanço Orçamentário, as receitas são reconhecidas quando se tornam legalmente devidas e as despesas são consideradas no momento do empenho.

Assinale a alternativa que apresenta a sequência correta: 
Alternativas
Q3576554 Contabilidade Pública
"Na Contabilidade Aplicada ao Setor Público, o resultado financeiro do exercício é apurado na demonstração contábil denominada ________________."

Assinale a alternativa que corretamente preenche a lacuna no excerto: 
Alternativas
Q3566971 Contabilidade Pública
O balanço patrimonial do setor público, conforme NBC TSP 11 – Apresentação das Demonstrações Contábeis, é dividido em ativo, passivo e patrimônio líquido. No caso dos ativos e passivos, eles podem ser divididos em circulante e não circulante. Considera-se um caso para reconhecimento de passivo circulante quando
Alternativas
Q3566967 Contabilidade Pública

O superávit financeiro é apurado no encerramento do exercício financeiro, de forma que possa ser utilizado no ano seguinte para abertura de créditos orçamentários adicionais. De acordo com a legislação em vigor, qual a demonstração contábil que serve de base para apuração do superávit financeiro?

Alternativas
Q3566958 Contabilidade Pública

Observe os saldos, em R$, das variações patrimoniais aumentativas e diminutivas a seguir.
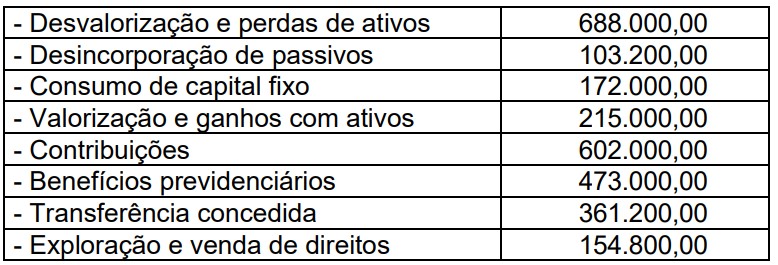


Imagem associada para resolução da questão


Com base nas informações apresentadas, qual valor corresponde ao resultado apurado na Demonstração das Variações Patrimoniais (DVP)?

Alternativas
Q3564891 Contabilidade Pública
No balanço patrimonial, o passivo é classificado em passivo financeiro e passivo permanente (não financeiro), conforme o art. 105 da Lei nº 4.320/1964, sendo obrigatória sua divulgação em quadro demonstrativo específico. Conceitualmente, o passivo financeiro compreende as dívidas fundadas e outros pagamentos que independam de autorização orçamentária, enquanto o passivo permanente compreende aquelas que dependem de autorização legislativa para amortização ou resgate.

Considere que, em janeiro/2025, determinado ente realizou a contratação de uma operação de crédito e, em julho/2025, ocorreu o ato emanado da autoridade competente referente à autorização orçamentária para amortização da primeira parcela desse passivo.

Com base no Manual de Contabilidade Aplicado ao Setor Público (MCASP), a representação correta dos lançamentos contábeis de natureza da informação patrimonial relativos a ambos eventos está indicada em
Alternativas
Q3564890 Contabilidade Pública
O balanço orçamentário é uma importante demonstração contábil aplicada ao setor público, sendo sua obrigatoriedade de elaboração prevista pelo Art. 102 da Lei nº 4.320/1964, que dispõe que ele demonstrará as receitas e despesas previstas em confronto com as realizadas.

No quadro das Despesas Orçamentárias constante no Balanço Orçamentário da Câmara Municipal de Viçosa, exercício de 2022, constam os seguintes valores (em R$) referentes às Despesas Correntes:

- Dotação Inicial: 8.841.000,00
- Dotação Atualizada: 8.700.557,82
- Despesas Empenhadas: 7.303.573,20
- Despesas Liquidadas: 7.186.011,53
- Despesas Pagas: 7.122.258,84

Com base nesses dados, qual é o valor do Saldo da Dotação (em R$), última coluna deste quadro?
Alternativas
Q3564725 Contabilidade Pública
No contexto da contabilidade pública, a transparência das informações contábeis deve ir além da simples apuração de receitas e despesas, alcançando também a demonstração dos impactos econômicos e sociais da atuação estatal. A Demonstração do Valor Adicionado (DVA) é um instrumento que evidencia a riqueza gerada por uma entidade e sua distribuição entre os diversos agentes econômicos, sendo relevante também no setor público. Sobre a DVA, assinale a alternativa correta.
Alternativas
Q3564718 Contabilidade Pública
A Demonstração dos Fluxos de Caixa (DFC) no setor público possibilita o acompanhamento das origens e aplicações de recursos financeiros, sendo relevante para a análise da liquidez e sustentabilidade fiscal.
Analise as afirmações abaixo entre Verdadeiro (V) ou Falso (F):
(__)A DFC evidencia variações de entradas e saídas de caixa e equivalentes de caixa durante o exercício financeiro.
(__)A DFC substitui integralmente o Balanço Orçamentário nas demonstrações.
(__)A DFC ignora informações de operações de financiamento realizadas no exercício.
(__)A DFC deve considerar apenas receitas orçamentárias correntes.
Após análise, assinale a alternativa que contem a sequência correta de cima para baixo.

Alternativas
Respostas
901: E
902: E
903: E
904: C
905: E
906: C
907: C
908: A
909: E
910: A
911: E
912: C
913: E
914: D
915: B
916: B
917: D
918: A
919: C
920: D