Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.029 questões


Nesse contexto, assinale a alternativa que NÃO representa um dos grupos de contas exigidos por essa lei no balanço patrimonial:
Considerando as demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
Na demonstração das variações patrimoniais, o resultado patrimonial é obtido pelo confronto entre as variações patrimoniais aumentativas e diminutivas.
Considerando as demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
O balanço financeiro não é previsto pelas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), mas é exigido pela Lei nº 4.320/1964.
Considerando as demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
É vedado, pelo Manual de Contabilidade Aplicada ao Setor Público (MCASP), que o balanço orçamentário apresente desequilíbrio entre a receita prevista e a despesa fixada.
Considerando as demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.
A demonstração das variações patrimoniais evidencia as alterações no patrimônio, exclusivamente aquelas resultantes da execução orçamentária.
_______________ contêm informação adicional àquela apresentada nas demonstrações contábeis, fornecendo descrições ou detalhamentos de itens apresentados, bem como informações sobre itens que não foram reconhecidos nessas demonstrações. Compreendem a descrição sucinta das principais políticas contábeis e outras informações elucidativas.
Assinale a alternativa que corretamente preenche a lacuna no excerto:
Sobre as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), julgue os itens a seguir.
I.O Balanço Patrimonial evidencia a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como apura o resultado patrimonial do exercício.
II.O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
III.O Balanço Orçamentário poderá demonstrar uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
Em conformidade com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), é correto o que se afirma em:
"____________________ evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte."
Assinale a alternativa que corretamente preenche a lacuna no excerto:
I. Podem auxiliar os usuários na avaliação da extensão na qual as receitas, as despesas, os fluxos de caixa e o desempenho da entidade estão em conformidade com os orçamentos aprovados.
II. Possibilitam avaliar os ativos e os passivos que orientam as avaliações dos usuários em relação à capacidade operacional da entidade ou aos riscos financeiros que podem impactar no fornecimento dos serviços.
III. Contêm informações que possibilitam verificar se a entidade observou a legislação vigente e outros regulamentos que regem a captação e a utilização de recursos financeiros.
Está correto o que se afirma em
Uma contadora responsável pela área contábil do Conselho Regional de Medicina do Espírito Santo (CRM‑ES), foi convocada para uma auditoria interna. Durante a preparação dos relatórios, um dos empregados públicos novatos perguntou quais eram as demonstrações contábeis obrigatórias previstas na legislação para os órgãos da Administração Pública.
Com base nessa situação hipotética e nas normas contábeis do setor público, assinale a opção que apresenta exclusivamente demonstrações previstas como obrigatórias para a contabilidade pública.
Para responder à questão, considere a seguinte situação hipotética: ao final do exercício financeiro de 2024, o município de Pitanga elaborou a seguinte demonstração contábil.
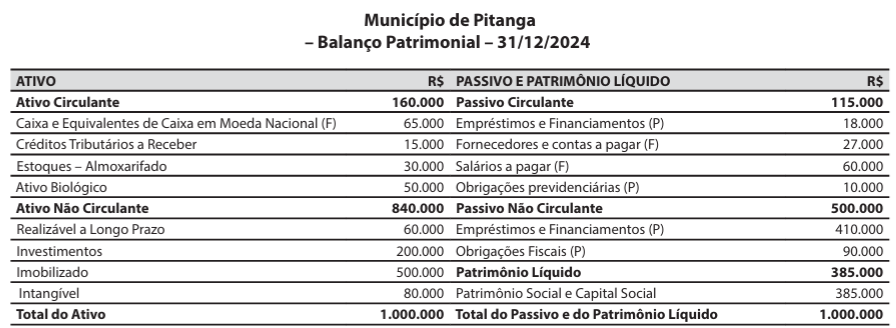
No decorrer do mês de janeiro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas: 10.000 500.000 410.000 90.000 385.000 385.000 1.000.000
1. Registros da previsão de receita, no valor de R$ 500.000, e da fixação da despesa, no valor de R$ 500.000, referentes ao exercício financeiro de 2025.
2. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 10.000.
3. Reconhecimento do direito a receber (lançamento) da receita com impostos, no valor de R$ 100.000.
4. Lançamento, arrecadação e recolhimento da receita com taxas, no valor de R$ 30.000.
5. Consumo de materiais, que estavam registrados na conta contábil “Estoques – Almoxarifado”, no valor de R$ 20.000.
6. Pagamento da obrigação, que estava registrada na conta contábil “Salários a pagar (F)”, no valor de R$ 60.000.
Em 31/01/2025, o valor do total do ativo do município de Pitanga foi de:

 Conheça nossos planos