Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.029 questões


I.A Demonstração do Resultado evidencia, com base no regime de competência, o desempenho econômico da entidade pública, segregando as receitas e despesas por natureza e função.
II.O resultado patrimonial apurado na Demonstração do Resultado pode indicar superávit ou déficit, dependendo da diferença entre as variações patrimoniais aumentativas e diminutivas.
III.Mesmo sem impacto orçamentário direto, os encargos de depreciação devem ser reconhecidos na Demonstração do Resultado como despesas que reduzem o resultado patrimonial.
Após análise, assinale a alternativa correta.
I.A Demonstração do Valor Adicionado no setor público tem como principal objetivo evidenciar como a entidade contribui para a geração de riqueza e sua distribuição entre os diversos agentes econômicos e sociais.
II.A Demonstração do Valor Adicionado deve obrigatoriamente compor o conjunto de demonstrações contábeis de todos os órgãos e entidades da administração pública direta e indireta, nos termos da NBC TSP 12.
III.O valor adicionado líquido apurado na Demonstração do Valor Adicionado representa o lucro contábil da entidade pública e deve ser transferido integralmente ao patrimônio líquido.
Após análise, assinale a alternativa correta.
Considere as seguintes informações de determinada entidade pública ao final do exercício de 2024.
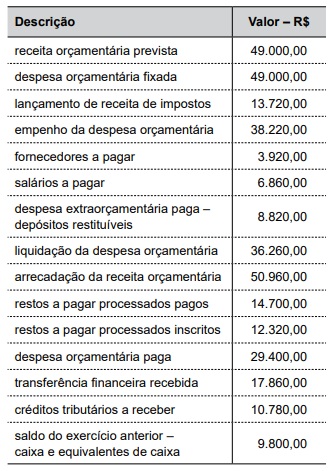
Analisando as informações apresentadas e de acordo com os procedimentos contábeis, o Balanço Financeiro apresentará um saldo de caixa e equivalentes de caixa para o exercício seguinte igual a:
É exemplo de fluxo de caixa relacionado às atividades de financiamento:
Determinada entidade pública apresentou, no final do último exercício, as informações listadas no quadro a seguir:
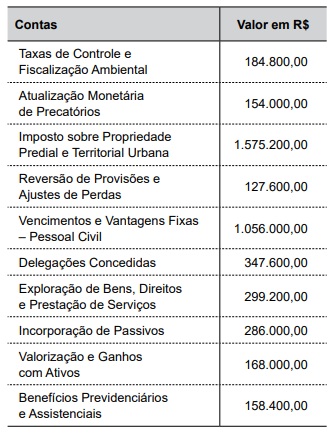
Considerando as informações dadas, qual é o valor das Variações Patrimoniais Diminutivas?
I. orçamento inicial previa uma receita orçamentária de R$ 120.000.000,00 e uma despesa orçamentária de R$ 115.000.000,00, mas, ao final do exercício, apenas R$ 100.000.000,00 em receitas foram efetivamente arrecadados, e R$ 110.000.000,00 em despesas foram liquidadas.
II. Um novo hospital foi adquirido ao custo de R$ 5.000.000,00, mas o valor foi financiado por uma operação de crédito contratada no final do exercício, ainda não paga no momento do fechamento contábil.
III. Um valor residual de R$ 3.000.000,00, referente a saldos orçamentários não empenhados de um programa de educação, foi considerado cancelado no encerramento do exercício.
IV. O município reavaliou para baixo o valor de um prédio público destinado à administração em R$ 2.000.000,00 devido à deterioração estrutural; a reavaliação foi registrada diretamente no patrimônio líquido.
V. A Demonstração de Fluxos de Caixa identificou R$ 20.000.000,00 em saldo líquido de caixa ao final do exercício, com base em entradas por tributos e saídas para pagamento de dívidas correntes.
Com base nas NBC TSP, no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e nos princípios gerais de consolidação de demonstrações contábeis públicas, assinale a alternativa que corretamente demonstra a integração entre elas e os seus reflexos nas demonstrações contábeis.
Uma secretaria estadual encerrou o exercício financeiro com as seguintes informações:
Com base nesses dados, assinale a alternativa que apresenta o saldo financeiro correto que deve constar no Balanço Financeiro ao final do exercício.
Julgue o próximo item a respeito de patrimônio público, ativo, passivo, saldo patrimonial e variações patrimoniais.
No reconhecimento da variação patrimonial aumentativa (VPA) diferida decorrente da prestação de serviços anteriormente contratados a termo, quando o serviço for prestado, ocorrerá o fato gerador da VPA, com lançamento a crédito da VPA diferida.
Atenção: Considere as transações descritas nos itens a seguir, que foram extraídas do sistema de contabilidade de uma entidade pública e se referem ao exercicio financeiro de 2024 para responder à questão.
I. Alienação de um veiculo, em 18/12/2024, pelo valor total de R$ 51.000,00. Nessa data, o veiculo estava registrado no Ativo Imobilizado pelo custo de R$ 145.000,00 e o valor da depreciação e redução ao valor recuperavel acumuladas era de R$ 92.000,00. O valor da venda foi integralmente recebido pela entidade pública em janeiro de 2025.
II. Arrecadação de receitas de Contribuições Sociais no valor total de R$ 890.000,00. O fato gerador desta receita, de acordo com o regime de competência (patrimonial), ocorreu durante o exercicio financeiro de 2024.
III. Lançamento de receitas de Impostos no valor total de R$ 9.151.000,00. Deste montante, R$ 8.820.000,00 foram arrecadados durante o exercicio financeiro de 2024, e o valor restante foi recebido pela entidade pública em janeiro de 2025.
IV. Obtenção de operação de crédito no valor total de R$ 1.255.000,00.
V. Recebimento antecipado de receitas tributárias em dezembro de 2024. O valor total recebido em dinheiro foi R$ 110.000,00. O evento tributável destas receitas ocorreu em janeiro de 2025.
VI. Recebimento de depósito em caução em dinheiro no valor total de RS 39.000,00.
VII. Recebimento de dinheiro em doação, sem condições atreladas a doação, no valor total de R$ 57.000,00.
VIII. Recebimento de um terreno em doação, em 13/11/2024, sem condições atreladas à doação. Nesta data, o valor justo do terreno era de R$ 526.000,00.
IX. Registro de um ativo contingente decorrente de reivindicação por meio de processo judicial cujo resultado é incerto e a entrada de recursos é considerada provável, pelo valor total de R$ 347.000,00.
X. Reversão de provisão no valor total de R$ 481.000,00. A provisão havia sido reconhecida no exercicio financeiro de 2022 e, em 2024, considerou-se remota a possibilidade de saída de recursos que incorporam beneficios econômicos ou potencial de serviços futuros para o pagamento da obrigação.
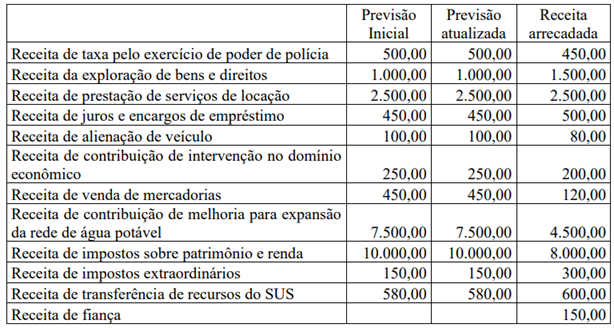
Com base nessas informações, considerando que não houve alteração no total da despesa inicialmente fixada, que 75% (setenta e cinco por cento) foram empenhados, e que do total empenhado, 90% (noventa por cento) foram liquidados, analise as afirmativas.
I. A diferença entre as despesas liquidadas e as despesas pagas corresponde aos Restos a Pagar Processados inscritos ao final do exercício.
II. O ente público apresentou um superavit financeiro de R$ 1.140,00.
III. O ente público procedeu à inscrição de Restos a Pagar Não Processados no valor de R$ 1.761,00.
IV. O ente público apresentou um déficit orçamentário, pois as despesas empenhadas superaram a receita arrecadada.
Estão corretas as afirmativas
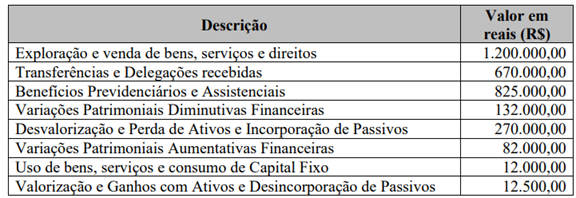
Os valores das Variações Patrimoniais Aumentativas, das Variações Patrimoniais Diminutivas e do resultado patrimonial do exercício, respectivamente, são:
• Receita corrente prevista.....................R$ 1.800.000,00
• Receita de capital prevista.................. R$ 600.000,00
• Receita corrente realizada.................. R$ 1.250.000,00
• Receita de capital realizada.................R$ 230.000,00
A entidade apresentou um déficit orçamentário de R$ 267.000,00 e um déficit de capital de R$ 20.000,00. Os valores da despesa de capital e da despesa corrente empenhados no exercício, respectivamente, são:

 Conheça nossos planos