Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.029 questões


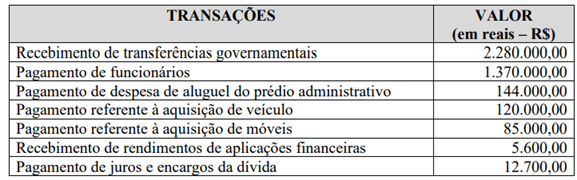
Os valores do Caixa Líquido das Atividades Operacionais, do Caixa Líquido das Atividades de Investimentos e do Caixa Líquido das Atividades de Financiamento correspondem, em reais, respectivamente, a:
I. O resultado patrimonial do exercício afeta o patrimônio público porque o valor apurado de resultado patrimonial passa a compor o saldo patrimonial do Balanço Patrimonial do exercício.
II. É elaborada utilizando-se as classes 3 - Variações Patrimoniais Diminutivas e 4 - Variações Patrimoniais Aumentativas do Plano de Contas Aplicado ao Setor Público – PCASP.
III. Deverá ser acompanhada de notas explicativas, que divulguem separadamente a natureza e valores dos itens relevantes que compõem as Variações Patrimoniais Aumentativas e Variações Patrimoniais Diminutivas.
IV. A Desvalorização e Perda de Ativos e Incorporação de Passivos é uma variação patrimonial aumentativa.
Estão corretas as afirmativas
I. O quadro principal apresenta as receitas e despesas previstas em confronto com as realizadas.
II. As receitas são detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo.
III. As despesas são apresentadas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
IV. Além do quadro principal, devem ser apresentados o Quadro da Execução dos Restos a Pagar Não Processados e o Quadro da Execução dos Restos a Pagar em Liquidação.
Estão corretas as afirmativas
Como o setor contábil do Consórcio optou por utilizar o método de depreciação linear para contabilizar o desgaste e a obsolescência dos computadores, qual o valor da depreciação acumulada a constar no Balanço Patrimonial a ser elaborado em 31 de dezembro de 2024?
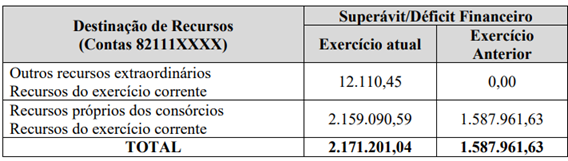
Considerando exclusivamente as informações apresentadas, é correto afirmar:
Ao final do exercício de 2023, a Demonstração dos Fluxos de Caixa da Agência Reguladora Intermunicipal de Saneamento de Mato Grosso – ARIS/MT apresentou os seguintes saldos líquidos (valores em reais - R$):
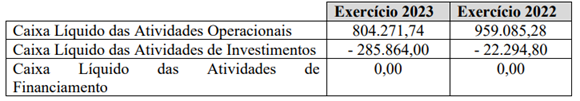
A partir dos totais dos saldos líquidos de Caixa apresentados, é correto afirmar:
I. Informações gerais quanto à natureza jurídica da entidade, seu domicílio, natureza das operações, principais atividades e declaração de conformidade com a legislação e com as normas de contabilidade aplicáveis.
II. Resumo das políticas contábeis significativas, tais como bases de mensuração utilizadas, novas normas e políticas contábeis alteradas e julgamentos pela aplicação das políticas contábeis.
III. Outras informações relevantes, por exemplo, passivos contingentes e compromissos contratuais não reconhecidos e ajustes decorrentes de omissões e erros de registro.
IV. Justificativa da aplicação de políticas contábeis incorretas utilizadas para a mensuração de determinados itens das Demonstrações Contábeis.
Compõem o conteúdo dessas notas:
Julgue o item seguinte relativo a patrimônio e classificação de fatos contábeis.
O ativo é o componente do patrimônio cujo valor revela o montante do capital próprio de uma entidade.
Julgue o item seguinte relativo a patrimônio e classificação de fatos contábeis.
O pagamento de obrigações assumidas com fornecedores de mercadorias acarreta a deterioração da situação patrimonial líquida da entidade que o efetua.
Julgue o item seguinte relativo a patrimônio e classificação de fatos contábeis.
O valor do patrimônio líquido de uma entidade será mantido inalterado caso um evento contábil venha a provocar, simultaneamente e no mesmo valor, o aumento do saldo de uma conta de ativo e o aumento do saldo de uma conta de passivo.
No que se refere à Lei n.º 4.320/1964 e suas alterações, e a licitações e contratos administrativos, julgue o seguinte item.
No cálculo do superávit financeiro a ser utilizado como fonte para abertura de créditos adicionais, admite-se a inclusão do saldo não utilizado de créditos suplementares autorizados no exercício anterior, desde que vinculados a operações de crédito efetivamente contratadas.
“As demonstrações contábeis devem apresentar a informação de maneira que corresponda as necessidades e à base do conhecimento dos usuários, bem como a natureza da informação apresentada. Neste sentido deve ser classificada e apresentada de maneira clara e sucinta. Tal característica da informação contábil é denominada:
(MF/STN Manual de Contabilidade Aplicada ao Setor Público
- MCASP. 112 ed., 2024, p. 28)
“Nesse aspecto, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais. O Balanço Patrimonial (BP) e a Demonstração das Variações Patrimoniais (DVP) representam os principais instrumentos para refletir esse aspecto. O processo de convergência às normas internacionais de contabilidade aplicada ao setor publico (CASP) visa a contribuir, primordialmente, para o desenvolvimento deste aspecto”.
Trata-se de qual aspecto da contabilidade aplicada ao setor publico?
(MF/STN Manual de Contabilidade Aplicada ao Setor Público - MCASP. 112 ed., 2024, p. 25)
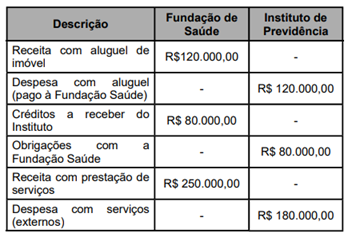
Após as eliminações de transações recíprocas, o valor da receita líquida total será:
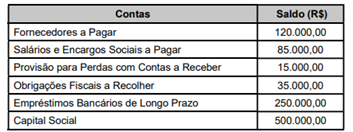
Com base nos dados acima, o valor total do Passivo Exigível é:

 Conheça nossos planos