Questões de Concurso
Sobre demonstrações contábeis aplicadas ao setor público - dcasp em contabilidade pública
Foram encontradas 878 questões


( ) A disponibilidade de caixa consta de registro próprio, de modo que os recursos vinculados a órgão, fundo ou despesa obrigatória são identificados e escriturados de forma conjunta. ( ) As demonstrações contábeis compreendem, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração direta, autárquica e fundacional, inclusive de empresa estatal dependente. ( ) A despesa e a assunção de compromisso são registradas segundo o regime de caixa, apurandose, em caráter complementar, o resultado dos fluxos financeiros pelo regime de competência. ( ) As operações de crédito, as inscrições em restos a pagar e as demais formas de financiamento devem ser escrituradas de modo a evidenciar o montante e a variação da dívida pública no período, detalhando, pelo menos, a natureza e o tipo de credor.
Assinale a sequência correta.
Qual é essa demonstração contábil?
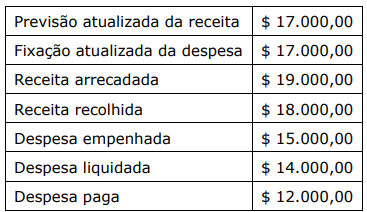
Analise as seguintes afirmativas sobre Demonstrações Contábeis Aplicadas ao Setor Público e assinale com V as verdadeiras e com F as falsas.
( ) As demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão, bem como a prestação de contas e a responsabilização (accountability) da entidade quanto aos recursos que lhe foram confiados.
( ) O Balanço Orçamentário evidencia as receitas e despesas orçamentárias, além dos ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os saldos que se transferem para o início do exercício seguinte.
( ) Em decorrência da utilização do superávit financeiro de exercícios anteriores para abertura de créditos adicionais, o Balanço Orçamentário demonstrará uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada.
( ) O Balanço Patrimonial evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
Assinale a sequência correta.
( ) A finalidade das demonstrações contábeis é proporcionar informação sobre a situação patrimonial, o desempenho e os fluxos de caixa da entidade que seja útil a grande número de usuários em suas avaliações e tomada de decisões sobre a alocação de recursos. Especificamente no setor público, devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas e responsabilização da entidade quanto aos recursos que lhe foram confiados, fornecendo informações diversas. ( ) As demonstrações contábeis devem ser identificadas claramente e distinguidas de qualquer outra informação que porventura conste no mesmo documento divulgado. ( ) A entidade deve apresentar, como informação mínima, ao menos o balanço patrimonial, com informação comparativa relativa ao período anterior, bem como as respectivas notas explicativas. ( ) As notas explicativas que proporcionam informação acerca da base para a elaboração das demonstrações contábeis e as políticas contábeis específicas podem ser apresentadas como componente separado das demonstrações contábeis. ( ) Políticas contábeis inadequadas devem ser convalidadas em razão de sua divulgação, seja por meio de notas explicativas ou qualquer outra divulgação explicativa.
A mensuração de montantes apresentados nas demonstrações contábeis deve ser feita com absoluto grau de certeza.
A demonstração do valor adicionado integra as notas explicativas.
A demonstração do resultado do exercício é elaborada em duas colunas, onde se comparam as receitas com as despesas.
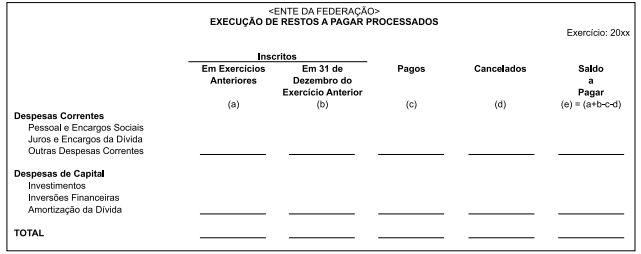
Indique qual a demonstração contábil a que se refere o quadro a seguir demonstrado:
Leia as afirmativas a seguir e assinale a alternativa correta.
I. Empenho Ordinário é o tipo de empenho utilizado para as despesas de valor fixo e previamente determinado, cujo pagamento deva ocorrer de uma só vez.
II. Empenho global é o tipo de empenho utilizado para as despesas cujo montante não se pode determinar previamente, tais como serviços de fornecimento de água e energia elétrica, aquisição de combustíveis e lubrificantes e outros.
III. As contas do balancete, no fim do exercício, sejam patrimoniais ou de resultado, nem sempre representam, entretanto, os valores reais do patrimônio, naquela data, nem as variações patrimoniais do exercício, porque os registros contábeis não acompanham a dinâmica patrimonial no mesmo ritmo em que ela se desenvolve.
IV. Reversões de reserva correspondem às alterações ocorridas nas contas que registram as reservas, mediante a reversão de valores para a conta Lucros Acumulados, em virtude daqueles valores não serem mais utilizados.
V. A demonstração de lucros ou prejuízos acumulados deverá discriminar as transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
Estão corretas as afirmativas:
Com relação às demonstrações contábeis, análises e indicadores, analise as proposições, e assinale (V) para verdadeira e (F) para falsa.
( ) A liquidez seca é calculada subtraindo os estoques do ativo circulante e, posteriormente, dividindo pelo passivo circulante.
( ) A rentabilidade do ativo é calculada dividindo o lucro líquido pelo patrimônio líquido, multiplicando seu resultado por 100.
( ) A análise vertical baseia-se nos valores percentuais das demonstrações financeiras.
( ) As demonstrações de fluxo de caixa apresentam as alterações ocorridas durante o exercício no saldo de caixa e equivalentes de caixa.
Assinale a alternativa correta, de cima para baixo.
Leia as afirmativas a seguir:
I. No Balanço Patrimonial, as contas não são classificadas segundo os elementos do patrimônio que registram.
II. À luz da lei nº 8.987/95, a tarifa do serviço público concedido será fixada pelo preço da proposta vencedora da licitação e preservada pelas regras de revisão previstas nessa lei, no edital e no contrato.
Marque a alternativa CORRETA:

 Conheça nossos planos