Questões de Concurso Sobre demonstrações contábeis aplicadas ao setor público - dcasp em contabilidade pública

Foram encontradas 878 questões

Q1697167 Contabilidade Pública

De acordo com a NBC T 16 – NORMAS BRASILEIRAS DE CONTABILIDADE APLICADAS AO SETOR PÚBLICO, no que tange as demonstrações contábeis e a consolidação das demonstrações contábeis, preencha as lacunas com os TERMOS CORRETOS e em seguida indique a alternativa com a ordem CORRETA dos termos:


I. Contas de Compensação – compreende os atos que possam vir a afetar ___________________.

II. A Demonstração das Mutações do Patrimônio Líquido (DMPL) evidencia a movimentação havida em cada componente do Patrimônio Líquido com a divulgação, em separado, dos efeitos das alterações nas políticas contábeis e da___________________________.

III. As __________________________________ incluem os critérios utilizados na elaboração das demonstrações contábeis, as informações de naturezas patrimonial, orçamentária, econômica, financeira, legal, física, social e de desempenho e outros eventos não suficientemente evidenciados ou não constantes nas referidas demonstrações.

IV. O Balanço Financeiro evidencia as receitas e despesas ______________________________, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.

V. As demonstrações contábeis das entidades do setor público, para fins de consolidação, devem ser levantadas na mesma data, admitindo-se a defasagem de até ______________________ desde que os efeitos dos eventos relevantes entre as diferentes datas sejam divulgados em notas explicativas.

Alternativas
Q1691901 Contabilidade Pública
Qual das alternativas não é uma demonstração contábil exigida pela Lei nº 4.320/1964?
Alternativas
Q1679295 Contabilidade Pública
Analise as afirmativas a seguir:

I. As receitas orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição. Elas são um instrumento por meio do qual se viabiliza a execução das políticas públicas e fontes de recursos utilizadas pelo Estado em programas e ações cuja finalidade precípua é atender às necessidades públicas e demandas da sociedade.

II. As demonstrações contábeis, como o Demonstrativo de Fluxo de Caixa, a Demonstração de Resultado do Exercício e o Balanço Patrimonial, devem fornecer informações que auxiliem os usuários a avaliar se a entidade satisfez os seus objetivos financeiros, jurídicos, processuais, sociais e patrimoniais.

III. O Balanço Financeiro deve demonstrar a receita e a despesa orçamentárias, excluídos os pagamentos de natureza extra orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.

Marque a alternativa CORRETA:
Alternativas
Q1672901 Contabilidade Pública
Analise as afirmativas a seguir: I. Os relatórios e as demonstrações contábeis são úteis à gestão financeira e patrimonial de uma entidade pública e, por isso, devem apresentar a informação de maneira desajustada às necessidades e à base do conhecimento dos usuários, bem como à natureza da informação apresentada. II. A Lei de Orçamento deve incluir um quadro das dotações por órgãos do governo e da administração. III. A informação evidenciada nas notas explicativas das demonstrações contábeis pode incluir a fundamentação para o que é exposto (por exemplo, a informação sobre as políticas contábeis e critérios de mensuração, inclusive os métodos e as incertezas quanto à mensuração, quando aplicáveis).
Marque a alternativa CORRETA:
Alternativas
Q1624122 Contabilidade Pública
A fim de atender aos novos padrões da Contabilidade Aplicada ao Setor Público (CASP), as estruturas das demonstrações contábeis contidas nos anexos da Lei nº 4.320/1964 foram alteradas pela Portaria STN nº 438/2012. Assim, de modo a atender às determinações legais e às normas contábeis vigentes, atualmente o Balanço Patrimonial é composto por: Quadro Principal; Quadro dos Ativos e Passivos Financeiros e Permanentes; Quadro das Contas de Compensação (controle); e, Quadro do Superávit / Déficit Financeiro.
(Manual de Contabilidade Aplicada ao Setor Público (MCASP), 2018, p. 429.)

PARTE DE QUADRO COMPONENTE DO BALANÇO PATRIMONIAL DO SETOR PÚBLICO
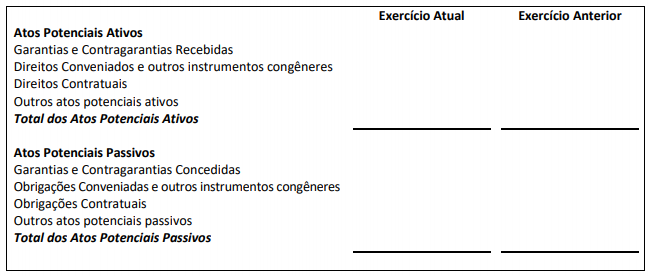
Imagem associada para resolução da questão


Podemos afirmar que as informações apresentadas se referem ao Quadro:
Alternativas
Q1616430 Contabilidade Pública
É estabelecido, pela Lei nº 4.320 de 1964, Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal. Nesse sentido, é INCORRETO afirmar que integrarão a Lei de Orçamento:
Alternativas
Q1610659 Contabilidade Pública
Ao final do 1º ano de mandato, a fim de avaliar as receitas e despesas previstas em confronto com as realizadas, o prefeito solicitou um relatório da Secretaria de Finanças, que apresentasse essas informações. Atendendo a solicitação do gestor, a Secretaria apresentou:
Alternativas
Q1609911 Contabilidade Pública
Não compõe o conjunto de Demonstrações Contábeis Aplicadas ao Setor Público (DCASP):
Alternativas
Q1317422 Contabilidade Pública
Considerando o tratamento das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) sobre as Demonstrações Contábeis, assinale a alternativa CORRETA.
Alternativas
Q1308124 Contabilidade Pública
No que se refere às Demonstrações Contábeis Aplicadas ao Setor Público, assinale a opção INCORRETA.
Alternativas
Q1308111 Contabilidade Pública
Sobre Demonstrações Contábeis, NÃO se pode afirmar:
Alternativas
Q1287641 Contabilidade Pública
Sobre as Demonstrações Contábeis Aplicadas ao Setor Público, assinale a alternativa INCORRETA, segundo o MCASP.
Alternativas
Q1253023 Contabilidade Pública
A estrutura conceitual estabelece os conceitos que fundamentam a elaboração e a divulgação dos Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPGs), os quais devem ser elaborados com base no regime de
Alternativas
Q1244991 Contabilidade Pública
Determinado ente público, no encerramento do exercício, elaborou as demonstrações contábeis, conforme estrutura e definições do Manual de Contabilidade Aplicada ao Setor Público. O resultado patrimonial do período foi apurado:
Alternativas
Q1244981 Contabilidade Pública
São todas Demonstrações Contábeis Aplicadas ao Setor Público:
Alternativas
Q1216897 Contabilidade Pública
Na Contabilidade Pública, o mais relevante é o balanço de resultados, que trata da despesa e da receita, ou seja:
Alternativas
Q1204128 Contabilidade Pública
As Demonstrações Contábeis definidas no campo de aplicação das entidades do setor público são as seguintes:
Alternativas
Q1153884 Contabilidade Pública

Considerando as transações do setor público e as etapas e os estágios das despesas e receitas públicas, julgue o item subsequente.


As transações e saldos recíprocos entre as entidades devem ser excluídos para fins de elaboração das demonstrações contábeis consolidadas.

Alternativas
Q1152555 Contabilidade Pública
Analise as afirmativas a seguir relativas à estrutura e ao conteúdo das demonstrações contábeis, tomando como base a NBC TSP 11.
I. As demonstrações contábeis devem ser identificadas claramente e distinguidas de qualquer outra informação que porventura conste no mesmo documento divulgado. II. As Normas Brasileiras de Contabilidade Aplicadas ao Setor Público não se aplicam somente às demonstrações contábeis, mas também aos relatórios de gestão fiscal. III. As demonstrações contábeis tornam-se, muitas vezes, mais compreensíveis pela apresentação de informação em milhares ou milhões de unidades da moeda de apresentação.
Estão corretas as afirmativas

Alternativas
Q1152554 Contabilidade Pública
Com relação a finalidades e responsabilidades das demonstrações contábeis, assinale a alternativa incorreta, tomando como base a NBC TSP 11.
Alternativas
Respostas
501: E
502: C
503: B
504: C
505: B
506: D
507: C
508: A
509: E
510: D
511: E
512: A
513: E
514: A
515: C
516: C
517: D
518: C
519: B
520: D