Questões de Concurso Sobre demonstrações contábeis aplicadas ao setor público - dcasp em contabilidade pública

Foram encontradas 878 questões

Ano: 2019 Banca: UFMG Órgão: UFMG Prova: UFMG - 2019 - UFMG - Auditor |
Q980543 Contabilidade Pública
Marque a alternativa INCORRETA com relação às Demonstrações Contábeis Aplicadas ao Setor Público:
Alternativas
Ano: 2019 Banca: IBFC Órgão: MGS Prova: IBFC - 2019 - MGS - Técnico Contábil |
Q979903 Contabilidade Pública

Em relação aos Balanços Públicos, analise as afrmativas abaixo, dê valores Verdadeiro (V) ou Falso (F).

( ) O Balanço Patrimonial demonstrará: Ativo, Passivo e Patrimônio Líquido.

( ) O Balanço Financeiro demonstrará as receitas e despesas orçamentárias em confronto com as realizadas.

( ) O Balanço Orçamentário demonstrará as contas de compensação.

( ) O Balanço Orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas.

Assinale a alternativa que apresenta a sequência correta de cima para baixo.

Alternativas
Q972284 Contabilidade Pública
As demonstrações contábeis do setor público devem proporcionar informação útil para subsidiar a tomada de decisão, a prestação de contas e a responsabilização (accountability) da entidade quanto aos recursos que lhe foram confiados. Sobre estas demonstrações, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, é INCORRETO afirmar:
Alternativas
Q972262 Contabilidade Pública

As demonstrações contábeis são uma representação estruturada da posição patrimonial e financeira e do desempenho da entidade. Pode-se afirmar que é(são) objetivo(s) das demonstrações contábeis:


I - Proporcionar informação acerca da posição patrimonial e financeira, do desempenho e dos fluxos de caixa da entidade.

II - Averiguar a exatidão e atestar a confidencialidade dos registros contábeis no que se refere aos eventos que alteram o patrimônio.

III - Garantir a utilização de ferramentas gerenciais e obstar o acesso dos usuários a um sistema de informações confiável e tempestivo.

IV - Apresentar os resultados da atuação da administração, em face de seus deveres e responsabilidades na gestão diligente dos recursos que lhe foram confiados.

Alternativas
Ano: 2019 Banca: UFSC Órgão: UFSC Prova: UFSC - 2019 - UFSC - Contador |
Q971177 Contabilidade Pública

Em relação às Demonstrações Contábeis aplicadas ao setor público, numere a coluna 2 identificando os conceitos elencados na coluna 1 e assinale a alternativa que apresenta a sequência correta, de cima para baixo.


COLUNA 1

1.Balanço orçamentário

2.Balanço financeiro

3.Balanço patrimonial

4.Demonstração das variações patrimoniais

5.Demonstração dos fluxos de caixa

6.Demonstração das mutações no patrimônio líquido


COLUNA 2

( ) Demonstração obrigatória para as empresas estatais dependentes, desde que constituídas sob a forma de sociedades anônimas, e facultativa para os demais órgãos e entidades dos entes da Federação. Demonstra, por exemplo, o superávit ou déficit patrimonial, os ajustes de exercícios anteriores, a destinação do resultado, entre outros pontos.

( ) Permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às demandas da sociedade.

( ) Evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.

( ) Nesta demonstração, no momento inicial da execução orçamentária, tem-se, em geral, o equilíbrio entre receita prevista e despesa fixada.

Alternativas
Ano: 2019 Banca: VUNESP Órgão: TJ-SP Prova: VUNESP - 2019 - TJ-SP - Contador Judiciário |
Q967882 Contabilidade Pública
Assinale a alternativa correta sobre as Demonstrações Aplicadas ao setor público.
Alternativas
Q967557 Contabilidade Pública
No processo de avaliação, se ocorrerem mudanças, desde a data do relatório anterior, que justifiquem a remoção de elemento que tenha sido previamente reconhecido nas demonstrações contábeis, ocorrerá
Alternativas
Q967524 Contabilidade Pública
São algumas das demonstrações contábeis do setor público, conforme a Lei n° 4.320/64:
Alternativas
Ano: 2019 Banca: IF-MS Órgão: IF-MS Prova: IF-MS - 2019 - IF-MS - Técnico em Contabilidade |
Q964426 Contabilidade Pública

As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são compostas pelas demonstrações enumeradas pela Lei nº 4.320/1964, pelas demonstrações exigidas pela NBC TSP 11 – Demonstrações Contábeis - e pelas demonstrações exigidas pela Lei Complementar nº 101/2000. Observe a sequência abaixo e assinale a alternativa que apresenta as demonstrações que são exigidas nas normas supracitadas.

I. Balanço Patrimonial.

II. Balanço Orçamentário.

III. Demonstração das Origens e Aplicação dos recursos.

IV. Balanço Financeiro.

V. Balanço Social.
Alternativas
Ano: 2019 Banca: IDECAN Órgão: AGU Prova: IDECAN - 2019 - AGU - Contador |
Q964027 Contabilidade Pública
A Nova Contabilidade aplicada ao Setor Público acrescentou novos demonstrativos aos já existentes pela Lei 4.320/64. Entre eles, pode-se destacar o(a)
Alternativas
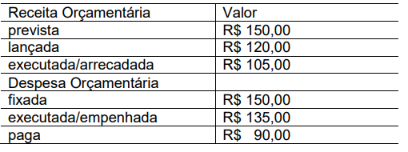
Q4344830 Contabilidade Pública
A execução orçamentária de uma entidade pública apresentou as seguintes informações em determinado exercício financeiro já encerrado. 

Captura_de tela 2026-09-30 072312.png (408×152)

Nessa situação, o resultado do balanço orçamentário apurado ao final do referido exercício apresentou-se de acordo com a descrição da alternativa: 
Alternativas
Q2033837 Contabilidade Pública
Existe um processo de agregação dos saldos das contas de mais de uma entidade, excluindo-se as transações recíprocas, de modo a disponibilizar os macroagregados do setor público, proporcionando uma visão global do resultado. Esse processo denomina-se:
Alternativas
Q2033828 Contabilidade Pública
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são compostas pelas demonstrações enumeradas pela Lei nº 4.320/1964, pelas demonstrações exigidas pela NBC T 16. 6 – Demonstrações Contábeis e pelas demonstrações exigidas pela Lei Complementar nº 101/2000. Existe uma demonstração contábil, que é usual nas S.A., que NÃO integra o elenco das DCASP. Trata-se da demonstração:
Alternativas
Ano: 2018 Banca: IF-GO Órgão: IF-GO Prova: IF-GO - 2018 - IF-GO - Técnico em Contabilidade |
Q2007729 Contabilidade Pública
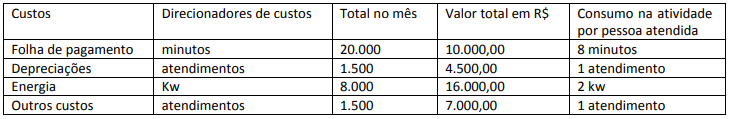
Um determinado órgão público que busca proporcionar o maior nível de transparência em sua prestação de contas possui um registro adequado dos seus custos. Ressalta-se que o referido órgão utiliza o custeio baseado em atividade. No período de 2017, o profissional contábil levantou um arquivo com as seguintes informações: 
42.png (730×119)

Com base no quadro anterior, qual é o custo por pessoa para a atividade desse órgão?
Alternativas
Q1321476 Contabilidade Pública
É INCORRETO afirmar que as Demonstrações Contábeis aplicadas ao Setor Público são as exigidas por força das normas
Alternativas
Q1295721 Contabilidade Pública
Sobre os elementos das demonstrações contábeis, assinale V para as afirmativas verdadeiras e F para as falsas, considerando os preceitos da NBC TSP Estrutura Conceitual. ( ) Os elementos das demonstrações contábeis correspondem às estruturas básicas a partir das quais as demonstrações contábeis são elaboradas. ( ) Os elementos das demonstrações contábeis se referem aos itens individuais que são reconhecidos como resultado de transações e eventos. ( ) Os elementos das demonstrações contábeis são: ativo; passivo; receita; despesa; contribuição dos proprietários e distribuição aos proprietários. ( ) As agregações de itens individuais dentro de um elemento não podem ser utilizadas porque comprometem a compreensibilidade das demonstrações contábeis. Assinale a alternativa que apresenta a sequência CORRETA:
Alternativas
Q1294412 Contabilidade Pública
A Lei nº 4.320/1964 prevê que as receitas e despesas previstas em confronto com as realizadas sejam demonstradas por meio do:
Alternativas
Q1294157 Contabilidade Pública
A Contabilidade Governamental é o principal meio de obtenção de informações para o devido controle da execução do orçamento dos entes públicos. Os dados coletados e registrados geram relatórios que devem ser elaborados em diferentes períodos, devendo ser amplamente divulgados. De acordo com a Lei nº 4.320/1964, os resultados da administração pública devem ser apresentados através dos seguintes demonstrativos:
Alternativas
Q1293939 Contabilidade Pública
Entre as Demonstrações Contábeis Aplicadas ao Setor Público, qual delas demonstra as receitas e despesas previstas em confronto com as realizadas, composta por: Quadro Principal; Quadro da Execução dos Restos a Pagar não Processados; e Quadro da Execução dos Restos a Pagar Processados? 
Alternativas
Q1293873 Contabilidade Pública

As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são compostas pelas demonstrações enumeradas pela Lei nº 4.320/1964, pelas demonstrações exigidas pela NBC T 16.6 – Demonstrações Contábeis e pelas demonstrações exigidas pela Lei Complementar nº 101/2000. (Manual de Contabilidade Aplicada ao Setor Público – 2017). Dentre as demonstrações contábeis relacionadas no referido Manual, as que são exigidas pelo Art. 101 da Lei nº 4.320/1964 são:

I. Balanço Orçamentário.

II. Balanço Financeiro.

III. Balanço Patrimonial.

IV. Demonstração das Mutações do Patrimônio Líquido (DMPL).

Quais estão INCORRETAS?

Alternativas
Respostas
581: A
582: C
583: A
584: C
585: A
586: D
587: C
588: D
589: B
590: B
591: C
592: A
593: B
594: D
595: C
596: A
597: E
598: C
599: B
600: B