Questões de Concurso Sobre demonstrações contábeis aplicadas ao setor público - dcasp em contabilidade pública

Foram encontradas 878 questões

Ano: 2021 Banca: IADES Órgão: CAU - MS Prova: IADES - 2021 - CAU - MS - Contador |
Q1853662 Contabilidade Pública
A Norma Brasileira de Contabilidade TSP 11/2018, estabelece como as demonstrações contábeis devem ser apresentadas para assegurar a comparabilidade tanto com as demonstrações contábeis de períodos anteriores da mesma entidade quanto com as de outras entidades. Acerca do disposto na norma apresentada, é correto afirmar que  
Alternativas
Q1850696 Contabilidade Pública
O objetivo das demonstrações contábeis das entidades do setor público é fornecer informação sobre a entidade que seja útil aos usuários para propósitos de prestação de contas ou tomada de decisão. De acordo com a Lei 4.320/1964, assinale a opção que indica a demonstração contábil aplicada ao setor público que evidencia as receitas e as despesas orçamentárias e os ingressos e dispêndios extra-orçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
Alternativas
Q1846688 Contabilidade Pública
Uma equipe de analistas financeiros estava realizando um processo de análise para conceder fiança a uma entidade requerente. A equipe usou como fontes de informações as demonstrações contábeis individuais e consolidadas dos últimos cinco anos. Na opinião da equipe de analistas, a demonstração dos fluxos de caixa e o balanço patrimonial da entidade foram o que mais influenciou a decisão tomada pela equipe. No caso narrado, a característica qualitativa da informação contábil em destaque no trabalho da equipe de analistas foi:
Alternativas
Q1842593 Contabilidade Pública
Ao tratar das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), o Manual de Contabilidade Aplicada ao Setor Público (MCASP) registra que a estrutura e as definições dos elementos que compõem as DCASP devem ser observadas pela União, Estados, Distrito Federal e Municípios, determinando ainda, que em consonância com as disposições legais conjugadas às contidas na NBC TSP 11, o conjunto de Demonstrações Contábeis Aplicadas ao Setor Público - DCASP é composto, entre outras, pelas seguintes demonstrações:
Alternativas
Q1836192 Contabilidade Pública
Sobre as Demonstrações Contábeis Aplicadas ao Setor Público, assinale com V as afirmativas verdadeiras e com F as falsas. ( ) O balanço patrimonial é composto por evidências qualitativas e quantitativas da situação patrimonial da entidade pública. ( ) O balanço orçamentário demonstrará as receitas detalhadas por fonte / destinação de recurso, discriminando as ordinárias e as vinculadas. ( ) A demonstração das variações patrimoniais conterá o valor referente à Reserva do Regime Próprio de Previdência Social. ( ) O balanço financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público. Assinale a sequência correta.
Alternativas
Q1835208 Contabilidade Pública
No tocante às noções de contabilidade pública, analise os itens a seguir e, ao final, assinale a alternativa correta:
I – Na contabilidade pública, o mais relevante é o balanço de resultados, que trata da despesa e da receita, ou seja, de que forma foi arrecadado o dinheiro e como foi aplicado. II – A contabilidade pública é regulada pela Lei n. 4.320/1964. III – A contabilidade pública interessa-se por todos os atos praticados pelo administrador, sejam de natureza orçamentária, sejam meramente administrativos. , representativos de valores potenciais que poderão afetar o patrimônio público. 
Alternativas
Q1831701 Contabilidade Pública
Em uma entidade do setor público, as receitas e as despesas orçamentárias, os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte são demonstrados 
Alternativas
Q1822430 Contabilidade Pública
Conforme o Manual de Contabilidade Aplicada ao Setor Público, analise as seguintes assertivas sobre as Demonstrações Contábeis Aplicadas ao Setor Público:
I. As Notas Explicativas contêm informação adicional em relação àquela apresentada nas demonstrações contábeis. As Notas Explicativas oferecem descrições narrativas ou detalhamentos de itens divulgados nessas demonstrações e informação sobre itens que não se enquadram nos critérios de reconhecimento nas demonstrações contábeis. II. Uma omissão ou distorção é considerada material quando, individual ou coletivamente, puder influenciar as decisões econômicas que os usuários das demonstrações contábeis tomam com base nessas demonstrações. A materialidade depende da dimensão e da natureza da omissão ou da distorção e deve ser avaliada à luz das circunstâncias a que está sujeita. III. As demonstrações contábeis devem ser apresentadas pelo menos trimestralmente (inclusive informação comparativa).
Quais estão INCORRETAS?
Alternativas
Q1814300 Contabilidade Pública
Tomando como base o disposto na NBC TSP 11, analise as afirmativas a seguir sobre a apresentação das demonstrações contábeis, e assinale com V as verdadeiras e com F as falsas.
( ) As demonstrações contábeis de propósito geral são aquelas destinadas a satisfazer às necessidades de informação de usuários que não se encontram em condições de exigir relatórios elaborados para atender às suas necessidades específicas. Os usuários das demonstrações contábeis incluem contribuintes, parlamentares, credores, fornecedores, mídia e empregados, entre outros. ( ) Regime de caixa é o regime contábil segundo o qual transações e outros eventos são reconhecidos quando ocorrem (não necessariamente quando caixa e equivalentes de caixa são recebidos ou pagos), portanto, as transações e os eventos são registrados contabilmente e reconhecidos nas demonstrações contábeis dos respectivos períodos a que se referem. ( ) Omissões ou distorções materiais de itens das demonstrações contábeis podem, individual ou coletivamente, influenciar as decisões que os usuários das demonstrações contábeis tomam com base nessas demonstrações. A materialidade depende da dimensão e da natureza da omissão ou da distorção julgada à luz das circunstâncias a que está sujeita. ( ) Notas explicativas contêm informação adicional em relação àquela apresentada nas demonstrações contábeis. As notas explicativas oferecem descrições narrativas ou detalhamentos de itens divulgados nessas demonstrações e, principalmente, apresentam informação adicional sobre itens que se enquadram nos critérios de reconhecimento nas demonstrações contábeis.
Assinale a sequência correta.
Alternativas
Q1809904 Contabilidade Pública
Dois tipos de informações financeiras podem ser produzidos por governos: as Estatísticas de Finanças Públicas do Setor Governo Geral (EFP) e as Demonstrações Contábeis de Propósito Geral (DC). Assinale a opção que indica uma diferença entre os dois tipos de informações.
Alternativas
Q1799909 Contabilidade Pública
Assinale a alternativa INCORRETA: As contas anuais do Município, para exame e apreciação, dos órgãos de controle deverão se compor de:
Alternativas
Q1785317 Contabilidade Pública
Considerando-se a gestão Pública, dentre os demonstrativos contábeis aplicados ao setor público, o ÚNICO, que não se insere dentre os necessários à apresentação das contas públicas é:
Alternativas
Q1772598 Contabilidade Pública
De acordo com as normas vigentes aplicadas ao setor público, no final do exercício financeiro, as prefeituras deverão elaborar e publicar as suas demonstrações contábeis. Essas demonstrações, ao serem elaboradas, são compostas de quadros principais, quadros auxiliares e notas explicativas. Entretanto, uma delas, quando elaborada, só apresenta o seu quadro principal e as notas explicativas. Essa demonstração é aquela denominada:
Alternativas
Q1767493 Contabilidade Pública

Considere, a seguir, o Quadro do Superávit/Déficit Financeiro apurado pela UFRN, no ano de 2019.
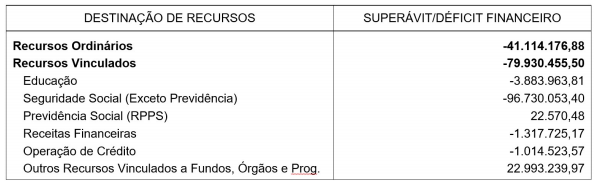
Imagem associada para resolução da questão

Esse quadro é um dos apresentados no Balanço

Alternativas
Q1767481 Contabilidade Pública
A depreciação pode ser entendida como o custo ou a despesa da obsolescência de um determinado ativo. Na Demonstração das Variações Patrimoniais (DVP) da UFRN relativa ao exercício encerrado em 31/12/2019, foi evidenciada uma depreciação de cerca de R$ 40 milhões naquele ano. Numa reunião ocorrida no gabinete do Reitor em meados de junho de 2020, foi perguntado ao técnico em contabilidade quanto teria sido o valor da depreciação no ano anterior. Ao consultar sua pasta de documentos, o técnico percebeu que estava com todas as demonstrações contábeis do ano de 2019, exceto a DVP. Para não ficar sem ter como responder à pergunta, o técnico conseguiu a informação a partir de um cálculo que ele realizou utilizando informações disponíveis em outra demonstração contábil. Essa outra demonstração foi
Alternativas
Q1767479 Contabilidade Pública
A Lei nº 4.320/1964 dispõe sobre as demonstrações contábeis em seus artigos 101 a 106 e apresenta a estrutura para tais demonstrativos em seus anexos. Além dessa legislação, o tema é abordado também na NBC TSP 11 – Apresentação das Demonstrações Contábeis, que, em seu item 21, prevê as demonstrações constituintes do conjunto completo de demonstrações contábeis. No entanto, a NBC TSP 11 não prevê uma demonstração cuja publicação é obrigatória por força do art. 101 da Lei nº 4.320/1964. Essa demonstração é
Alternativas
Ano: 2021 Banca: Quadrix Órgão: CRC-AP Prova: Quadrix - 2021 - CRC-AP - Contador Fiscal |
Q1740450 Contabilidade Pública

Nas demonstrações contábeis do Setor Público, são apresentadas informações extraídas dos registros e dos documentos que integram o sistema contábil da entidade. As demonstrações contábeis devem conter a identificação da entidade do Setor Público, da autoridade responsável e do contabilista e devem ser divulgadas com a apresentação dos valores correspondentes ao período anterior. Nas demonstrações contábeis, as contas semelhantes podem ser agrupadas e os pequenos saldos podem ser agregados, desde que seja indicada a sua natureza e que não ultrapassem 10% do valor do respectivo grupo de contas; são vedadas a compensação de saldos e a utilização de designações genéricas. Para fins de publicação, as demonstrações contábeis podem apresentar os valores monetários em unidades de milhar ou em unidades de milhão, devendo-se indicar a unidade utilizada. Os saldos devedores ou credores das contas retificadoras devem ser apresentados como valores redutores das contas ou do grupo de contas que lhes deu origem. Com relação a esse assunto, julgue os próximos itens.


I É uma demonstração contábil das entidades do Setor Público exigida pela Lei n.º 4.320/1964 o balanço patrimonial.

II É uma demonstração contábil das entidades do Setor Público exigida pela Lei n.º 4.320/1964 o balanço orçamentário.

III É uma demonstração contábil das entidades do Setor Público exigida pela Lei n.º 4.320/1964 o balanço financeiro.

IV É uma demonstração contábil das entidades do Setor Público exigida pela Lei n.º 4.320/1964 a demonstração das variações patrimoniais.

V É uma demonstração contábil das entidades do Setor Público exigida pela Lei n.º 4.320/1964 a demonstração do resultado econômico.


Assinale a alternativa correta.

Alternativas
Q1734431 Contabilidade Pública
Constituem Demonstrativos contábeis obrigatórios ao setor público, todos os listados abaixo, EXCETO:
Alternativas
Q1699581 Contabilidade Pública
Acerca das demonstrações contábeis aplicadas ao setor público, julgue o item subsequente.
No momento do pagamento, pelo contribuinte, de determinada taxa de licença para funcionamento de atividade comercial pendente de vistoria pelo setor responsável, deve ser reconhecida uma variação patrimonial aumentativa em contrapartida do registro de um ativo no balanço patrimonial.
Alternativas
Q1691207 Contabilidade Pública
É a Demonstração Contábil, obrigatória a todas as entidades do setor público, que apresenta apenas informações que resultaram em contabilização no sistema patrimonial. Isso posto, o texto refere-se à/ao:
Alternativas
Respostas
461: D
462: A
463: C
464: A
465: D
466: E
467: B
468: C
469: A
470: D
471: D
472: B
473: A
474: B
475: D
476: C
477: A
478: D
479: E
480: C