Questões de Concurso Sobre demonstrações contábeis aplicadas ao setor público - dcasp em contabilidade pública

Foram encontradas 878 questões

Q2177677 Contabilidade Pública
São apresentadas as seguintes operações ocorridas em dezembro/2020 em determinada Prefeitura e respectiva autarquia previdenciária:
I. Recebimento de tributos municipais no valor de R$ 50.000,00.
II. Compra de computadores pela Prefeitura, por meio de processo de licitação, a prazo, com primeiro vencimento em 2021 no valor de R$ 5.000,00.
III. Registro de valor devido à autarquia, pela Prefeitura, referente à taxa de administração no valor de R$ 2.000,00 a ser paga em janeiro/2021.
IV. Aquisição de material didático para as escolas no valor de R$ 8.000,00 com pagamento para março/2021.

V. Pagamento à autarquia da contribuição patronal no valor de R$ 600,00.
Considerando as demonstrações contábeis consolidadas referentes ao exercício de 2020, os registros destas transações no Ativo Consolidado e no Ativo da Autarquia são, respectivamente: 
Alternativas
Q2093775 Contabilidade Pública

Analise as afirmativas a seguir:

I. Será considerada não autorizada, irregular e lesiva ao patrimônio público a geração de despesa ou assunção de obrigação que não atenda ao disposto nos artigos 16 e 17 da Lei Complementar nº 101, de 2000.

II. Para efeito da Lei Complementar nº 101/2000, entende-se por transferência voluntária a entrega de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, de auxílio ou de assistência financeira, que não decorra de determinação constitucional, legal ou os destinados ao Sistema Único de Saúde.

Marque a alternativa CORRETA:

Alternativas
Ano: 2021 Banca: UFR Órgão: UFR Prova: UFR - 2021 - UFR - Contador |
Q2009979 Contabilidade Pública
INSTRUÇÃO: Analise as informações constantes do quadro abaixo para responder à questão.


DESCRIÇÃO                                                                                 VALOR R$
Vencimento de Servidores Civis                                                    380.000,00
Obrigações Patronais ao INSS relativas a Autônomos                 58.700,00
Resgate de Letras do Tesouro (ARO)                                           82.500,00
Devolução de Caução em Dinheiro a Empreiteiro                        7.890,00
Juros de Letras Financeiras do Tesouro, de Longo Prazo           52.789,00
Fornecedores inscritos em Restos a Pagar Liquidados              48.720,00
Juros do Empréstimo ARO, junto à Caixa                                   18.780,00
Construção de Rodovias Vicinais                                                92.300,00
Contribuição ao PASEP                                                               38.980,00
Contas referentes ao Consumo de Energia Elétrica                    38.700,00
Principal de Empréstimo em Serviço da Dívida a Pagar             15.620,00
Compra de Veículos para a Secretaria de Saúde                       182.000,00
Compra de Ações para Aumento de Capital                                27.540,00


Qual o montante da Despesa Não Efetiva?
Alternativas
Ano: 2021 Banca: UFR Órgão: UFR Prova: UFR - 2021 - UFR - Contador |
Q2009978 Contabilidade Pública
INSTRUÇÃO: Analise as informações constantes do quadro abaixo para responder à questão.


DESCRIÇÃO                                                                                 VALOR R$
Vencimento de Servidores Civis                                                    380.000,00
Obrigações Patronais ao INSS relativas a Autônomos                 58.700,00
Resgate de Letras do Tesouro (ARO)                                           82.500,00
Devolução de Caução em Dinheiro a Empreiteiro                        7.890,00
Juros de Letras Financeiras do Tesouro, de Longo Prazo           52.789,00
Fornecedores inscritos em Restos a Pagar Liquidados              48.720,00
Juros do Empréstimo ARO, junto à Caixa                                   18.780,00
Construção de Rodovias Vicinais                                                92.300,00
Contribuição ao PASEP                                                               38.980,00
Contas referentes ao Consumo de Energia Elétrica                    38.700,00
Principal de Empréstimo em Serviço da Dívida a Pagar             15.620,00
Compra de Veículos para a Secretaria de Saúde                       182.000,00
Compra de Ações para Aumento de Capital                                27.540,00


Qual o valor dos Dispêndios Extraorçamentários? 
Alternativas
Ano: 2021 Banca: UFR Órgão: UFR Prova: UFR - 2021 - UFR - Contador |
Q2009976 Contabilidade Pública
INSTRUÇÃO: Analise as informações constantes do quadro abaixo para responder à questão.


DESCRIÇÃO                                                                                 VALOR R$
Vencimento de Servidores Civis                                                    380.000,00
Obrigações Patronais ao INSS relativas a Autônomos                 58.700,00
Resgate de Letras do Tesouro (ARO)                                           82.500,00
Devolução de Caução em Dinheiro a Empreiteiro                        7.890,00
Juros de Letras Financeiras do Tesouro, de Longo Prazo           52.789,00
Fornecedores inscritos em Restos a Pagar Liquidados              48.720,00
Juros do Empréstimo ARO, junto à Caixa                                   18.780,00
Construção de Rodovias Vicinais                                                92.300,00
Contribuição ao PASEP                                                               38.980,00
Contas referentes ao Consumo de Energia Elétrica                    38.700,00
Principal de Empréstimo em Serviço da Dívida a Pagar             15.620,00
Compra de Veículos para a Secretaria de Saúde                       182.000,00
Compra de Ações para Aumento de Capital                                27.540,00


Qual o valor dos Dispêndios quanto à Categoria Econômica Correntes?
Alternativas
Ano: 2021 Banca: UFR Órgão: UFR Prova: UFR - 2021 - UFR - Contador |
Q2009975 Contabilidade Pública
INSTRUÇÃO: Analise as informações constantes do quadro abaixo para responder à questão.


DESCRIÇÃO                                                                                 VALOR R$
Vencimento de Servidores Civis                                                    380.000,00
Obrigações Patronais ao INSS relativas a Autônomos                 58.700,00
Resgate de Letras do Tesouro (ARO)                                           82.500,00
Devolução de Caução em Dinheiro a Empreiteiro                        7.890,00
Juros de Letras Financeiras do Tesouro, de Longo Prazo           52.789,00
Fornecedores inscritos em Restos a Pagar Liquidados              48.720,00
Juros do Empréstimo ARO, junto à Caixa                                   18.780,00
Construção de Rodovias Vicinais                                                92.300,00
Contribuição ao PASEP                                                               38.980,00
Contas referentes ao Consumo de Energia Elétrica                    38.700,00
Principal de Empréstimo em Serviço da Dívida a Pagar             15.620,00
Compra de Veículos para a Secretaria de Saúde                       182.000,00
Compra de Ações para Aumento de Capital                                27.540,00


Qual o valor dos Dispêndios sob o Enfoque Orçamentário?
Alternativas
Ano: 2021 Banca: UFR Órgão: UFR Prova: UFR - 2021 - UFR - Contador |
Q2009974 Contabilidade Pública
INSTRUÇÃO: Analise as informações constantes do quadro abaixo para responder à questão.


DESCRIÇÃO                                                                                 VALOR R$
Vencimento de Servidores Civis                                                    380.000,00
Obrigações Patronais ao INSS relativas a Autônomos                 58.700,00
Resgate de Letras do Tesouro (ARO)                                           82.500,00
Devolução de Caução em Dinheiro a Empreiteiro                        7.890,00
Juros de Letras Financeiras do Tesouro, de Longo Prazo           52.789,00
Fornecedores inscritos em Restos a Pagar Liquidados              48.720,00
Juros do Empréstimo ARO, junto à Caixa                                   18.780,00
Construção de Rodovias Vicinais                                                92.300,00
Contribuição ao PASEP                                                               38.980,00
Contas referentes ao Consumo de Energia Elétrica                    38.700,00
Principal de Empréstimo em Serviço da Dívida a Pagar             15.620,00
Compra de Veículos para a Secretaria de Saúde                       182.000,00
Compra de Ações para Aumento de Capital                                27.540,00


Qual o valor dos Dispêndios quanto à Categoria Econômica Capital?
Alternativas
Q1996554 Contabilidade Pública
A contabilidade no setor público se diferencia da contabilidade aplicada aos demais setores, em razão da sua natureza. É fundamental compreender os diferentes aspectos da Contabilidade Aplicada ao Setor Público (CASP) – orçamentário, patrimonial e fiscal, de modo a interpretar corretamente as informações contábeis. Nesse sentido, assinale a alternativa que corresponde ao aspecto orçamentário, voltado ao setor público. 
Alternativas
Q1904223 Contabilidade Pública
Em conformidade com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), que demonstrativos são exigidos para fins de apresentação das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP)? 
Alternativas
Q1904222 Contabilidade Pública
Sobre as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), de acordo com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), é CORRETO afirmar que:
Alternativas
Ano: 2021 Banca: FCM Órgão: COREN-MG Prova: FCM - 2021 - COREN-MG - Contador |
Q1903198 Contabilidade Pública
De acordo com a legislação e as normas que regem a Contabilidade Aplicada ao Setor Público, especialmente sobre a apresentação das Demonstrações Contábeis, é INCORRETO afirmar que
Alternativas
Q1895448 Contabilidade Pública

As demonstrações contábeis são a representação estruturada da situação patrimonial e do desempenho da entidade. A finalidade das demonstrações contábeis é proporcionar informação sobre a situação patrimonial, o desempenho e os fluxos de caixa da entidade que seja útil a grande número de usuários em suas avaliações e tomada de decisões sobre a alocação de recursos. Especificamente, as demonstrações contábeis no setor público devem proporcionar informação útil para subsidiar a tomada de decisão e a prestação de contas e responsabilização da entidade quanto aos recursos que lhe foram confiados, fornecendo informações:


I. Sobre as fontes, as alocações e os usos de recursos financeiros.

II. Úteis na avaliação da capacidade de a entidade financiar suas atividades e cumprir com suas obrigações e compromissos.

III. Agregadas e úteis para a avaliação do desempenho da entidade em termos dos custos dos serviços, eficiência e cumprimento dos seus objetivos.

IV. Sobre como a entidade financiou suas atividades e como supriu suas necessidades de caixa.


De acordo com as afirmativas acima, assinale a alternativa CORRETA:

Alternativas
Q1885139 Contabilidade Pública
A NBC TSP 11 – Apresentação das Demonstrações Contábeis, em seu item 21 apresenta o conjunto completo das Demonstrações Contábeis. Com base na referida norma analise os itens a seguir:

I. Balanço Patrimonial e Demonstração do Resultado.
II. Balanço Orçamentário e Balanço Financeiro.
III. Demonstração da Mutação do Patrimônio Líquido e Demonstração dos Fluxos de Caixa.
IV. Demonstração do Valor Adicionado e Notas Explicativas.

Assinale a alternativa que apresenta apenas os itens onde todas as demonstrações mencionadas se referem ao conjunto da NBC TSP 11. 
Alternativas
Q1881675 Contabilidade Pública
As normas estabelecidas do Manual de Contabilidade Aplicada ao Setor Público – MCASP, incluindo as relativas ao Plano de Contas Aplicado ao Setor Público – PCASP e às Demonstrações Contábeis Aplicadas ao Setor Público – DCASP, aplicam-se, obrigatoriamente, às entidades do setor público. Entretanto, atualmente NÃO se incluem entre essas entidades: 
Alternativas
Q1876346 Contabilidade Pública
Considerando as Demonstrações Contábeis Aplicadas ao Setor Público (DCASPs), avalie as informações a seguir:

I. Ativo Financeiro: compreende os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
II. Superávit orçamentário: é a diferença positiva entre as receitas realizadas e as despesas empenhadas.
III. Resultado financeiro: sua variação positiva não é sinônimo, necessariamente, de bom desempenho da gestão financeira, pois pode decorrer, por exemplo, da elevação do endividamento público.

Respectivamente/ordenadamente, as definições/resultados acima se referem a quais demonstrações:
Alternativas
Q1876344 Contabilidade Pública
Considerando os aspectos da contabilização dos duodécimos repassados pelo poder Executivo municipal ao poder Legislativo, avalie as informações a seguir:

I. são evidenciados na linha “Transferências Financeiras Recebidas” do Balanço Patrimonial do poder Legislativo.
II. na Demonstração das Variações Patrimoniais consolidada do município devem ser desconsiderados por se tratarem operações intragovernamentais.
III. devem ser contabilizados no PCASP (Plano de Contas Aplicado ao Setor Público Plano) do poder Executivo na conta de variação patrimonial "4.5.1.1.1.00.00 Transferências Recebidas para a Execução Orçamentária - Consolidação".

É correto o que se afirma em:
Alternativas
Q1875695 Contabilidade Pública
No que diz respeito às demonstrações contábeis aplicadas ao setor público, julgue os itens a seguir.

I O balanço patrimonial permite analisar a evolução da situação patrimonial da entidade pública de forma qualitativa e quantitativa.
II A demonstração das variações patrimoniais apresenta as alterações sofridas pelo patrimônio resultantes, ou não, da execução orçamentária.
III O balanço orçamentário permite avaliar de que forma as políticas públicas aplicadas impactaram o conjunto de bens direitos e obrigações do ente público.
IV A demonstração de mutações do patrimônio líquido apresenta as movimentações no patrimônio líquido do ente público ao longo de um período, mas não permite analisar como a gestão pública impactou o patrimônio.

Estão certos apenas os itens
Alternativas
Q1870208 Contabilidade Pública
O relatório contábil que permite analisar como as políticas adotadas pelos entes públicos geraram modificações no patrimônio público é
Alternativas
Q1864009 Contabilidade Pública

Considerando o conjunto de demonstrações contábeis aplicadas ao setor público (DCASP), indique a qual demonstração contábil se refere o quadro abaixo:
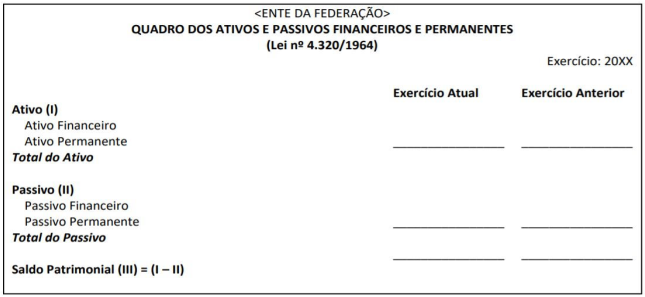


Imagem associada para resolução da questão


Fonte: BRASIL. Ministério da Fazenda. Secretaria do Tesouro Nacional. Manual

de Contabilidade Aplicada ao Setor Público. 8. ed. Brasília. 2018.

Alternativas
Ano: 2021 Banca: IBFC Órgão: MGS Prova: IBFC - 2021 - MGS - Técnico Contábil |
Q1857111 Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual, a contabilidade aplicada ao setor público, ao final do exercício financeiro, deve elaborar e publicar as demonstrações contábeis. Assinale a alternativa que apresenta as demonstrações contábeis exigidas pelo setor público.
Alternativas
Respostas
441: D
442: A
443: B
444: D
445: B
446: D
447: A
448: D
449: C
450: C
451: D
452: D
453: A
454: B
455: A
456: A
457: E
458: E
459: A
460: C