Questões de Concurso
Sobre demonstrações contábeis aplicadas ao setor público - dcasp em contabilidade pública
Foram encontradas 845 questões


A entidade tinha investimentos em imóveis no exterior, sendo que uma parte sofreu perda de valor em decorrência de um terremoto ocorrido em dezembro de 2025.
Nas demonstrações contábeis da entidade do setor público, em 31/12/2025,
I. Principais premissas realizadas acerca dos eventos passados estritamente relacionados aos ativos diferidos.
II. Valores de algum reembolso previsto, apresentando o valor de qualquer passivo que tenha sido reconhecido na forma do reembolso.
III. Breve descrição da natureza da obrigação e do prazo esperado para qualquer saída resultante de benefícios econômicos ou potencial de serviços.
IV. Indicativo das incertezas relacionadas ao valor ou prazo dessas saídas.
Quais estão corretos?
I – O resultado orçamentário do Balanço Orçamentário integra diretamente o resultado patrimonial da Demonstração das Variações Patrimoniais e deve coincidir com ele depois dos ajustes extraorçamentários.
II – A Demonstração das Variações Patrimoniais evidencia alterações resultantes ou independentes da execução orçamentária e apresenta o resultado patrimonial do exercício.
III – O quadro principal do Balanço Patrimonial classifica ativos e passivos como financeiros e permanentes, enquanto a divisão entre circulante e não circulante fica restrita às notas.
IV – O Balanço Patrimonial pode apresentar o quadro principal por circulante e não circulante e, em quadro próprio, a classificação financeira e permanente exigida pela legislação.
V – A Demonstração das Mutações do Patrimônio Líquido, quando aplicável, evidencia alterações patrimoniais que não se resumem ao resultado apurado no período.
Estão corretas, apenas, as afirmativas:
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) têm como finalidade proporcionar informação sobre a situação patrimonial, o desempenho e os fluxos de caixa das entidades do setor público (CFC, 2018). Sobre as DCASP, julgue os itens a seguir:
I.A estrutura da Demonstração das Mutações do Patrimônio Líquido (DMPL) é apresentada em formato matricial, no qual as linhas evidenciam as contas contábeis do patrimônio líquido das quais os dados são extraídos e as colunas indicam os fatos contábeis, delimitando o par de lançamento que originou a mutação nessas contas.
II.O Balanço Patrimonial é composto por contas de natureza permanente, enquanto a Demonstração das Variações Patrimoniais (DVP) é estruturada a partir de contas de natureza temporária.
III.Na estrutura da Demonstração dos Fluxos de Caixa, as entradas e saídas de caixa são classificadas exclusivamente em receitas e despesas orçamentárias, enquanto o registro de fluxos extraorçamentários é evidenciado apenas no Balanço Financeiro.
É correto o que se afirma em:
- Recebimento de impostos do exercício de 2024, no valor de R$ 300.000,00 (desconsiderar encargos por atraso).
- Impostos de competência do exercício de 2025, valor total de R$ 2.000.000,00, sendo que R$ 1.500.000,00 foi recebido ao longo do exercício e o restante ficou registrado para recebimento em exercícios futuros.
- Apropriação (registro) da nota fiscal de prestador de serviços no exercício de 2025, com pagamento previsto para janeiro de 2026, com valor de R$ 200.000,00.
- Prestação de contas por parte de servidor que recebeu, no ano de 2024, valor para suprimento de fundos. O valor das despesas do exercício de 2025 comprovadas, foi de R$ 50.000,00.
- Recebimento de receitas financeiras do exercício, no valor de R$ 100.000,00.
- Depreciação de bens do Ativo Imobilizado no exercício de 2025: R$ 350.000,00.
- Despesas financeiras no exercício de 2025, no valor de R$ 50.000,00.
Com base nas informações apresentadas, é CORRETO afirmar que:
Durante a elaboração da prestação de contas anual do CONTER, um técnico em contabilidade recebeu, para conferência, a minuta da demonstração dos fluxos de caixa. Constatou‑se que, no exercício, ocorreram as seguintes operações: (I) arrecadação de receitas correntes provenientes de anuidades; (II) pagamento de despesas correntes regularmente liquidadas; (III) aquisição, com pagamento à vista, de equipamentos destinados à modernização administrativa; (IV) alienação de um veículo pertencente ao imobilizado, com ingresso financeiro integral na conta bancária da entidade; e (V) contratação de operação de crédito regularmente autorizada pelo órgão competente e formalizada, cujo recurso foi integralmente creditado na conta corrente da entidade.
Com base nessa situação hipotética, julgue os itens a seguir, considerando que todas as operações foram corretamente registradas e que inexistem inconsistências documentais.
Durante a elaboração da prestação de contas anual do CONTER, um técnico em contabilidade recebeu, para conferência, a minuta da demonstração dos fluxos de caixa. Constatou‑se que, no exercício, ocorreram as seguintes operações: (I) arrecadação de receitas correntes provenientes de anuidades; (II) pagamento de despesas correntes regularmente liquidadas; (III) aquisição, com pagamento à vista, de equipamentos destinados à modernização administrativa; (IV) alienação de um veículo pertencente ao imobilizado, com ingresso financeiro integral na conta bancária da entidade; e (V) contratação de operação de crédito regularmente autorizada pelo órgão competente e formalizada, cujo recurso foi integralmente creditado na conta corrente da entidade.
Com base nessa situação hipotética, julgue os itens a seguir, considerando que todas as operações foram corretamente registradas e que inexistem inconsistências documentais.
Durante a elaboração da prestação de contas anual do CONTER, um técnico em contabilidade recebeu, para conferência, a minuta da demonstração dos fluxos de caixa. Constatou‑se que, no exercício, ocorreram as seguintes operações: (I) arrecadação de receitas correntes provenientes de anuidades; (II) pagamento de despesas correntes regularmente liquidadas; (III) aquisição, com pagamento à vista, de equipamentos destinados à modernização administrativa; (IV) alienação de um veículo pertencente ao imobilizado, com ingresso financeiro integral na conta bancária da entidade; e (V) contratação de operação de crédito regularmente autorizada pelo órgão competente e formalizada, cujo recurso foi integralmente creditado na conta corrente da entidade.
Com base nessa situação hipotética, julgue os itens a seguir, considerando que todas as operações foram corretamente registradas e que inexistem inconsistências documentais.
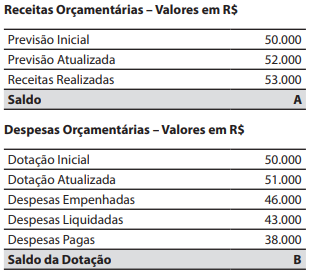
( ) O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
( ) O Balanço Financeiro (BF) evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. É nesta demonstração contábil que se faz a apuração do superávit financeiro, que permite a abertura de créditos adicionais ao orçamento vigente.
( ) Além do Quadro Principal, compõem o Balanço Patrimonial o Quadro de Transferências Financeiras Recebidas e Concedidas e o Quadro de Juros e Encargos da Dívida.

 Conheça nossos planos