Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


No balanço financeiro devem ser demonstradas as receitas e despesas do período, os saldos do exercício anterior e o saldo que irá para o exercício seguinte, inclusive os pagamentos e recebimentos orçamentários, extraorçamentários e das contas de compensação.
Considerando as informações e os dados apresentados, relativos à entidade governamental hipotética X, julgue o item a seguir, concernentes à elaboração das demonstrações contábeis aplicadas ao setor público.
O balanço financeiro da entidade X deve apresentar registro de despesa orçamentária relativa a folha de pessoal no valor de R$ 36.000, referente ao montante pago no exercício.
Considere as informações extraídas do Balanço Orçamentário referentes ao exercício financeiro de 2014, de uma entidade pública:
− Previsão Atualizada da Receita ................................................R$ 19.000.000,00
− Receita Arrecadada ................................................................. R$ 20.500.000,00
− Abertura de Crédito Adicional Suplementar ...................................R$ 100.000,00
− Despesa Empenhada ...............................................................R$ 21.000.000,00
Considere, ainda, as seguintes transações realizadas no exercício financeiro de 2014
− Recebimento de Depósito Caução ...............................................R$ 800.000,00
− Pagamento de Restos a Pagar ................................................. R$ 1.450.000,00
− Baixa de Bem móvel por sinistro ...................................................R$ 120.000,00
− Inscrição de Restos a Pagar em 31/12/2014 .............................R$ 2.000.000,00
Com base nestas informações, o Saldo em Espécie, em 2014, conforme evidenciado no Balanço Financeiro, foi, em reais,
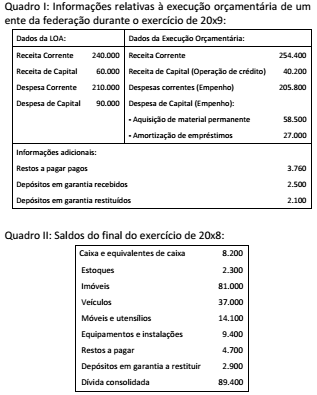
O saldo de caixa do ente da federação ao final do exercício de 20x9, apurado a partir das informações dos Quadros I e II, e considerando o valor inscrito em restos a pagar é:
A partir dos dados dos Quadros I e II, e sabendo-se que 5% das despesas correntes não foram pagas e que, das despesas de capital, a amortização de empréstimos foi integralmente paga no exercício, além de 70% do valor relativo à aquisição de material permanente, o valor das despesas que devem ser inscritas em restos a pagar é:
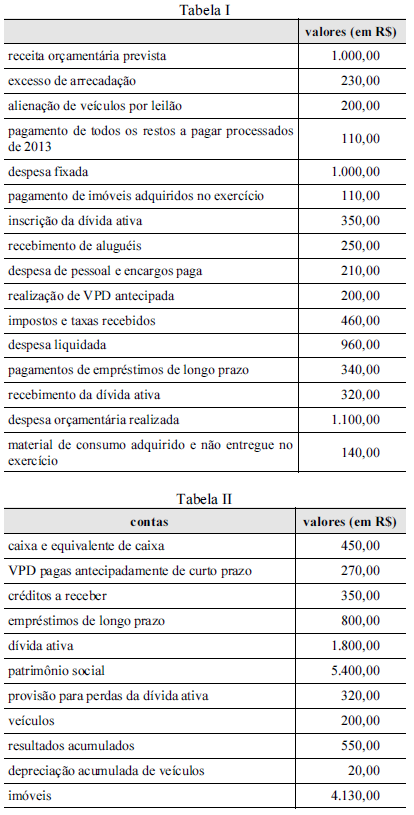
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado. Com base nessa situação hipotética, julgue o seguinte item, de acordo com a legislação vigente.
O resultado financeiro do exercício de 2014 foi superior a R$ 900,00.
Os recursos obtidos por meio de operações de crédito por antecipação da receita integram o cômputo geral das receitas orçamentárias demonstradas no balanço financeiro.
R$
− Alienação de bens imóveis ....................................................................... 370,00
− Recebimento de impostos ........................................................................ 220,00
− Inscrição em restos a pagar ..................................................................... 270,00
− Recebimento de aluguel não previsto na Lei Orçamentária
Anual do exercício ....................................................................................... 180,00
− Pagamento de restos a pagar do exercício anterior ................................ 130,00
− Despesa com aquisição de material de consumo .................................... 110,00
− Cancelamento de dívida ativa ................................................................. 60,00
− Rendimentos de aplicações financeiras .................................................. 90,00
− Amortização de empréstimos .................................................................. 120,00
− Operações de Crédito por Antecipação da Receita
Orçamentária − ARO .................................................................................. 80,00
− Despesa empenhada e anulada no próprio exercício .............................. 40,00
− Recebimento de caução de empresa participante em licitação ................ 50,00
− Recebimento em doação de dois terrenos para construção de
dois hospitais públicos ................................................................................. 120,00
− Despesa com manutenção de veículos..................................................... 240,00
Julgue o item subsequente, que dizem respeito à estrutura e às características dos balanços orçamentário, financeiro e patrimonial e da demonstração das variações patrimoniais, previstos na Lei n.º 4.320/1964.
O balanço financeiro demonstra a receita e a despesa orçamentárias, bem como os recebimentos e pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie do exercício anterior e os que se transferem para o exercício seguinte.
Os atos e fatos são registrados pela Contabilidade Aplicada ao Setor Público (CASP) com o objetivo de gerar informações que subsidiem o controle e a aplicação adequada e responsável dos recursos públicos. Com isso, pode-se dizer que as informações geradas pela CASP apresentam diferentes aspectos.
Acerca dos aspectos da Contabilidade Aplicada ao Setor Público, analise as afirmações a seguir:
I) Os registros de atos e fatos poderão alcançar um ou mais aspectos da Contabilidade Aplicada ao Setor Público.
II) O processo de convergência às normas internacionais de Contabilidade Aplicada ao Setor Público visa a contribuir para o desenvolvimento do aspecto patrimonial.
III) O Relatório Resumido da Execução Orçamentária (RREO) representa um instrumento de evidenciação do aspecto fiscal.
IV) O Balanço Financeiro e a Demonstração dos Fluxos de Caixa são relatórios produzidos no âmbito do aspecto financeiro.
É correto somente o que se afirma em:
Considere as informações extraídas do Balanço Orçamentário, referentes ao exercício financeiro de 2014, de uma entidade pública:
− Previsão Atualizada da Receita: R$ 9.000.000,00
− Receita Arrecadada: R$ 9.500.000,00
− Despesa Empenhada: R$ 8.700.000,00
− Inscrição de Restos a Pagar em 31/12/2014: R$ 900.000,00
Considere, ainda, as seguintes transações realizadas no exercício financeiro de 2014:
− Devolução de Depósito Caução: R$ 500.000,00
− Pagamento de Restos a Pagar: R$ 1.450.000,00
− Reconhecimento do aumento da Dívida Fundada decorrente de juros incorridos: R$ 60.000,00
Com base nestas informações, o saldo em espécie em 2014, conforme evidenciado no Balanço Financeiro, foi, em reais,
O texto refere-se
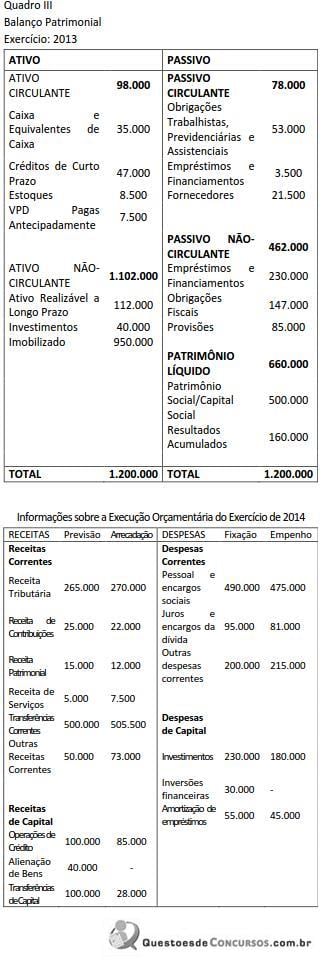
Considerando as informações da execução orçamentária da Prefeitura Municipal de Tulipas do Norte (Quadro III) e ainda que: (i) não houve recebimento de natureza extraorçamentária no período; (ii) dos créditos de curto prazo, 50% foram recebidos; (iii) todas as obrigações de natureza circulante do exercício anterior foram pagas no período corrente; (iv) das despesas executadas no exercício, 10% não foram pagas.
O saldo de caixa ao final de 2014 era de:
• previsão da receita orçamentária e fixação da despesa orçamentária, no valor de R$ 160.000,00 cada;
• lançamento de impostos no valor de R$ 100.000,00, sendo arrecadados 80% desse valor;
• recebimento de imóvel em doação no valor de R$ 60.000,00;
• empenho e liquidação de despesas de pessoal no valor de R$ 75.000,00, sendo R$ 50.000,00 pagos no exercício e R$ 25.000,00 inscritos em restos a pagar.
A partir dessa situação, julgue o item a seguir relativo à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.
Considerando-se os valores inscritos em restos a pagar, é correto afirmar que o balanço financeiro apresentou saldo para o exercício seguinte de R$ 90.000,00.
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
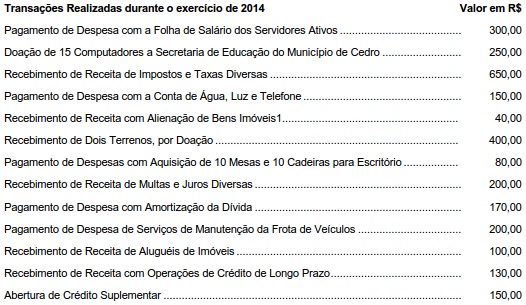
Considerando as transações realizadas pela entidade durante o exercício de 2014 e a estrutura do Balanço Financeiro, o saldo em espécie do disponível (caixa e bancos), em 31/12/2014, é de, em reais:

 Conheça nossos planos