Questões de Concurso Sobre balanço financeiro - bf em contabilidade pública

Foram encontradas 985 questões

Q1338627 Contabilidade Pública

INSTRUÇÃO: Com base nos dados abaixo, responda à questão.


No Balanço Financeiro conclui-se que o Disponível para o Exercício Seguinte é
Alternativas
Q1337528 Contabilidade Pública
Assinale a alternativa CORRETA a respeito dos componentes da dívida flutuante inserida no passivo financeiro.
Alternativas
Q1336555 Contabilidade Pública

O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. Ele é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público.

A alternativa que está em desacordo com as regras de elaboração do balanço financeiro é:

Alternativas
Q1215964 Contabilidade Pública
É um quadro com duas seções, ingressos de Receitas Orçamentárias e Recebimentos Extraorçamentários e dispêndios de Despesa Orçamentária e Pagamentos Extraorçamentários, que se equilibram com a inclusão do saldo em espécie do exercício anterior na coluna dos ingressos e o saldo em espécie para o exercício seguinte na coluna dos dispêndios. Essa definição é característica do Balanço
Alternativas
Ano: 2016 Banca: FADESP Órgão: SAAEP de Parauapebas - PA
Q1205038 Contabilidade Pública
A demonstração contábil que evidencia as alterações ocorridas no patrimônio, resultantes ou independentes da execução orçamentária, indicando o resultado patrimonial do exercício é o(a) 
Alternativas
Ano: 2016 Banca: CETAP Órgão: Prefeitura de Abaetetuba - PA
Q1184388 Contabilidade Pública
Marque a alternativa correta sobre a Res. CFC 11.33/08 NBC T16.6 - Demonstrações Contábeis aplicadas ao Setor Público:
Alternativas
Q1150937 Contabilidade Pública

A Resolução CFC 1.133/2008 aduz sobre os demonstrativos utilizados no setor público. Marque a alternativa correta sobre o tema:

I- O Balanço Financeiro se estrutura em Ativo, Passivo e Patrimônio Líquido, evidencia qualitativa e quantitativamente a situação patrimonial da entidade pública.

II- O Balanço Orçamentário evidencia as receitas e as despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado orçamentário.

III- O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. 

Alternativas
Q1112907 Contabilidade Pública
Relacione as demonstrações contábeis aplicadas ao setor público, apresentadas na COLUNA I, com o conceito apresentado na COLUNA II.
COLUNA I 1. Balanço orçamentário 2. Balanço financeiro 3. Balanço patrimonial 4. Demonstração das variações patrimoniais
COLUNA II ( ) Demonstra as despesas e receitas previstas e realizadas. ( ) Evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública, por meio de contas representativas do patrimônio público. ( ) Evidencia as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução orçamentária. ( ) Demonstra a receita e a despesa orçamentárias bem como os recebimentos e pagamentos de natureza extraorçamentária.
Assinale a sequência CORRETA.
Alternativas
Q1008532 Contabilidade Pública

Considere os dados a seguir, extraídos das demonstrações contábeis consolidadas de um Município referentes a X1:
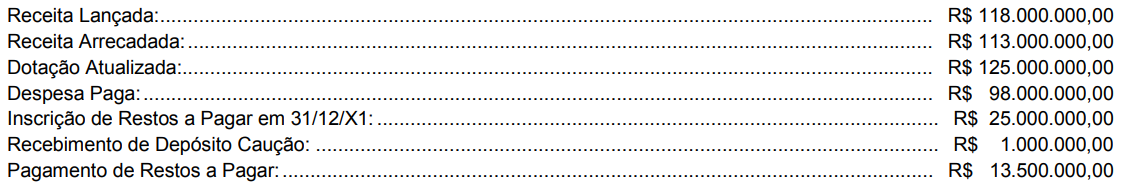
Imagem associada para resolução da questão

Com base nessas informações,

Alternativas
Q986733 Contabilidade Pública
O Balanço Financeiro demonstrará a receita e a despesa orçamentária, bem como os recebimentos e os pagamentos de natureza extra orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte. Neste sentido e correto dizer que neste balanço:
Alternativas
Q986720 Contabilidade Pública
O Balanço Financeiro (BF) segundo o artigo 103, da Lei Federal nº 4.320/64, evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extra orçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. Ainda este Balanço e composto por um único quadro que evidência a movimentação financeira das entidades do setor público, demonstrando:
Alternativas
Q958305 Contabilidade Pública
Assinale a afirmativa INCORRETA. 
Alternativas
Q944771 Contabilidade Pública

Atenção: Para responder a questão, considere as transações, a seguir, ocorridas em dezembro de 2015 em um Conselho Regional de Medicina − CRM:


− Pagamento das anuidades pelos profissionais na rede bancária credenciada no valor de R$ 8.000.000,00, cujos direitos a receber já tinham sido reconhecidos pela contabilidade do CRM em janeiro de 2015.

− Juros auferidos e recebidos, no valor de R$ 200.000,00, referentes a aplicações financeiras.

− Taxas arrecadadas no valor de R$ 50.000,00 referentes à emissão de cédulas de identidade profissional. A emissão ocorreu no mês de janeiro de 2016.

− Arrecadação de multas e juros, no valor de R$ 600.000,00, referentes a 2014.

− Pagamento de despesas com Pessoal e Encargos Sociais no valor de R$ 4.000.000,00 referentes a dezembro de 2015, cuja obrigação ainda não havia sido reconhecida pela contabilidade do CRM.

− Pagamento de bolsas de estudo e pesquisa a estudantes no valor de R$ 250.000,00 referentes a novembro de 2015, em uma transação sem contraprestação.

− Depreciação dos ativos imobilizados referente a dezembro de 2015 no valor de R$ 500.000,00.

− Pagamento a pessoas jurídicas no valor de R$ 300.000,00 referente a despesa orçamentária empenhada e liquidada em 2014. A despesa orçamentária era referente a serviços de consultoria.

− Inscrição, em 31/12/2015, de Restos a Pagar não Processados no valor de R$ 5.000.000,00. 

Essas transações, tomadas em conjunto, geraram no Resultado Financeiro de 2015 do CRM, conforme evidenciado no Balanço Financeiro,
Alternativas
Q819292 Contabilidade Pública
Com base na Lei 4.320 de 1.964 e em seus balanços e demonstrações: Assinale a alternativa que completa corretamente a lacuna. _______________________ demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
Alternativas
Q819252 Contabilidade Pública
Assinale a alternativa que completa correta e respectivamente as lacunas. O Balanço ___________ evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios ______________ , conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
Alternativas
Q773632 Contabilidade Pública
Qual das alternativas a seguir apresenta a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extra orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte?
Alternativas
Ano: 2016 Banca: FCC Órgão: AL-MS Prova: FCC - 2016 - AL-MS - Contador |
Q767528 Contabilidade Pública
As demonstrações contábeis do exercício de 2015 do Estado do Rio Negro foram publicadas no Diário Oficial do Estado em 31/03/2016. O demonstrativo contábil que evidencia a movimentação financeira das entidades do setor público, demonstrando a receita orçamentária realizada e a despesa orçamentária executada, por fonte e destinação de recurso, discriminando as ordinárias e as vinculadas, é
Alternativas
Ano: 2016 Banca: FCC Órgão: AL-MS Prova: FCC - 2016 - AL-MS - Contador |
Q767525 Contabilidade Pública
Determinado Estado da região Central do Brasil, no exercício de 2015, repassou à Assembleia Legislativa, a título de duodé- cimos, o total de R$ 90.178.000,00, para execução orçamentária. Os duodécimos recebidos pela Assembleia Legislativa deverão ser demonstrados, no Balanço Financeiro, como
Alternativas
Ano: 2016 Banca: FCC Órgão: PGE-MT Prova: FCC - 2016 - PGE-MT - Analista – Contador |
Q766144 Contabilidade Pública

Considere as informações referentes a 2015, a seguir, extraídas do sistema de contabilidade de uma autarquia estadual:
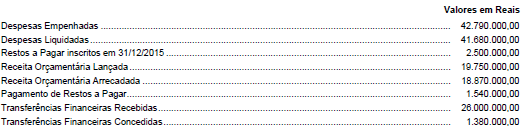
Imagem associada para resolução da questão 

O resultado financeiro do exercício de 2015 apurado a partir do Balanço Financeiro foi  

Alternativas
Q757503 Contabilidade Pública
Analise as afirmativas abaixo, dê valores Verdadeiro (V) ou Falso (F) e assinale a alternativa que apresenta a sequência correta, de cima para baixo. ( ) No Patrimônio Líquido, deve ser evidenciado o resultado do período segregado dos resultados não acumulados de períodos anteriores. ( ) A classificação dos elementos patrimoniais considera a segregação em circulante e não circulante, com base em seus atributos de conversibilidade e exigibilidade. ( ) As contas do ativo devem ser dispostas em ordem decrescente de grau de conversibilidade; as contas do passivo, em ordem decrescente de grau de exigibilidade. ( ) O Balanço Orçamentário evidencia as receitas e as despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado orçamentário. ( ) O Balanço Orçamentário é estruturado de forma a evidenciar a integração entre o planejamento e a execução orçamentária.
( ) O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.

Alternativas
Respostas
621: B
622: A
623: D
624: E
625: B
626: C
627: C
628: B
629: C
630: B
631: E
632: B
633: B
634: A
635: B
636: D
637: A
638: C
639: A
640: E