Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


Analise os dados do Balanço Orçamentário do exercício de x1 de determinada entidade pública e responda à questão.

Acerca do balancete e das demonstrações contábeis, julgue o item a seguir.
O balanço financeiro evidencia o fluxo das disponibilidades,
apurado a partir dos recebimentos e pagamentos orçamentários
ou extraorçamentários, não contemplando as variações
patrimoniais aumentativas nem as diminutivas, pois essas
variações não representam movimentação financeira.

Fatos ocorridos no mês de dezembro de 2012:
1. Empenho do saldo de crédito disponível da categoria econômica corrente
2. Recebimento de $20 referente a depósito não identificado
3. Liquidado todo o saldo atualizado de crédito empenhado a liquidar das duas categorias econômicas orçamentárias
4. Arrecadado e recolhido o saldo de receita a realizar corrente de serviços
5. Restituição de 90% dos recursos extraorçamentários recebidos
6. Considerando que toda aquisição de material de consumo foi para estoque de almoxarifado, a contabilidade foi informada que no inventário final de dezembro consta 10% do valor por competência ainda em almoxarifado
7. Registrada a depreciação dos equipamentos em 10% sobre o valor por competência anual, independente do mês de aquisição
8. Inscrição da dívida ativa tributária em $3 e da não tributária em $2
9. Pagamento das despesas orçamentárias por fonte de recursos com base nas categorias econômicas e na regra de ouro da responsabilidade fiscal
10. Inscrição dos restos a pagar processados
Para responder a questão, considere os atos e fatos extraídos de uma entidade da administração direta a seguir.
I. Aprovação da LOA com receita corrente $140, receita de capital $60, despesa corrente $130 e despesa de capital $70.
II. Execução orçamentária por caixa da receita corrente efetiva de $120.
III. Recebidos $50 referente a alienação de bens.
IV. Recebidos $20 de depósitos de terceiros.
V. Execução orçamentária por competência de toda despesa corrente efetiva.
VI. Liquidação de $60 com aquisição de bens. VII. Baixa de bens sucateados no valor de $10.
VIII.Pagamento das despesas orçamentárias de acordo com a disponibilidade financeira por categoria econômica e a regra de ouro da LRF.
IX. Retenção de $10 referente a consignações da folha de pagamento.
X. Pagamento ou restituição de metade dos recursos
extraorçamentários.
O Balanço Financeiro evidencia a movimentação financeira das entidades do setor público no período a que se refere e discrimina
( ) a receita orçamentária realizada por destinação de recurso (destinação vinculada e/ou destinação ordinária).
( ) a despesa orçamentária executada por destinação de recurso (destinação vinculada e/ou destinação ordinária).
( ) os recebimentos e os pagamentos extraorçamentários.
( ) as transferências ativas e passivas decorrentes, ou não, da execução orçamentária.
( ) o saldo inicial e o saldo final em espécie.
A classificação correta obtida, de cima para baixo, é:

Os dados das tabelas acima, em que os valores são expressos em reais, foram extraídos do balancete da prefeitura de uma cidade, em 31/12/2010, e representam apenas as receitas e despesas orçamentárias executadas. Com base nos dados apresentados, julgue o próximo item.
Com base nos dados apresentados na tabela, e sabendo-se que houve inscrição em restos a pagar de parte da despesa executada, é
possível afirmar que, na elaboração do balanço financeiro da referida prefeitura, a soma dos ingressos e dispêndios extraorçamentários
será igual a zero.
O balanço financeiro é elaborado a partir de todas as transações do setor público registradas nos subsistemas patrimonial, orçamentário e de compensação.
• previsão da receita orçamentária: .................... R$ 80.000,00.
• fixação da despesa orçamentária: ................... .R$ 80.000,00.
• arrecadação de impostos: ............................... . R$ 50.000,00.
• empenho de despesas: ..................................... R$ 80.000,00.
• liquidação de despesas: ................................... R$ 70.000,00.
• inscrição de despesas em restos a pagar: .......R$ 30.000,00.
• recebimento de imóvel em doação: .................R$ 100.000,00.
Com base nessas informações, julgue o item a seguir, acerca da elaboração das demonstrações contábeis em conformidade com a Lei n.º 4.320/1964.
O balanço financeiro apresenta saldo de R$ 10.000,00 para o exercício seguinte.
item valor
receita prevista R$ 180.000,00
despesa fixada R$ 180.000,00
impostos arrecadados R$ 165.000,00
despesas empenhadas R$ 168.000,00
despesas liquidadas R$ 152.000,00
despesas inscritas em restos a pagar R$ 54.000,00
recebimento de depósitos de terceiros R$ 18.000,00
Com base na Lei n.º 4.320/1964 e nas informações apresentadas na tabela acima, referentes ao primeiro exercício financeiro encerrado de determinada entidade governamental, julgue o item que se segue.
Para fins de apuração do resultado financeiro do exercício, deve-se considerar a despesa orçamentária no valor de R$ 114.000,00, correspondente às despesas empenhadas deduzidas dos valores inscritos em restos a pagar.
A Lei Orçamentária Anual - LOA aprovada para o exercício de 2012 de determinado ente público apresentou por categoria econômica as seguintes receitas e despesas:

exercício financeiro de X1.

- Recebimentos Extraorçamentários no valor de R$ (mil) 2.000,00, incluso o valor da inscrição de restos a pagar referente ao exercício financeiro de X1.
- Pagamentos Extraorçamentários no valor de R$ (mil) 2.800,00.
Com base nessas informações, o Saldo em Espécie, no exercício de X1 e em milhares de reais, foi
− Previsão da receita e fixação da despesa referentes à aprovação do orçamento com base na Lei Orçamentária Anual, no valor de R$ 10.000.000,00.
− Obtenção de Empréstimo por Antecipação da Receita Orçamentária no valor de R$ 900.000,00. − Lançamento e arrecadação de tributos no valor de R$ 3.000.000,00.
− Lançamento e arrecadação de receitas de serviços no valor de R$ 4.950.000,00.
− Recebimento de créditos não tributários inscritos em dívida ativa no valor de R$ 500.000,00.
− Contratação de operações de crédito para compra de bens móveis no valor de R$ 2.000.000,00.
− Abertura de créditos adicionais especiais no valor de R$ 25.000,00, em julho de 2012.
− Empenho de despesas com: Pessoal e Encargos Sociais R$ 2.500.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.300.000,00; Inversões Financeiras
− Aquisição de Bens Móveis R$ 2.000.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Liquidação de despesas com: Pessoal e Encargos Sociais R$ 2.300.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.000.000,00; Inversões Financeiras − Aquisição de Bens Móveis R$ 1.600.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Pagamento de despesas com: Pessoal e Encargos Sociais R$ 2.100.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.000.000,00; Inversões Financeiras − Aquisição de Bens Móveis R$ 1.350.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Pagamento de Restos a Pagar Processados no valor de R$ 500.000,00.
− Depreciação de bens móveis e imóveis no valor de R$ 230.000,00.
− Amortização do Principal da Operação de Crédito por Antecipação da Receita Orçamentária − R$ 900.000,00.
No curso de uma auditoria, estão em análise as contas de um órgão da administração pública direta da União em seu primeiro exercício financeiro, com apuração das seguintes receitas e despesas:
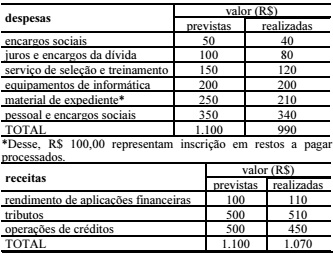
Considerando as informações apresentadas acima, as normas vigentes e, ainda, o consumo total do material de consumo adquirido, julgue o item subsecutivo , em relação às demonstrações contábeis previstas na Lei n.º 4.320/1964.

O resultado financeiro do exercício da entidade QT foi superavitário em R$ 33.000.

 Conheça nossos planos