Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


Integram o balanço financeiro itens orçamentários (receitas e despesas) e extra-orçamentários (recebimentos e pagamentos). Então, está correta a contabilidade da unidade que registra, nesse balanço, como receita extra-orçamentária, os restos a pagar inscritos no exercício.
Um dos demonstrativos apresentados a seguir evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte, conforme NBC T 16.6 – Demonstrações Contábeis. Identifique-o.
Tendo em vista as tabelas seguintes, considere:
Receita Prevista R$ 2 000 000,00
Receita Lançada R$ 1 940 000,00
Receita Arrecadada R$ 1 900 000,00
Despesa Fixada R$ 2 000 000,00
Despesa Empenhada R$ 1 830 000,00
Despesa Liquidada R$ 1 800 000,00
Referente ao exercício financeiro XX de um órgão público.
Durante o exercício XX, além de transações referentes ao orçamento e à sua execução, o órgão público pagou diferenças no valor de R$ 200 000,00, teve recebimentos de depósitos caução no valor de R$ 12 000,00 e houve reconhecimento à depreciação dos bens imóveis no valor de R$ 28 000,00.
Com base nessas informações, é CORRETO afirmar
que o
Considere os dados, a seguir, extraídos das demonstrações contábeis consolidadas do Município Alfa referentes a X1:
Receita Lançada: ..................................................... R$ 4.200.000,00
Receita Arrecadada: ................................................ R$ 4.120.000,00
Despesa Empenhada: ............................................. R$ 4.230.000,00
Despesa Liquidada: ................................................. R$ 4.180.000,00
Inscrição de Restos a Pagar referentes a X1: ............. R$ 550.000,00
Recebimento de Depósito Caução: .............................. R$145.000,00
Pagamento de Restos a Pagar: .................................. R$ 420.000,00
Considerando estas informações, o resultado financeiro do exercício de X1 apurado com base no Balanço Financeiro referente a
X1 foi, em reais,
Os dados a seguir foram extraídos do Balanço Financeiro (art. 103 da Lei n°4.320/1964).
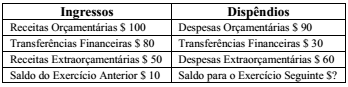
De acordo com os dados apresentados, o Resultado Financeiro
do Exercício (RFE) foi
As NBCASP determinam quais são as demonstrações contábeis aplicadas ao setor público. Dentre elas, está o Balanço Financeiro.
Analise as afirmações sobre Balanço Financeiro a seguir.
I O Balanço Financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
II O Balanço Financeiro é um quadro com duas seções: Ingressos (Receitas Orçamentárias e Recebimentos Extraorçamentários) e Dispêndios (Despesa Orçamentária e Pagamentos Extraorçamentários), que se equilibram com a inclusão do saldo em espécie do exercício anterior na coluna dos dispêndios e o saldo em espécie para o exercício seguinte na coluna dos ingressos.
III Dentre outras, são discriminadas no Balanço Financeiro a despesa orçamentária executada por destinação de recurso (destinação vinculada e/ou destinação ordinária), os recebimentos e os pagamentos extraorçamentários, e as transferências financeiras decorrentes, ou não, da execução orçamentária.
IV Para a elaboração do Balanço Financeiro, devido à sua abrangência, são utilizadas todas as Classes que compõem o Plano de Contas Aplicado ao Setor Público.
Analisando as afirmações apresentadas, verifica-se que
O balanço financeiro de uma prefeitura, elaborado em 31/12/2014, apresentava a seguinte estrutura (valores em R$):
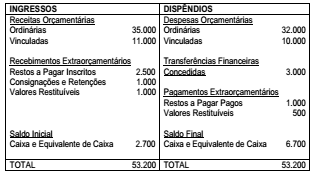
Com base nesses dados, pode-se concluir que o valor das
despesas pagas do exercício foi igual a:
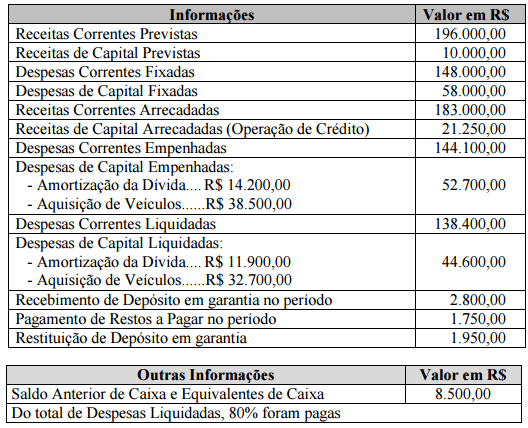
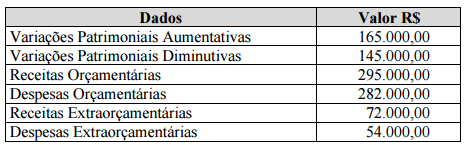
O Resultado Financeiro foi superavitário em:

 Conheça nossos planos