Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2014 - Câmara dos Deputados - Analista Legislativo - Consultor de Orçamento e Fiscalização Financeira |
Q420966
Contabilidade Pública
Os eventos e dados relacionados abaixo foram registrados no primeiro exercício financeiro de uma unidade gestora da Câmara dos Deputados.
▸ Aprovação da LOA, com previsão da receita e fixação da despesa no valor de R$ 180.000;
▸ Lançamento de impostos no valor de R$ 90.000, sendo arrecadados 80% desse valor;
▸ Depósitos de terceiros no valor de R$ 18.000, recebidos em garantia de contratos;
▸ Compra de veículo no valor de R$ 48.000, com vida útil estimada de 5 anos, sendo 50% pagos à vista e 50% inscritos em restos a pagar.
Com base nessas informações hipotéticas e tendo em vista o plano de contas aplicado ao setor público composto por oito classes de contas e os critérios para elaboração das demonstrações contábeis aplicadas ao setor público no referido exercício, julgue o item seguinte.
Na elaboração do balanço financeiro, deve ser evidenciado um saldo em espécie para o exercício seguinte no valor de R$ 66.000.
▸ Aprovação da LOA, com previsão da receita e fixação da despesa no valor de R$ 180.000;
▸ Lançamento de impostos no valor de R$ 90.000, sendo arrecadados 80% desse valor;
▸ Depósitos de terceiros no valor de R$ 18.000, recebidos em garantia de contratos;
▸ Compra de veículo no valor de R$ 48.000, com vida útil estimada de 5 anos, sendo 50% pagos à vista e 50% inscritos em restos a pagar.
Com base nessas informações hipotéticas e tendo em vista o plano de contas aplicado ao setor público composto por oito classes de contas e os critérios para elaboração das demonstrações contábeis aplicadas ao setor público no referido exercício, julgue o item seguinte.
Na elaboração do balanço financeiro, deve ser evidenciado um saldo em espécie para o exercício seguinte no valor de R$ 66.000.
Ano: 2014
Banca:
VUNESP
Órgão:
FUNDUNESP
Prova:
VUNESP - 2014 - FUNDUNESP - Assistente Administrativo |
Q420167
Contabilidade Pública
Demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte. Esse conceito faz referência à peça contábil denominada
Ano: 2014
Banca:
FCC
Órgão:
TCE-PI
Prova:
FCC - 2014 - TCE-PI - Auditor Fiscal de Controle Externo |
Q416837
Contabilidade Pública
Texto associado
Atenção: Para responder à questão , considere os fatos relacionados, a seguir, referentes ao exercício financeiro de 2013 de uma determinada entidade pública:
• Previsão da receita e fixação da despesa referente à aprovação do orçamento com base na Lei Orçamentária Anual no valor de R$ 40.000.000,00.
• Lançamento de receitas tributárias no valor de R$ 30.000.000,00.
• Arrecadação de receitas tributárias no valor de R$ 28.000.000,00.
• Lançamento e arrecadação de receitas de serviços no valor de R$ 6.000.000,00.
• Lançamento e arrecadação de outras receitas correntes - multas e juros de mora no valor de R$ 500.000,00.
• Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 800.000,00.
• Arrecadação de Receita com Alienação de Bens Imóveis no valor de R$ 2.000.000,00.
• Empenho de despesas com:
• Pessoal e Encargos Sociais: R$ 20.000.000,00.
• Outras Despesas Correntes - Outros Serviços de Terceiros - Pessoa Jurídica: R$ 2.500.000,00.
• Outras Despesas Correntes - Material de Consumo: R$ 7.000.000,00.
• Investimentos - Obras e Instalações: R$ 3.500.000,00.
• Inversões Financeiras - Aquisição de Imóveis: R$ 6.500.000,00.
• Liquidação de despesas com:
• Pessoal e Encargos Sociais: R$ 19.000.000,00.
• Outras Despesas Correntes - Outros Serviços de Terceiros - Pessoa Jurídica: R$ 2.100.000,00.
• Outras Despesas Correntes - Material de Consumo: R$ 6.000.000,00.
• Investimentos - Obras e Instalações: R$ 1.800.000,00.
• Inversões Financeiras - Aquisição de Imóveis: R$ 6.300.000,00.
• Pagamento de despesas com:
• Pessoal e Encargos Sociais: R$ 18.000.000,00.
• Outras Despesas Correntes - Outros Serviços de Terceiros - Pessoa Jurídica: R$ 1.900.000,00.
• Outras Despesas Correntes - Material de Consumo: R$ 5.500.000,00.
• Investimentos - Obras e Instalações: R$ 1.600.000,00.
• Inversões Financeiras - Aquisição de Imóveis: R$ 5.900.000,00.
• Pagamento de Restos a Pagar Processados no valor de R$ 2.700.000,00.
• Devolução de Depósitos Cauções no valor de R$ 200.000,00.
• Recebimento de um Terreno em Doação no valor de R$ 1.450.000,00.
• Previsão da receita e fixação da despesa referente à aprovação do orçamento com base na Lei Orçamentária Anual no valor de R$ 40.000.000,00.
• Lançamento de receitas tributárias no valor de R$ 30.000.000,00.
• Arrecadação de receitas tributárias no valor de R$ 28.000.000,00.
• Lançamento e arrecadação de receitas de serviços no valor de R$ 6.000.000,00.
• Lançamento e arrecadação de outras receitas correntes - multas e juros de mora no valor de R$ 500.000,00.
• Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 800.000,00.
• Arrecadação de Receita com Alienação de Bens Imóveis no valor de R$ 2.000.000,00.
• Empenho de despesas com:
• Pessoal e Encargos Sociais: R$ 20.000.000,00.
• Outras Despesas Correntes - Outros Serviços de Terceiros - Pessoa Jurídica: R$ 2.500.000,00.
• Outras Despesas Correntes - Material de Consumo: R$ 7.000.000,00.
• Investimentos - Obras e Instalações: R$ 3.500.000,00.
• Inversões Financeiras - Aquisição de Imóveis: R$ 6.500.000,00.
• Liquidação de despesas com:
• Pessoal e Encargos Sociais: R$ 19.000.000,00.
• Outras Despesas Correntes - Outros Serviços de Terceiros - Pessoa Jurídica: R$ 2.100.000,00.
• Outras Despesas Correntes - Material de Consumo: R$ 6.000.000,00.
• Investimentos - Obras e Instalações: R$ 1.800.000,00.
• Inversões Financeiras - Aquisição de Imóveis: R$ 6.300.000,00.
• Pagamento de despesas com:
• Pessoal e Encargos Sociais: R$ 18.000.000,00.
• Outras Despesas Correntes - Outros Serviços de Terceiros - Pessoa Jurídica: R$ 1.900.000,00.
• Outras Despesas Correntes - Material de Consumo: R$ 5.500.000,00.
• Investimentos - Obras e Instalações: R$ 1.600.000,00.
• Inversões Financeiras - Aquisição de Imóveis: R$ 5.900.000,00.
• Pagamento de Restos a Pagar Processados no valor de R$ 2.700.000,00.
• Devolução de Depósitos Cauções no valor de R$ 200.000,00.
• Recebimento de um Terreno em Doação no valor de R$ 1.450.000,00.
O aumento no saldo em espécie evidenciado no Balanço Financeiro referente ao exercício financeiro de 2013 foi, em reais,
Q415878
Contabilidade Pública
O balanço financeiro, elaborado em 31/12/2013 por determinado ente federativo, apresentava os seguintes dados:
Títulos R$
Receitas Orçamentárias Ordinárias 48.000
Receitas Orçamentárias Vinculadas 24.000
Despesas Orçamentárias Ordinárias 38.000
Despesas Orçamentárias Vinculadas 31.000
Restos a Pagar Inscritos 3.750
Restos a Pagar Pagos 750
Depósitos de Terceiros Recebidos 2.000
Saldo Inicial 4.500
Saldo Final 10.500
Pode-se afirmar que, no exercício, o montante dos pagamentos efetuados foi igual a:
Títulos R$
Receitas Orçamentárias Ordinárias 48.000
Receitas Orçamentárias Vinculadas 24.000
Despesas Orçamentárias Ordinárias 38.000
Despesas Orçamentárias Vinculadas 31.000
Restos a Pagar Inscritos 3.750
Restos a Pagar Pagos 750
Depósitos de Terceiros Recebidos 2.000
Saldo Inicial 4.500
Saldo Final 10.500
Pode-se afirmar que, no exercício, o montante dos pagamentos efetuados foi igual a:
Q415876
Contabilidade Pública
Em 31 de dezembro, os seguintes fatos contábeis estavam registrados na contabilidade de um determinado ente federativo:
Fatos R$
Receitas Orçamentárias Realizadas 38.000
Despesas Orçamentárias Empenhadas 36.000
Despesas Orçamentárias Pagas 33.500
Caução em Dinheiro Recebida 1.200
Restituição de Diversos Depósitos 2.000
Cancelamento de Restos a Pagar não Processados 500
Pagamento de Restos a Pagar 2.500
Na elaboração do balanço financeiro, referente ao exercício findo, o resultado financeiro evidenciado correspondeu a um:
Fatos R$
Receitas Orçamentárias Realizadas 38.000
Despesas Orçamentárias Empenhadas 36.000
Despesas Orçamentárias Pagas 33.500
Caução em Dinheiro Recebida 1.200
Restituição de Diversos Depósitos 2.000
Cancelamento de Restos a Pagar não Processados 500
Pagamento de Restos a Pagar 2.500
Na elaboração do balanço financeiro, referente ao exercício findo, o resultado financeiro evidenciado correspondeu a um:
Q409441
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, assinale a alternativa correta quanto à demonstração contábil cuja estrutura evidencia, do lado esquerdo, as receitas orçamentária e extraorçamentária acrescidas do saldo disponível do exercício anterior e, do lado direito, as despesas orçamentária e extraorçamentária somadas ao saldo disponível para o exercício seguinte.
Q395117
Contabilidade Pública
O Balanço Financeiro, de acordo com o Manual de Contabilidade Aplicada ao Setor Público publicado pela Secretaria do Tesouro Nacional, evidencia
Ano: 2014
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
Câmara Municipal do Rio de Janeiro
Prova:
Prefeitura do Rio de Janeiro - RJ - 2014 - Câmara Municipal do Rio de Janeiro - Analista Legislativo - Contabilidade |
Q394387
Contabilidade Pública
Em 31/12/2013 foram levantadas as seguintes transações, ocorridas durante o exercício financeiro: (valores em R$)
Arrecadação de tributos............................60.000
Empenho de despesas.............................105.000
Alienação de bens móveis..........................22.500
Pagamento de pessoal................................35.000
Aquisição de mobiliário..............................15.000
Pagamento de Restos a Pagar de 2012.......12.500
Bens móveis baixados por sinistro.................1.500
Amortização da dívida................................45.000
Pagamento de juros e encargos.....................5.000
Operações de crédito internas.....................20.000
Incorporação de bens móveis doados..........10.000
Com esses dados, pode-se afirmar que, na elaboração do balanço financeiro pertinente ao exercício, o resultado financeiro evidenciado correspondeu a um:
Arrecadação de tributos............................60.000
Empenho de despesas.............................105.000
Alienação de bens móveis..........................22.500
Pagamento de pessoal................................35.000
Aquisição de mobiliário..............................15.000
Pagamento de Restos a Pagar de 2012.......12.500
Bens móveis baixados por sinistro.................1.500
Amortização da dívida................................45.000
Pagamento de juros e encargos.....................5.000
Operações de crédito internas.....................20.000
Incorporação de bens móveis doados..........10.000
Com esses dados, pode-se afirmar que, na elaboração do balanço financeiro pertinente ao exercício, o resultado financeiro evidenciado correspondeu a um:
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2014 - TC-DF - Analista de Administração Pública - Orçamento, Gestão Financeira e Controle |
Q394163
Contabilidade Pública
Texto associado
À luz do disposto na Lei n.º 4.320/1964, que estabelece normas gerais de direito financeiro para a elaboração e o controle dos orçamentos e balanços da União, dos estados, dos municípios e do DF, julgue os itens que se seguem.
Com a finalidade de manter o equilíbrio do balanço financeiro, classificam-se os restos a pagar do exercício como despesa extraorçamentária, de modo a compensar sua inclusão na receita orçamentária.
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388725
Contabilidade Pública
Texto associado
Considere a estrutura dos balanços financeiro e orçamentário, nos termos da Lei Federal no 4.320/64, e as informações abaixo.
O saldo das disponibilidades financeiras (em espécie), em 31.12.2012, de determinada entidade pública, era de R$ 35.000,00. Durante o exercício de 2013, a entidade realizou as seguintes transações:

O saldo das disponibilidades financeiras (em espécie), em 31.12.2012, de determinada entidade pública, era de R$ 35.000,00. Durante o exercício de 2013, a entidade realizou as seguintes transações:
O saldo das disponibilidades financeiras (em espécie), em 31.12. 2013 totaliza
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IFN-MG
Prova:
FUNDEP - 2014 - IFN-MG - Auditor |
Q388450
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, Art. 101, “(...) os resultados gerais do exercício serão demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial, na demonstração das variações patrimoniais, além de outros quadros demonstrativos”.
Sobre as demonstrações contábeis segundo essa lei, analise as afirmativas a seguir.
I. O balanço orçamentário, definido pela Lei nº 4.320/1964, demonstra as receitas e despesas previstas em confronto com as realizadas.
II. Segundo a Lei nº 4.320/1964, o balanço financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
III. Segundo a Lei nº 4.320/1964, a demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
IV. O balanço patrimonial demonstrará, segundo a Lei nº 4.320/1964, o ativo financeiro, o ativo permanente, o passivo financeiro, o passivo permanente, o saldo patrimonial e as contas de compensação.
A partir dessa análise, conclui-se que estão CORRETAS.
Sobre as demonstrações contábeis segundo essa lei, analise as afirmativas a seguir.
I. O balanço orçamentário, definido pela Lei nº 4.320/1964, demonstra as receitas e despesas previstas em confronto com as realizadas.
II. Segundo a Lei nº 4.320/1964, o balanço financeiro demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
III. Segundo a Lei nº 4.320/1964, a demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
IV. O balanço patrimonial demonstrará, segundo a Lei nº 4.320/1964, o ativo financeiro, o ativo permanente, o passivo financeiro, o passivo permanente, o saldo patrimonial e as contas de compensação.
A partir dessa análise, conclui-se que estão CORRETAS.
Q385888
Contabilidade Pública
O Balanço Financeiro é composto por um quadro segregado em duas seções: Ingressos (Receitas Orçamentárias e Recebimentos Extraorçamentários) e Dispêndios (Despesa Orçamentária e Pagamentos Extraorçamentários), que se equilibram com a inclusão do saldo em espécie do exercício anterior na coluna dos ingressos e o saldo em espécie para o exercício seguinte na coluna dos dispêndios.
A diferença entre o somatório dos ingressos orçamentários com os extraorçamentários e dos dispêndios orçamentários e extraorçamentários corresponde especificamente:
A diferença entre o somatório dos ingressos orçamentários com os extraorçamentários e dos dispêndios orçamentários e extraorçamentários corresponde especificamente:
Q377083
Contabilidade Pública
Considere que no primeiro exercício financeiro de determinada unidade gestora do MTE tenham sido registrados os seguintes eventos:
I aprovação da lei orçamentária anual, com previsão de receita e fixação de despesa, no valor de R$ 220.000,00;
II lançamento de impostos no valor de R$ 110.000,00, com arrecadação de 60% desse valor;
III compra de imóvel à vista, no valor de R$ 60.000,00, com recebimento imediato do bem;
IV empenho e liquidação de serviços de vigilância no valor de R$ 48.000,00, com 50% desse valor pago e o restante inscrito em restos a pagar;
V ingressos extraorçamentários no valor de R$ 20.000,00.
Com base nessas informações, julgue os itens que se seguem, relativos ao regime contábil e aos critérios utilizados para elaboração das demonstrações contábeis aplicadas ao setor público.
No balanço financeiro, os recebimentos extraorçamentários totalizaram R$ 44.000,00.
I aprovação da lei orçamentária anual, com previsão de receita e fixação de despesa, no valor de R$ 220.000,00;
II lançamento de impostos no valor de R$ 110.000,00, com arrecadação de 60% desse valor;
III compra de imóvel à vista, no valor de R$ 60.000,00, com recebimento imediato do bem;
IV empenho e liquidação de serviços de vigilância no valor de R$ 48.000,00, com 50% desse valor pago e o restante inscrito em restos a pagar;
V ingressos extraorçamentários no valor de R$ 20.000,00.
Com base nessas informações, julgue os itens que se seguem, relativos ao regime contábil e aos critérios utilizados para elaboração das demonstrações contábeis aplicadas ao setor público.
No balanço financeiro, os recebimentos extraorçamentários totalizaram R$ 44.000,00.
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372422
Contabilidade Pública
Texto associado
- Previsão da receita e fixação da despesa referente à aprovação do orçamento com base na Lei Orçamentária Anual, no valor de R$ 21.000.000,00.
- Lançamento de receitas tributárias no valor de R$ 15.000.000,00.
- Arrecadação de receitas tributárias no valor de R$ 14.800.000,00.
- Lançamento e arrecadação de receitas de serviços no valor de R$ 3.000.000,00.
- Lançamento e arrecadação de outras receitas correntes – multas e juros de mora no valor de R$ 300.000,00
- Recebimento de créditos não tributários inscritos em dívida ativa no valor de R$ 450.000,00.
- Recebimento de aluguéis referentes a 2012 no valor de R$ 100.000,00.
- Obtenção de operações de crédito de longo prazo no valor de R$ 2.300.000,00.
- Empenho de despesas com:
----- Pessoal e Encargos Sociais: R$ 10.000.000,00
----- Outras Despesas Correntes – Outros Serviços de Terceiros - Pessoa Jurídica: R$ 1.200.000,00
----- Outras Despesas Correntes – Material de Consumo: R$ 3.500.000,00
----- Investimentos – Equipamentos e Material Permanente: R$ 1.100.000,00
----- Investimentos – Obras e Instalações: 4.500.000,00
----- Juros e Encargos da Dívida: R$ 100.000,00
- Liquidação de despesas com:
----- Pessoal e Encargos Sociais: R$ 9.500.000,00
----- Outras Despesas Correntes – Outros Serviços de Terceiros - Pessoa Jurídica: R$ 1.100.000,00
----- Outras Despesas Correntes – Material de Consumo: R$ 3.300.000,00
----- Investimentos – Equipamentos e Material Permanente: R$ 1.100.000,00
----- Investimentos – Obras e Instalações: 3.500.000,00
----- Juros e Encargos da Dívida: R$ 100.000,00
- Pagamento de despesas com:
----- Pessoal e Encargos Sociais: R$ 8.900.000,00
----- Outras Despesas Correntes – Outros Serviços de Terceiros - Pessoa Jurídica: R$ 900.000,00
----- Outras Despesas Correntes – Material de Consumo: R$ 3.000.000,00
----- Investimentos – Equipamentos e Material Permanente: R$ 800.000,00
----- Investimentos – Obras e Instalações: 3.000.000,00
----- Juros e Encargos da Dívida: R$ 80.000,00
- Pagamento de Restos a Pagar Processados (referentes à despesa corrente) no valor de R$ 1.300.000,00
- Depreciação do ativo imobilizado no valor de R$ 2.200.000,00
- Devolução de Depósitos Cauções no valor de R$ 120.000,00
Informações Adicionais:
- Os fatos geradores das multas e juros ocorreram em 2013
- A despesa com Pessoal e Encargos é relativa à manutenção das atividades governamentais
- Do material de consumo adquirido, foram consumidos R$ 3.000.000,00 em 2013 e não havia estoque inicial em 2013
- Os serviços de terceiros (pessoa jurídica) referem-se à manutenção dos veículos em uso na entidade pública e foram prestados em 2013
- Os juros e encargos são referentes ao exercício de 2013
- Lançamento de receitas tributárias no valor de R$ 15.000.000,00.
- Arrecadação de receitas tributárias no valor de R$ 14.800.000,00.
- Lançamento e arrecadação de receitas de serviços no valor de R$ 3.000.000,00.
- Lançamento e arrecadação de outras receitas correntes – multas e juros de mora no valor de R$ 300.000,00
- Recebimento de créditos não tributários inscritos em dívida ativa no valor de R$ 450.000,00.
- Recebimento de aluguéis referentes a 2012 no valor de R$ 100.000,00.
- Obtenção de operações de crédito de longo prazo no valor de R$ 2.300.000,00.
- Empenho de despesas com:
----- Pessoal e Encargos Sociais: R$ 10.000.000,00
----- Outras Despesas Correntes – Outros Serviços de Terceiros - Pessoa Jurídica: R$ 1.200.000,00
----- Outras Despesas Correntes – Material de Consumo: R$ 3.500.000,00
----- Investimentos – Equipamentos e Material Permanente: R$ 1.100.000,00
----- Investimentos – Obras e Instalações: 4.500.000,00
----- Juros e Encargos da Dívida: R$ 100.000,00
- Liquidação de despesas com:
----- Pessoal e Encargos Sociais: R$ 9.500.000,00
----- Outras Despesas Correntes – Outros Serviços de Terceiros - Pessoa Jurídica: R$ 1.100.000,00
----- Outras Despesas Correntes – Material de Consumo: R$ 3.300.000,00
----- Investimentos – Equipamentos e Material Permanente: R$ 1.100.000,00
----- Investimentos – Obras e Instalações: 3.500.000,00
----- Juros e Encargos da Dívida: R$ 100.000,00
- Pagamento de despesas com:
----- Pessoal e Encargos Sociais: R$ 8.900.000,00
----- Outras Despesas Correntes – Outros Serviços de Terceiros - Pessoa Jurídica: R$ 900.000,00
----- Outras Despesas Correntes – Material de Consumo: R$ 3.000.000,00
----- Investimentos – Equipamentos e Material Permanente: R$ 800.000,00
----- Investimentos – Obras e Instalações: 3.000.000,00
----- Juros e Encargos da Dívida: R$ 80.000,00
- Pagamento de Restos a Pagar Processados (referentes à despesa corrente) no valor de R$ 1.300.000,00
- Depreciação do ativo imobilizado no valor de R$ 2.200.000,00
- Devolução de Depósitos Cauções no valor de R$ 120.000,00
Informações Adicionais:
- Os fatos geradores das multas e juros ocorreram em 2013
- A despesa com Pessoal e Encargos é relativa à manutenção das atividades governamentais
- Do material de consumo adquirido, foram consumidos R$ 3.000.000,00 em 2013 e não havia estoque inicial em 2013
- Os serviços de terceiros (pessoa jurídica) referem-se à manutenção dos veículos em uso na entidade pública e foram prestados em 2013
- Os juros e encargos são referentes ao exercício de 2013
No Balanço Financeiro referente ao exercício financeiro de 2013, o total dos itens classificados como recebimentos extraorçamentários é maior que o total dos itens classificados como pagamentos extraorçamentários, em reais, em
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370149
Contabilidade Pública
Considere os dados extraídos do Balanço Orçamentário referente ao exercício financeiro de 2013 de um determi- nado ente público:
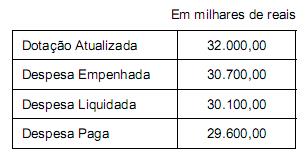
Considere ainda que, no exercício financeiro de 2013, ocorreram as seguintes transações:
- obtenção de uma operação de crédito por antecipação da receita orçamentária no valor de R$ (mil) 2.500,00, cuja liquidação foi em 30/11/2013.
- devolução de um depósito caução no valor de R$ (mil) 290,00.
- pagamento, no valor de R$ (mil) 2.000,00, a fornecedores referente a material de consumo, cujo empenho e liquidação da despesa ocorreram em 2012.
Com base nessas informações, os valores dos recebimentos extraorçamentários e dos pagamentos extraorçamentários evidenciados no Balanço Financeiro referente ao exercício de 2013, foram, respectivamente, em milhares de reais,
Considere ainda que, no exercício financeiro de 2013, ocorreram as seguintes transações:
- obtenção de uma operação de crédito por antecipação da receita orçamentária no valor de R$ (mil) 2.500,00, cuja liquidação foi em 30/11/2013.
- devolução de um depósito caução no valor de R$ (mil) 290,00.
- pagamento, no valor de R$ (mil) 2.000,00, a fornecedores referente a material de consumo, cujo empenho e liquidação da despesa ocorreram em 2012.
Com base nessas informações, os valores dos recebimentos extraorçamentários e dos pagamentos extraorçamentários evidenciados no Balanço Financeiro referente ao exercício de 2013, foram, respectivamente, em milhares de reais,
Q368367
Contabilidade Pública
Texto associado
Com relação a demonstrações contábeis, consolidação das contas públicas e notas explicativas, julgue o item subsequente.
O balanço financeiro demonstra o saldo em espécie para o exercício seguinte, também evidenciado no balanço patrimonial, nas contas caixa e equivalentes de caixa.
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Analista Judiciário - Contadoria |
Q356560
Contabilidade Pública

No Balanço Financeiro referente ao exercício de 2012, os valores da Despesa Orçamentária e dos Recebimentos Extraorçamentários foram, respectivamente, em R$:
Ano: 2013
Banca:
EPL Concursos
Órgão:
Câmara Municipal de Paraíso do Norte - PR
Prova:
EPL - 2013 - Câmara Municipal de Paraíso do Norte - PR - Contador |
Q2940861
Contabilidade Pública
O _________________ demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
Q1635958
Contabilidade Pública
No exercício financeiro de 2012, um determinado ente federativo realizou as seguintes operações:
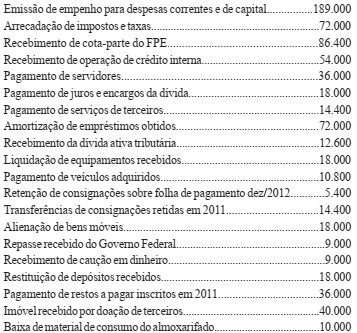
Com base nesses dados, o resultado financeiro indicado, implicitamente, no balanço financeiro elaborado, conforme a estrutura
preconizada no MCASP, correspondeu a um:
Q847659
Contabilidade Pública
Sobre o balanço financeiro, com base nas regras vigentes a partir de 2013, é correto afirmar:

 Conheça nossos planos