Questões de Concurso Sobre balanço financeiro - bf em contabilidade pública

Foram encontradas 969 questões

Q4358188 Contabilidade Pública
Na prestação de contas anual, deve-se elaborar demonstração que evidencie as receitas e despesas orçamentárias, os ingressos e dispêndios extraorçamentários, bem como os saldos de caixa provenientes do exercício anterior e os que se transferem para o exercício seguinte.
Essa demonstração é denominada: 
Alternativas
Q4352534 Contabilidade Pública
No que tange à estrutura e à discriminação dos elementos no Balanço Financeiro, assinale a alternativa correta.
Alternativas
Ano: 2026 Banca: NC-UFPR Órgão: UFPR Prova: NC-UFPR - 2026 - UFPR - Contador |
Q4328017 Contabilidade Pública
O Balanço Financeiro, previsto no Artigo 103 da Lei n. 4.320/64 demonstra a receita e a despesa orçamentárias, bem como os recebimentos e pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie do exercício anterior e do seguinte. Observe os dados abaixo, extraídos do Balanço Financeiro de 2025 de um pequeno município localizado no noroeste do estado.  

● Despesas extraorçamentárias: $ 150
● Receitas orçamentárias: $ 400
● Restos a pagar do exercício: $ 20
● Outras receitas extraorçamentárias: $ 60
● Saldo financeiro positivo relativo a 2024: $ 120
● Despesas orçamentárias: $ 350

Qual é o valor do saldo financeiro para o exercício seguinte? 
Alternativas
Q4306467 Contabilidade Pública
Considerando as demonstrações contábeis previstas na legislação indicada no comando anterior, assinale a alternativa correta. 
Alternativas
Q4303789 Contabilidade Pública
O Balanço Financeiro evidencia
Alternativas
Q4303765 Contabilidade Pública

Analise a tabela a seguir.


Tabela – Balanço Financeiro simplificado referente ao exercício encerrado em 2025 no Município X.
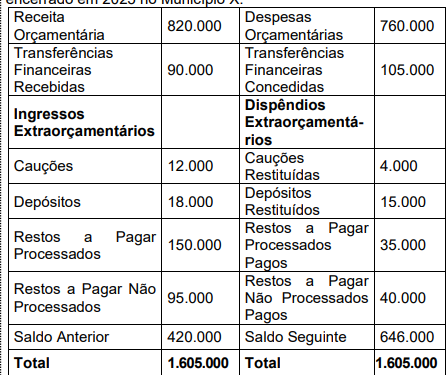

Imagem associada para resolução da questão


Qual é o valor da despesa orçamentária paga? 
Alternativas
Q4303356 Contabilidade Pública
As demonstrações contábeis aplicadas ao setor público possuem finalidades distintas, especialmente no que se refere à evidenciação dos ingressos, dispêndios e da situação patrimonial do ente público. Considerando o Balanço Financeiro, o Balanço Orçamentário e o Balanço Patrimonial, assinale a alternativa correta: 
Alternativas
Q4287356 Contabilidade Pública
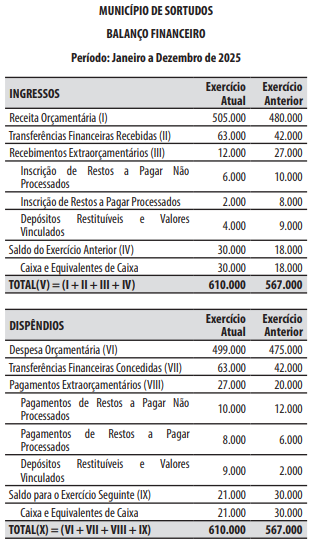
Caso 4


Para responder à questão, considere o balanço financeiro do município de Sortudos no período de janeiro a dezembro de 2025.

No exercício financeiro de 2025, o valor da despesa orçamentária liquidada foi de:
Alternativas
Q4287348 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, no balanço financeiro, as Transferências Financeiras Recebidas (II) e as Transferências Financeiras Concedidas (VII):

1. São exclusivamente financeiras, em razão de serem sempre extraorçamentárias.
2. Determinam os valores para a abertura de créditos adicionais suplementares e especiais.
3. Refletem as movimentações de recursos financeiros entre órgãos e entidades da administração direta e indireta.
4. Evidenciam a política de aplicação de recursos para o pagamento de juros e da amortização da dívida.

Assinale a alternativa que indica todas as afirmativas corretas.
Alternativas
Q4279437 Contabilidade Pública
A respeito do Balanço Financeiro, considerando o teor do MCASP, assinale a alternativa INCORRETA.
Alternativas
Q4279420 Contabilidade Pública
Sobre os balanços públicos e sua regulamentação pela Lei nº 4.320/1964, assinale a alternativa INCORRETA.
Alternativas
Q4278476 Contabilidade Pública
No Balanço Financeiro, a inscrição dos restos a pagar do exercício aparece entre os ingressos extraorçamentários para compensar sua inclusão na despesa orçamentária. Marque a alternativa correta sobre a natureza desse registro.
Alternativas
Q4275048 Contabilidade Pública

O Plano de Contas Aplicado ao Setor Público (PCASP) constitui a estrutura padronizada para o registro dos atos e fatos da administração pública, sendo a base fundamental para a extração de dados e a elaboração das Demonstrações Contábeis (DCASP). Com base nas regras de escrituração e estruturação previstas no Manual de Contabilidade Aplicada ao Setor Público (MCASP), analise as afirmativas a seguir. Registre V, para verdadeiras, e F, para falsas:


(__)A elaboração da Demonstração das Mutações do Patrimônio Líquido (DMPL) restringe-se à utilização da classe 3 do Plano de Contas Aplicado ao Setor Público (PCASP), visto que a demonstração tem como foco evidenciar as mutações oriundas do patrimônio líquido.


(__)A elaboração do Balanço Financeiro engloba informações provenientes de todas as classes do Plano de Contas Aplicado ao Setor Público (PCASP), exigindo a utilização integrada de contas de natureza patrimonial (classes 1 a 4), orçamentária (classes 5 e 6) e de controle (classes 7 e 8).


(__)A lógica de escrituração estabelecida pelo PCASP permite que um único fato contábil gere lançamentos simultâneos em diferentes naturezas de informação, desde que as partidas dobradas sejam aplicadas de forma independente dentro das naturezas patrimonial, orçamentária e de controle.


Assinale a alternativa que apresenta a sequência correta:

Alternativas
Q4274607 Contabilidade Pública
O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte. Considerando a lógica de registro e integração do Plano de Contas Aplicado ao Setor Público (PCASP), assinale a alternativa que indica todas as classes de contas que podem ser utilizadas para a estruturação e elaboração do Balanço Financeiro:
Alternativas
Q4254164 Contabilidade Pública
No encerramento do exercício financeiro, determinado ente público apurou receitas arrecadadas superiores às despesas empenhadas, mas verificou a existência de despesas legalmente empenhadas e ainda não pagas, além de valores inscritos em dívida ativa. Considerando a sistemática da Lei nº 4.320/1964 sobre balanços públicos, execução orçamentária e evidenciação dos resultados, assinale a alternativa correta.
Alternativas
Q4248569 Contabilidade Pública

A respeito dos atributos da informação contábil, da demonstração das variações patrimoniais (DVP) e dos balanços orçamentário, financeiro e patrimonial, julgue o item subsequente. 


O objetivo principal do balanço financeiro é evidenciar a apuração do superávit ou déficit financeiro do ente público, utilizando-se para isso o indicador de superávit financeiro (ISF), presente em todas as contas de natureza patrimonial. 
Alternativas
Q4247762 Contabilidade Pública
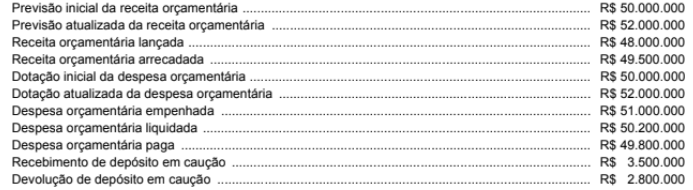
A entidade pública fictícia "Resultados" apresentou as seguintes informações referentes ao exercício financeiro de X2: 


O valor total de receita orçamentária a ser registrado no Balanço Financeiro de X2 da entidade é de, em Reais,
Alternativas
Q4247761 Contabilidade Pública
A entidade pública fictícia "Resultados" apresentou as seguintes informações referentes ao exercício financeiro de X2: 


O valor de pagamentos extraorçamentários a ser registrado no Balanço Financeiro de X2 da entidade é de, em Reais,
Alternativas
Q4245485 Contabilidade Pública
No âmbito das demonstrações contábeis estabelecidas pela Lei nº 4.320/1964 e pelas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), indique a alternativa correta.
Alternativas
Q4242537 Contabilidade Pública
Ao analisar as Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) do exercício de 2025 de determinada entidade governamental, um Controlador interno verificou que uma das demonstrações evidenciava a movimentação financeira ocorrida durante o exercício, incluindo receitas e despesas orçamentárias, bem como ingressos e dispêndios de natureza extraorçamentária, além dos saldos financeiros do exercício anterior e os saldos financeiros para o exercício seguinte.
Assinale a alternativa correta considerando as disposições do Manual de Contabilidade Aplicado ao Setor Público (MCASP).

Alternativas
Respostas
1: E
2: C
3: E
4: D
5: C
6: C
7: A
8: B
9: B
10: A
11: C
12: B
13: A
14: A
15: A
16: E
17: E
18: A
19: A
20: A