Questões de Concurso
Sobre balanço financeiro - bf em contabilidade pública
Foram encontradas 985 questões


As seguintes contas foram extraídas do Balanço Financeiro de um ente público encerrado em 31-12-20x1, em R$:
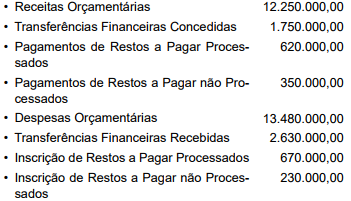
Sabendo-se que o saldo do balanço financeiro no exercício anterior foi de R$ 860.000,00 e que os únicos recebimentos
e pagamentos extraorçamentários referem-se à
inscrição e aos pagamentos de restos a pagar, o saldo do
balanço financeiro do exercício será, em R$:
A tabela a seguir mostra eventos hipotéticos ocorridos no exercício de 2016, em determinado município brasileiro. Os valores são expressos em R$ mil.

A partir dessa tabela, julgue o item que se segue, considerando as normas vigentes relativas a receitas e despesas no setor público.
No referido exercício foram registradas, no balanço financeiro,
despesas extraorçamentárias, porém não houve registro de
receita extraorçamentária.
As seguintes informações foram extraídas do Balanço Orçamentário de uma determinada entidade pública referente ao
exercício financeiro de 2016, em reais:

Além disso, as seguintes transações ocorreram no exercício financeiro de 2016:
− Recebimento de repasse de recursos financeiros no valor de R$ 200.000,00.
− Recebimento de caução depositada como garantia de contratos firmados no valor de R$ 40.000,00.
− Recebimento em doação de bens móveis no valor de R$ 80.000,00.
− Pagamento de restos a pagar processados inscritos em 31/12/2015 no valor de R$ 90.000,00.
− Pagamento de restos a pagar não processados inscritos em 31/12/2015 no valor de R$ 50.000,00.
− Baixa de material de consumo por obsolescência no valor de R$ 10.000,00.
− Devolução parcial de caução recebida como garantia de contratos firmados no valor de R$ 15.000,00.
Informação complementar:
O saldo em espécie do exercício anterior era R$ 30.000,00.
Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o
saldo em espécie para o exercício seguinte de tal entidade pública foi, em reais,
Em 31/12/X14, o Balanço Financeiro de um ente apresentava os seguintes valores:
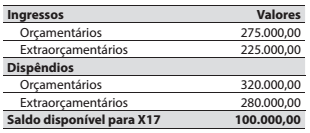
Assinale a alternativa que contém o valor correto do
saldo disponível no início do exercício de X16.
O Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público. A figura abaixo é um recorte do Balanço Financeiro da EBSERH (HUOL – UFRN), referente ao 1º trimestre de 2017.
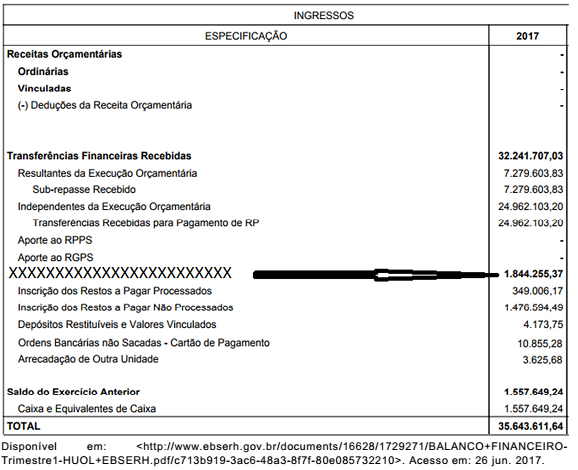
O valor assinalado pela seta, correspondente à sequência de letras “XXXXXXXXXXXXXXXXXXXXXX”, representa o total de
As Demonstrações Contábeis aplicadas ao Setor Público (DCASP) fornecem aos usuários informações a respeito dos aspectos de natureza orçamentária, econômica, patrimonial e financeira das entidades. A partir das demonstrações, o auditor de contas públicas poderá identificar,
no balanço financeiro, as despesas empenhadas, incluídas as que se encontram em fase de liquidação, as liquidadas ou as pagas.
As seguintes informações foram extraídas do Balanço Orçamentário e do Balanço Financeiro de uma Defensoria Pública referentes ao exercício financeiro de 2016, em reais.
Previsão Atualizada das Receitas Correntes ....................................................... 1.960.000,00
Receitas Correntes Realizadas ........................................................................... 1.920.000,00
Dotação Atualizada das Despesas Correntes .................................................... 1.955.000,00
Despesas Correntes Empenhadas ..................................................................... 1.815.000,00
Inscrição de Restos a Pagar em 31/12/2016 ...................................................... 135.000,00
Pagamentos de Restos a Pagar não Processados ............................................ 55.000,00
O resultado financeiro da Defensoria Pública referente ao ano de 2016 foi, em reais, de
Considere as informações referentes ao exercício financeiro de 2016, abaixo, extraídas do sistema de contabilidade de uma entidade pública governamental:
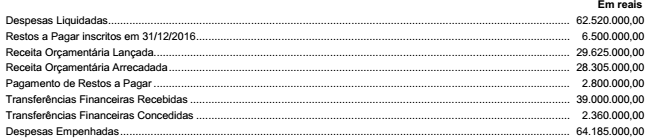
Com base nessas informações, o resultado de execução orçamentária apurado conforme Lei n° 4.320/64 e o resultado financeiro
evidenciado no Balanço Financeiro referentes ao exercício financeiro de 2016 foram, respectivamente,
Considere que as seguintes transações tenham sido contabilmente registradas no primeiro exercício financeiro já encerrado de determinada entidade do setor público.
I Aprovação da lei orçamentária anual (LOA) no valor de R$ 200.000.
II Lançamento de impostos no valor de R$ 140.000, tendo sido arrecadados 60% desse valor.
III Recebimento de veículo em doação, no valor de R$ 30.000.
IV Empenho e liquidação da folha de pessoal no valor de R$ 80.000 — 70% pagos e 30% inscritos em restos a pagar.
V Recebimento de depósito de terceiros (caução) no valor de R$ 20.000.
Com base nessas informações, assinale a opção correta.
Entre as demonstrações contábeis previstas na Lei nº 4.320/1964 para as entidades do setor público está o Balanço Financeiro (BF).
Considerando as disposições do MCASP sobre essa demonstração, é correto afirmar que:
Considere as seguintes definições:
I – demonstra as receitas e despesas previstas em confronto com as realizadas;
II – demonstra a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária.
III – evidencia as alterações ocorridas no patrimônio, indicando o resultado patrimonial do exercício.
Considerando-se as demonstrações contábeis aplicadas ao setor público, pode-se afirmar que as definições acima apresentadas são pertinentes, respectivamente, às seguintes demonstrações:
Relacione as Demonstrações Contábeis Aplicadas ao Setor Público, apresentadas na COLUNA I, com o conceito apresentado na COLUNA II.
COLUNA I
1. Balanço Patrimonial
2. Balanço Financeiro
3. Balanço Orçamentário
4. Demonstração do Fluxo de Caixa
5. Demonstração das Variações Patrimoniais
COLUNA II
( ) Demonstra as despesas e receitas previstas e realizadas.
( ) Evidencia a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
( ) Evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
( ) Evidencia, qualitativa e quantitativamente a situação patrimonial da entidade pública, por meio de contas representativas do patrimônio público.
( ) Demonstra quais foram as saídas e entradas de dinheiro no caixa durante o período.
Assinale a sequência CORRETA.
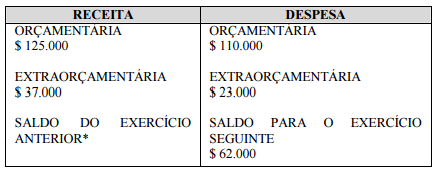
O resultado financeiro do exercício apresentou

 Conheça nossos planos