Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2011
Banca:
FCC
Órgão:
TRE-AP
Prova:
FCC - 2011 - TRE-AP - Analista Judiciário - Contabilidade |
Q126233
Contabilidade Geral
A Indústria e Comércio Mel S.A. apresentava, em 31/12/X10, os saldos nas seguintes contas:
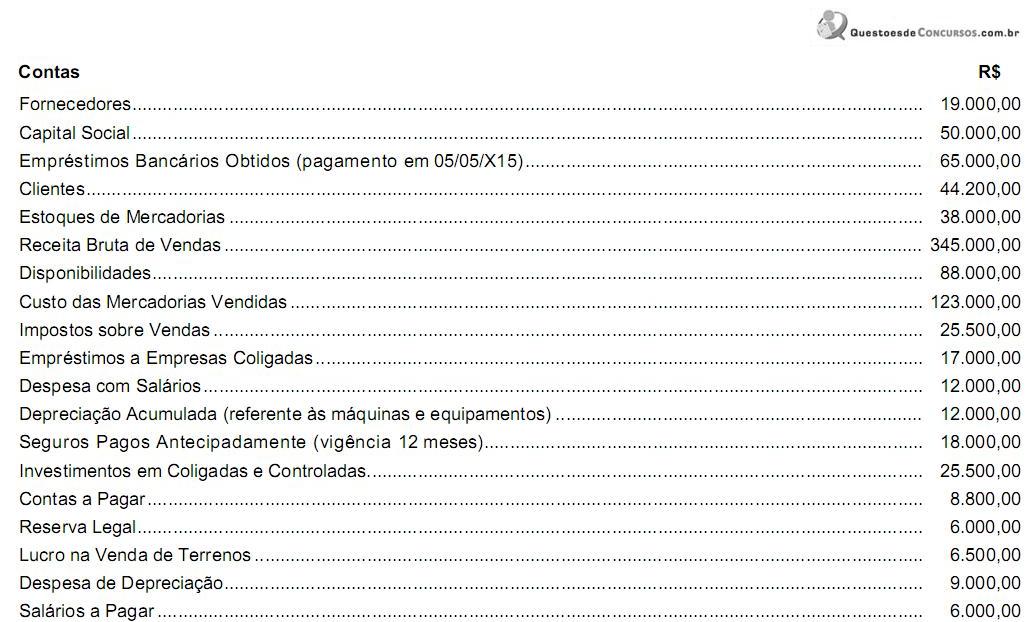
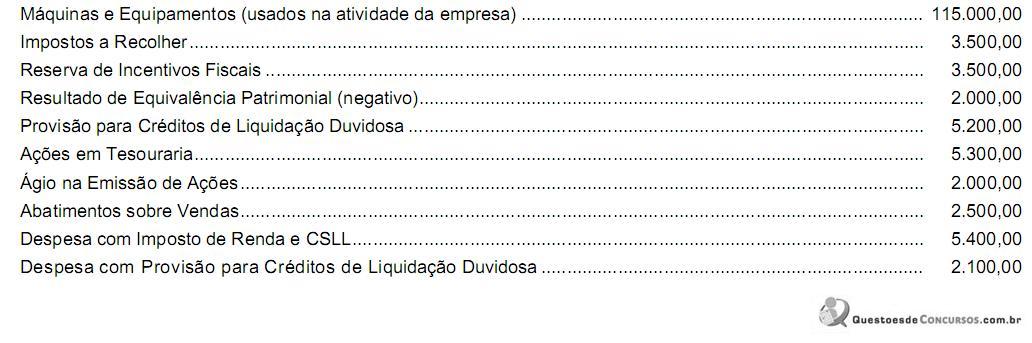
Com base nas informações acima, o total do Patrimônio Líquido da Indústria e Comércio Mel S. A., em 31/12/X10, era, em reais,
Com base nas informações acima, o total do Patrimônio Líquido da Indústria e Comércio Mel S. A., em 31/12/X10, era, em reais,
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111360
Contabilidade Geral
Texto associado
Considerando os aspectos relacionados à contabilidade tributária,
notadamente no que se refere a fato gerador, base de cálculo e
espécies tributárias, julgue os itens a seguir.
notadamente no que se refere a fato gerador, base de cálculo e
espécies tributárias, julgue os itens a seguir.
Nas entidades sem fins lucrativos, não há incidência de PIS sobre a folha de salários.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111359
Contabilidade Geral
Texto associado
Considerando os aspectos relacionados à contabilidade tributária,
notadamente no que se refere a fato gerador, base de cálculo e
espécies tributárias, julgue os itens a seguir.
notadamente no que se refere a fato gerador, base de cálculo e
espécies tributárias, julgue os itens a seguir.
Pessoas jurídicas obrigadas à apuração do resultado pelo lucro real que optarem pelo pagamento mensal por estimativa devem apurar o resultado no final do ano calendário mediante a escrituração contábil e elaboração das demonstrações financeiras, não estando obrigadas a demonstrar o cálculo do lucro pelo LALUR.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111352
Contabilidade Geral
Texto associado
A respeito da contabilidade tributária, julgue os itens seguintes.
A conta contábil imposto de renda retido na fonte a recolher, resultante da obrigação de recolher os valores retidos sobre salários dos empregados, na folha de pagamento da empresa, representa despesa operacional e tributária da entidade.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111350
Contabilidade Geral
Texto associado
A respeito da contabilidade tributária, julgue os itens seguintes.
A base de cálculo da contribuição social sobre o lucro é o resultado contábil do exercício, sem o cálculo do imposto de renda, considerando-se os ajustes previstos na legislação pertinente.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111349
Contabilidade Geral
Texto associado
A respeito da contabilidade tributária, julgue os itens seguintes.
A tendência, observada no Brasil, da total distribuição de resultados implicou a adoção da regra que prevê que todo o resultado do exercício das companhias abertas e fechadas não destinado para reservas deve ser distribuído como dividendos, o que eliminou a conta de lucros ou prejuízos acumulados de todas as entidades.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111348
Contabilidade Geral
Texto associado
A respeito da contabilidade tributária, julgue os itens seguintes.
Os controles de ICMS a recuperar são feitos no ativo circulante, cujo saldo depende da possibilidade de haver créditos ou débitos fiscais resultantes das compras e das vendas.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111338
Contabilidade Geral
Texto associado
Julgue os seguintes itens, que dizem respeito às normas e práticas
contábeis atualmente vigentes no país.
contábeis atualmente vigentes no país.
Os métodos de custo histórico e de valor de liquidação são práticas válidas para fins de avaliação de alguns itens que ingressam no patrimônio da entidade.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111337
Contabilidade Geral
Texto associado
Julgue os seguintes itens, que dizem respeito às normas e práticas
contábeis atualmente vigentes no país.
contábeis atualmente vigentes no país.
As variações ocorridas na conta de reserva de lucros, em dado exercício, serão evidenciadas na demonstração de fluxo de caixa.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111336
Contabilidade Geral
Texto associado
Julgue os seguintes itens, que dizem respeito às normas e práticas
contábeis atualmente vigentes no país.
contábeis atualmente vigentes no país.
Pelo princípio da continuidade, pressupõe-se que, em algum momento, toda entidade entrará em liquidação, sendo necessário o reconhecimento de tal fato para fins de avaliação de seus ativos e passivos.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111332
Contabilidade Geral
Texto associado
Acerca da estrutura conceitual para elaboração e apresentação de
demonstrações contábeis, conhecida como CPC 00 e recepcionada
pelo Conselho Federal de Contabilidade, julgue os itens a seguir.
demonstrações contábeis, conhecida como CPC 00 e recepcionada
pelo Conselho Federal de Contabilidade, julgue os itens a seguir.
Comparabilidade, confiabilidade e compreensibilidade são considerados pressupostos básicos para fins de elaboração das demonstrações contábeis.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111331
Contabilidade Geral
Texto associado
Acerca da estrutura conceitual para elaboração e apresentação de
demonstrações contábeis, conhecida como CPC 00 e recepcionada
pelo Conselho Federal de Contabilidade, julgue os itens a seguir.
demonstrações contábeis, conhecida como CPC 00 e recepcionada
pelo Conselho Federal de Contabilidade, julgue os itens a seguir.
A fim de viabilizar a compreensão das demonstrações pelo gestor e demais usuários da informação contábil, deve-se evitar ou mesmo excluir, das demonstrações contábeis, as informações de elevada complexidade.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111330
Contabilidade Geral
Texto associado
Acerca da estrutura conceitual para elaboração e apresentação de
demonstrações contábeis, conhecida como CPC 00 e recepcionada
pelo Conselho Federal de Contabilidade, julgue os itens a seguir.
demonstrações contábeis, conhecida como CPC 00 e recepcionada
pelo Conselho Federal de Contabilidade, julgue os itens a seguir.
Para efeitos normativos, incluem-se, entre as demonstrações contempladas pela CPC 00, as informações financeiras destinadas exclusivamente a fins fiscais.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111329
Contabilidade Geral
Texto associado
Acerca da estrutura conceitual para elaboração e apresentação de
demonstrações contábeis, conhecida como CPC 00 e recepcionada
pelo Conselho Federal de Contabilidade, julgue os itens a seguir.
demonstrações contábeis, conhecida como CPC 00 e recepcionada
pelo Conselho Federal de Contabilidade, julgue os itens a seguir.
O conjunto completo de demonstrações contábeis inclui o balanço patrimonial, a demonstração do resultado do exercício, a demonstração de mutações do patrimônio líquido, a demonstração de fluxo de caixa, a demonstração de valor adicionado e as demonstrações e relatórios de análise gerencial.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111328
Contabilidade Geral
Texto associado
Julgue os seguintes itens, relativos ao reconhecimento de passivos
e suas provisões.
e suas provisões.
A divulgação de um passivo contingente é feita no grupo de passivos não circulantes.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111327
Contabilidade Geral
Texto associado
Julgue os seguintes itens, relativos ao reconhecimento de passivos
e suas provisões.
e suas provisões.
Quando uma obrigação presente ou possível provavelmente não exija sacrifício de ativos, o reconhecimento de qualquer provisão é inexigível. Entretanto, exige-se a divulgação como passivo contingente.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111326
Contabilidade Geral
Texto associado
Julgue os seguintes itens, relativos ao reconhecimento de passivos
e suas provisões.
e suas provisões.
Deve-se registrar em conta de passivo uma obrigação presente que provavelmente requeira um sacrifício de ativos.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111325
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Caso a empresa utilize o método da soma dos dígitos para depreciação do bem, será registrado um lucro superior a R$ 10.000,00 na alienação.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111324
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Será registrado um prejuízo na alienação, caso a empresa utilize o método da linha reta para depreciação desse bem.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111323
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Na demonstração de resultados do exercício, segundo previsão da Lei n. o 6.404/1976 (Lei das Sociedades por Ações) e suas atualizações, o resultado obtido na alienação do imobilizado deverá ser registrado como outras receitas e servirá de base para a apuração do resultado antes dos tributos.

 Conheça nossos planos