Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154760
Contabilidade Geral
Em dezembro de 2009, a Indústria Doirada S/A comprou uma máquina operatriz, com vida útil estimada em 8 anos e início da utilização no processo produtivo a partir de 01 de janeiro de 2010, em turno único, pagando R$ 2.000.000,00 à vista, sob a égide do Decreto nº 6.006/2006.
Esse Decreto concede o benefício fiscal de crédito da Contribuição Social sobre o Lucro Líquido (CSLL) à razão de 25% da depreciação.
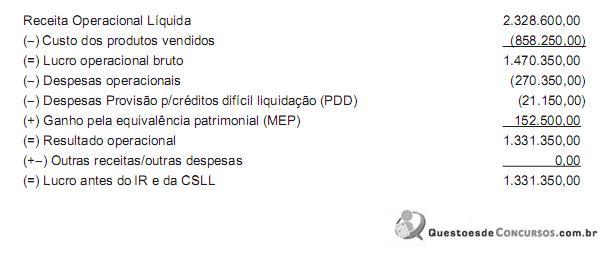
Em março de 2010, a Indústria Doirada S/A, enquadrada no regime de lucro trimestral, apresentou as seguintes informações:
Demonstração do resultado referente ao trimestre 01 de janeiro a 31 de março de 2010 (em reais)
Outras informações fornecidas pela Indústria Doirada S/A:
• base de cálculo negativa em anos anteriores - R$ 452.148,00;
• o ICMS incidente sobre este bem do imobilizado não foi aproveitado;
• não existe o direito ao bônus de 1% da CSLL;
• a depreciação foi calculada pelo método das quotas constantes.
Conforme as informações recebidas e as determinações fiscais relacionadas com a matéria, o valor a pagar, referente à CSLL do primeiro trimestre de 2010, em reais, é
Esse Decreto concede o benefício fiscal de crédito da Contribuição Social sobre o Lucro Líquido (CSLL) à razão de 25% da depreciação.
Em março de 2010, a Indústria Doirada S/A, enquadrada no regime de lucro trimestral, apresentou as seguintes informações:
Demonstração do resultado referente ao trimestre 01 de janeiro a 31 de março de 2010 (em reais)
Outras informações fornecidas pela Indústria Doirada S/A:
• base de cálculo negativa em anos anteriores - R$ 452.148,00;
• o ICMS incidente sobre este bem do imobilizado não foi aproveitado;
• não existe o direito ao bônus de 1% da CSLL;
• a depreciação foi calculada pelo método das quotas constantes.
Conforme as informações recebidas e as determinações fiscais relacionadas com a matéria, o valor a pagar, referente à CSLL do primeiro trimestre de 2010, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154759
Contabilidade Geral
Investimentos de altíssima liquidez, que são passíveis de conversão imediata em uma quantia conhecida de dinheiro com risco insignificante de alteração de valor, sob o enfoque da elaboração da Demonstração dos Fluxos de Caixa, constituem o(s)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154758
Contabilidade Geral
A Demonstração do Valor Adicionado (DVA) é formada, basicamente, por duas partes, sendo que, na primeira parte, deve apresentar a riqueza criada pela entidade, incluindo, em seu detalhamento, a receita de vendas de mercadorias, produtos e serviços.
As vendas de produtos pelas empresas industriais devem ser demonstradas na DVA pelo valor da(s)
As vendas de produtos pelas empresas industriais devem ser demonstradas na DVA pelo valor da(s)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154757
Contabilidade Geral
Ao ocorrer o arbitramento do lucro, qualquer que seja a hipótese dentre as previstas no RIR/99, e sendo conhecida a Receita Bruta da companhia, o Imposto de Renda arbitrado será apurado pela utilização das taxas determinadas para o Lucro Presumido, acrescidas de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154756
Contabilidade Geral
Na elaboração do Balancete final, uma companhia, antes do Balanço de 31 dezembro 2009 e da destinação do resultado apurado no exercício de 2009, levantou o seguinte Patrimônio Líquido, fundamentando-se nos saldos das contas registrados no razão:
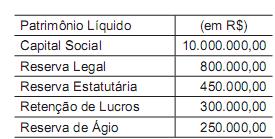
No resultado do exercício findo em 2009, a companhia apurou um prejuízo de
R$1.000.000,00.
Com base exclusivamente nas informações recebidas e nas normas estabelecidas pela Legislação Societária, sem necessidade de fazer ajustes nos valores a qualquer título, no Balanço Patrimonial, de 31 de dezembro de 2009, as reservas da empresa serão evidenciadas com os valores (saldos), em reais,
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154755
Contabilidade Geral
A Carrear S/A, empresa que compra e vende automóveis novos e usados, em dezembro de 2010 realizou as seguintes operações:
Dia 10 - Vendeu a prazo veículo de seu estoque para a coligada Corrêa Ltda., por R$ 80.000,00, com vencimento em 25 fevereiro de 2011.
Dia 20 - Adiantou o salário dos empregados no valor de R$ 50.000,00, com vencimento em 5 fevereiro de 2011.
Dia 23 - Emprestou R$ 70.000.00 a seus diretores, com vencimento em 20 de fevereiro de 2011.
Com base exclusivamente nas informações acima e nas determinações da Legislação Societária sobre o assunto, no Balanço de 31 de dezembro de 2010, o valor do Ativo Circulante decorrente dessas operações, em reais, foi
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154754
Contabilidade Geral
Em 2 de janeiro de 2008, a Companhia Norte, de capital fechado, comprou, por razões estratégicas e com intenção de permanência, um lote de 240.000 ações de um acionista da Companhia Sul, também de capital fechado. A Cia. Norte pagou R$ 672.500,00 à vista, o que a tornou coligada, por não ter qualquer influência na administração da Cia. Sul.
Nas Demonstrações Contábeis da Cia. Sul, elaboradas em 31 de dezembro de 2007, foram apuradas as seguintes informações:
Nota Explicativa nº 20 - A Cia. Sul emitiu 1.200.000 ações, todas ordinárias e de uma só classe.
PATRIMÔNIO LÍQUIDO
Capital Social R$ 3.000.000,00
Reserva Legal R$ 540.000,00
Reserva Estatutária R$ 260.000,00
Com base somente nos dados e nas informações recebidas, bem como na Lei Societária com relação ao assunto, o lançamento correto da operação feito na Cia. Norte, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154753
Contabilidade Geral
A Lei das Sociedades Anônimas, devidamente atualizada até dezembro de 2010, estabelece de forma clara e objetiva que fusão é a operação em que
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154752
Contabilidade Geral
Determinada companhia de capital fechado atua na fabricação de máquinas. Em novembro de 2009, vendeu um equipamento em 36 parcelas, cada uma no valor de R$ 50.000,00, vencendo a 1ª em fevereiro de 2010. O cliclo operacional médio, devido a particularidades desse ramo de atuação, é bem elevado, e o da companhia em tela é igual a 18 meses.
Considere que
• nenhum imposto incidiu sobre essa operação;
• se trata de uma situação particular que deve ser vista de forma isolada e sem preocupação contábil de qualquer tipo de fechamento;
• nenhuma medida deve ser adotada com relação ao valor do dinheiro no tempo, justo valor ou avaliação a valor presente;
• a questão deve ser analisada e resolvida exclusivamente de acordo com os dizeres da Lei das Sociedades por Ações.
Com base nesses dados, o valor do Ativo Não Circulante decorrente tão somente dessa operação de venda a prazo, no balanço de 31 de dezembro de 2009, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154750
Contabilidade Geral
Com as modificações introduzidas na contabilidade brasileira, algumas contas sofreram mudança de nomenclatura. Dentre essas contas, a tradicional PDD (Provisão para Devedores Duvidosos) foi modificada, e passou a ser chamada de Provisão para Créditos de Difícil Liquidação (PCDL). Mais recentemente passou a ser chamada, temporariamente, de Perdas Estimadas em Créditos de Liquidação Duvidosa (PECLD). Apesar dessas alterações de nomenclatura, a sistemática de funcionamento continua sendo a mesma.
Tendo em vista os aspectos técnicos da constituição de provisão para atender a perdas estimadas de créditos de liquidação duvidosa, analise a situação a seguir.
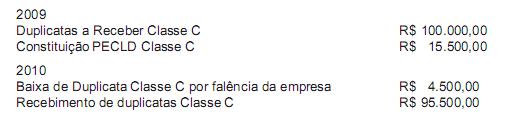
Considerando-se exclusivamente as informações recebidas e que a empresa adota a sistemática da reversão da provisão, o lançamento que atende a essa metodologia, em reais, é
Tendo em vista os aspectos técnicos da constituição de provisão para atender a perdas estimadas de créditos de liquidação duvidosa, analise a situação a seguir.
Considerando-se exclusivamente as informações recebidas e que a empresa adota a sistemática da reversão da provisão, o lançamento que atende a essa metodologia, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154749
Contabilidade Geral
Com o crescimento da carteira de pedidos, uma indústria precisou fazer o arrendamento mercantil de uma máquina nas seguintes condições:
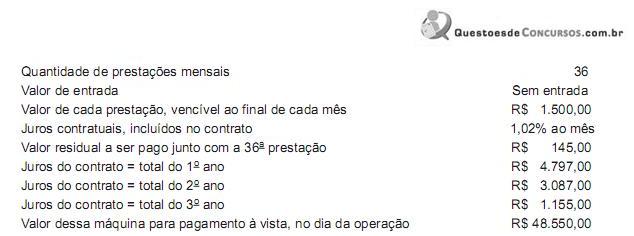
O contador, ao analisar criteriosamente as características desse contrato do arrendamento mercantil, concluiu tratar-se da modalidade de arrendamento mercantil financeiro.
Considerando-se a decisão do contador e adotando-se exclusivamente os valores informados e a boa técnica contábil, o valor registrado da máquina no Ativo, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154748
Contabilidade Geral
A redação atual da Lei Societária estabelece que o Ativo, no Balanço Patrimonial, terá as contas dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados no grupo do Ativo Circulante e do Ativo Não Circulante. Estabelece, ainda, a composição do Ativo Não Circulante por Ativo Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível.
Os novos dizeres da Lei, ratificados definitivamente a partir de maio de 2009, provocaram a eliminação do Ativo, do Grupo do Ativo Permanente e das despesas diferidas, bem como promoveram o desdobramento do Imobilizado em Imobilizado e Intangível.
Essas alterações, acompanhando a tendência contábil internacional, passaram a exigir maiores cuidados para a classificação dos Intangíveis, principalmente para os gerados internamente. Considerando-se os Intangíveis gerados internamente, os gastos incorridos na fase de pesquisa devem ser classificados como
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154747
Contabilidade Geral
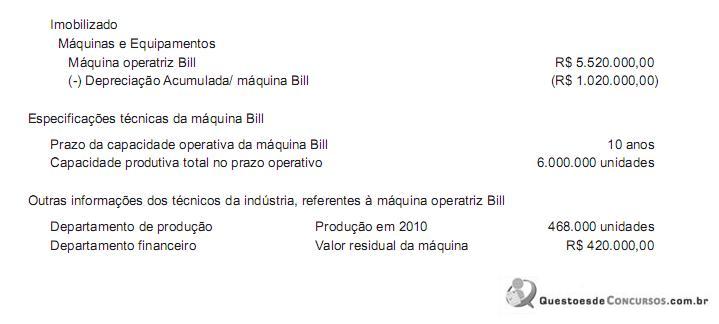
Uma indústria que trabalha apenas em turno único evidenciou, no Ativo Não Circulante de seu Balanço de 31 dez. 2009, uma máquina operatriz, como segue:
Considerando-se que:
• não há restrição alguma contra a utilização de qualquer método de depreciação;
• nenhum tipo de imposto incide sobre os valores informados;
• a indústria adotou o método de Depreciação de Unidades Produzidas.
O valor da depreciação da máquina operatriz Bill, apurado em 2010 por essa indústria, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154746
Contabilidade Geral
Para a elaboração de Demonstrações Consolidadas, as empresas devem atentar para diversos dispositivos legais e normativos. Um desses dispositivos determina que, caso a controlada encerre seu exercício social em data diferente da controladora, os eventos com efeitos relevantes nas Demonstrações Consolidadas devem ser
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154745
Contabilidade Geral
Em 05 fev. 2010, uma empresa que comercializa água mineral em embalagens plásticas, antes de publicar as demonstrações contábeis do exercício findo em 31 dez. 2009, convocou a Assembleia Geral Ordinária para 10 mar. 2010, com a ordem do dia contemplando, dentre outros assuntos, a aprovação das contas da Diretoria e das Demonstrações Contábeis do exercício social encerrado em 31 dez. 2009.
Na noite do mesmo dia 5, um incêndio destruiu os galpões da empresa, onde se armazenava o estoque da mercadoria, que foi totalmente perdido. O incêndio gerou elevadas perdas, minimizadas pela existência de seguro. Sob o enfoque das providências que a empresa deverá adotar, em termos contábeis, considere as afirmativas a seguir.
I - Será preciso fazer uma declaração à praça informando o fato relevante ocorrido.
II - Deve-se modificar as demonstrações contábeis, inserindo nelas o reconhecimento dos reflexos das perdas futuras, mediante as provisões pertinentes.
III - Faz-se necessário manter as demonstrações contábeis já elaboradas, uma vez que o sinistro ocorreu depois do encerramento do exercício, não as afetando.
IV - Deve-se elaborar nota explicativa, no conjunto das notas, reportando o sinistro, os prejuízos estimados, os reflexos prováveis na continuidade das operações e a cobertura de seguros existentes a respeito.
São corretas APENAS as afirmativas
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154744
Contabilidade Geral
Segundo a Legislação Societária atualizada até 2010, na Demonstração de Mutações do Patrimônio Líquido, os ajustes de exercícios anteriores NÃO devem afetar
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154743
Contabilidade Geral
A Lei Societária, após as alterações feitas até 2010, define, com clareza, por meio da Demonstração do Resultado do Exercício (DRE), o conceito de Lucro Líquido, estabelecendo os critérios de classificação de certas despesas, inclusive do Imposto de Renda e das participações, quando for o caso.
O Lucro ou Prejuízo Líquido apurado na DRE é o denominado
O Lucro ou Prejuízo Líquido apurado na DRE é o denominado
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154742
Contabilidade Geral
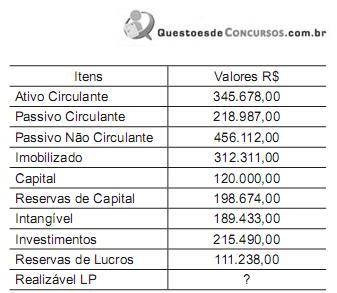
Dados extraídos da contabilidade da Cia. Groe S/A.
Considere apenas as informações acima e:
• a Legislação Societária, com as alterações ocorridas até 2009;
• que as contas informadas são suficientes para totalizar os grupos do balanço.
Com base nos dados acima, constata-se que o total do Ativo Não Circulante monta, em reais, à quantia de
Considere apenas as informações acima e:
• a Legislação Societária, com as alterações ocorridas até 2009;
• que as contas informadas são suficientes para totalizar os grupos do balanço.
Com base nos dados acima, constata-se que o total do Ativo Não Circulante monta, em reais, à quantia de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154741
Contabilidade Geral
Com as modificações introduzidas na Lei no 6.404/76, das Sociedades por Ações, pelas Leis nº 11.638/07 e no 11.941/09, deu-se, no entendimento de autores contábeis, a chamada independência da Contabilidade Brasileira. Essas mudanças criaram as condições básicas para a convergência da Contabilidade Brasileira às normas internacionais.
O Comitê de Pronunciamentos Contábeis (CPC), criado em 2005 pela Resolução CFC no 1.055/05, foi um importante marco para tal convergência, pois cabe a esse comitê emitir os Pronunciamentos Técnicos, que, após discussão em audiência pública, são aprovados pelos instrumentos próprios dos órgãos reguladores públicos (CVM, Bacen e Susep, principalmente) e particulares, como o CFC, transformando o CPC em norma a ser seguida pelas empresas e profissionais que estiverem no campo de atuação desses mesmos órgãos.
Constitui característica preponderante das normas internacionais de Contabilidade implementadas no Brasil pelo CPC e pelos órgãos reguladores brasileiros, a
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154740
Contabilidade Geral
O Pronunciamento Conceitual Básico do CPC, que dispõe sobre a Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis, aprovado pela Deliberação CVM nº 539, de 14 mar. 2008, afirma que as demonstrações contábeis preparadas sob a orientação desse pronunciamento objetivam fornecer informações que sejam úteis.
Tais demonstrações contábeis são úteis porque
Tais demonstrações contábeis são úteis porque

 Conheça nossos planos