Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Administrador Júnior |
Q154651
Contabilidade Geral
Uma empresa decidiu contrair em 30 de junho seu único financiamento no valor principal de R$ 36.000,00 que será amortizado no prazo de 2 anos, pagos em parcelas mensais constantes. Os juros totais do empréstimo, no valor de R$ 2.400,00, foram pagos antecipadamente na data da liberação do empréstimo e serão apropriados de forma linear. Os saldos das contas específicas relacionadas a essa operação, na data do Balanço de 31 de dezembro deste mesmo ano, em reais, serão
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Administrador Júnior |
Q154650
Contabilidade Geral
Um dos objetivos da Deliberação no 506, emitida pela Comissão de Valores Mobiliários, é estabelecer o tratamento contábil e a divulgação de mudanças em práticas e estimativas contábeis pelas empresas.
Tal preocupação visa a aumentar a qualidade das informações contábeis das empresas, atendendo ao princípio contábil da
Tal preocupação visa a aumentar a qualidade das informações contábeis das empresas, atendendo ao princípio contábil da
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Administrador Júnior |
Q154649
Contabilidade Geral
Para uma empresa inserida em uma economia inflacionária, o método de custeio, ou fluxo de custo, pode ter grande influência sobre as medidas de desempenho de lucro e ativos, como os estoques. Sendo assim, associe os métodos às características apresentadas a seguir.
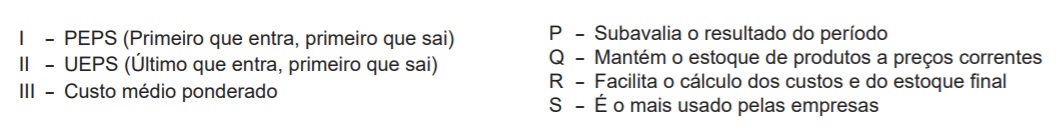
As associações corretas são:
As associações corretas são:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Administrador Júnior |
Q154648
Contabilidade Geral
Uma empresa perdeu todas as informações relativas aos saldos iniciais de seus estoques do ano de X1. A empresa resolveu então efetuar uma avaliação de seus estoques de produtos ao final do ano e chegou ao valor de R$ 5.000,00. Verificou, também, ter realizado compras durante este mesmo ano no valor de R$ 12.000,00.
Sabendo-se que o custo das mercadorias vendidas no período foi de R$ 15.000,00, qual era, em reais, o valor dos estoques da empresa no início do ano (estoque inicial)?
Sabendo-se que o custo das mercadorias vendidas no período foi de R$ 15.000,00, qual era, em reais, o valor dos estoques da empresa no início do ano (estoque inicial)?
Q154542
Contabilidade Geral
Segundo a Resolução CFC nº 1.272/2010, as contas do passivo da gestão operacional previdencial são constituídas por
Q154541
Contabilidade Geral
Em relação à elaboração da Demonstração do Valor Adicionado, é correto afirmar que
Q154540
Contabilidade Geral
Dados extraídos da escrituração contábil da Cia. Juazeiro do Sul, relativos ao exercício encerrado em 31-12-2010:
Saldo inicial de Fornecedores...........................250.000,00
Saldo final de Fornecedores.............................280.000,00
usto das Mercadorias Vendidas .....................620.000,00
Estoque inicial de Mercadorias .........................150.000,00
Estoque final de Mercadorias ...........................170.000,00
A companhia elabora o fluxo de caixa das atividades operacionais pelo método indireto. Abstraindo-se os tributos incidentes sobre as compras, o valor pago pela entidade aos seus fornecedores no exercício de 2010 correspondeu, em R$, a
Q154539
Contabilidade Geral
A Cia. Cruzeiro do Sul possui um equipamento, cujo valor contábil está demonstrado a seguir:
Valor de aquisição ......................................R$ 475.000,00
(-) Depreciação Acumulada .....................(R$ 255.000,00)
(=) Valor contábil ........................................R$ 220.000,00
Procedendo-se ao teste de recuperabilidade do valor desses equipamentos (impairment test), foram obtidas as seguintes estimativas:
Valor em Uso..............................................R$ 218.500,00
Valor Justo..................................................R$ 216.750,00
Em consequência, a companhia deverá registrar uma perda de ativos no valor, em R$, de
Q154538
Contabilidade Geral
Em relação às operações de arrendamento mercantil, é correto afirmar, de acordo com as novas Normas Brasileiras de Contabilidade:
Q154537
Contabilidade Geral
São classificados no Ativo Intangível de uma sociedade, desde que atendam aos critérios estabelecidos de reconhecimento e mensuração para esse tipo de ativo pelas Normas Brasileiras de Contabilidade:
Q154536
Contabilidade Geral
Uma empresa varejista de utilidades domésticas, organizada na forma de sociedade por ações, efetuou, em uma mesma data, várias vendas com prazo de 60 dias no valor total de R$ 315.000,00. O valor das vendas é relevante para a entidade. O contador da entidade estimou a taxa de juros ajustada para o risco da carteira de clientes em 5% ao bimestre.
Em consequência, nessa data, a companhia deverá registrar, em sua escrituração contábil, de acordo com as atuais Normas Brasileiras de Contabilidade:
Em consequência, nessa data, a companhia deverá registrar, em sua escrituração contábil, de acordo com as atuais Normas Brasileiras de Contabilidade:
Q154535
Contabilidade Geral
De acordo com as novas normas contábeis brasileiras de contabilidade aplicáveis às demonstrações financeiras,
Ano: 2011
Banca:
CEPERJ
Órgão:
SEEDUC-RJ
Prova:
CEPERJ - 2011 - SEDUC-RJ - Professor - Administração |
Q141235
Contabilidade Geral

O valor do lucro líquido do exercício é:
Ano: 2011
Banca:
CEPERJ
Órgão:
SEEDUC-RJ
Prova:
CEPERJ - 2011 - SEDUC-RJ - Professor - Administração |
Q141234
Contabilidade Geral
O valor do lucro bruto é:
Ano: 2011
Banca:
CEPERJ
Órgão:
SEEDUC-RJ
Prova:
CEPERJ - 2011 - SEDUC-RJ - Professor - Administração |
Q141233
Contabilidade Geral
As contas “debêntures emitidas” e “ações de outras empresas” pertencem, respectivamente, aos grupos:
Ano: 2011
Banca:
CEPERJ
Órgão:
Prefeitura de Cantagalo - RJ
Prova:
CEPERJ - 2006 - Prefeitura de Cantagalo - RJ - Oficial Administrativo |
Q140977
Contabilidade Geral
O saldo da conta bancária de um restaurante, no dia 1º de certo mês, é de R$3720,00. O dono do restaurante pretende ter, no dia 18 deste mês, um saldo de, pelo menos, R$9000,00 para terminar de pagar um empréstimo contraído para fazer uma reforma no imóvel.
A tabela abaixo mostra a receita diária e os pagamentos efetuados nos 17 primeiros dias do mês (os centavos foram omitidos).
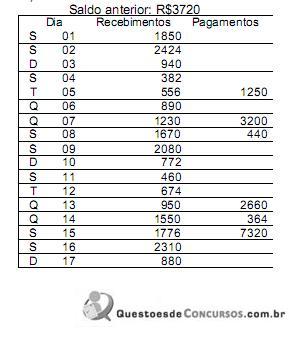
Pode-se concluir que o objetivo do dono do restaurante:
A tabela abaixo mostra a receita diária e os pagamentos efetuados nos 17 primeiros dias do mês (os centavos foram omitidos).
Pode-se concluir que o objetivo do dono do restaurante:
Ano: 2011
Banca:
FCC
Órgão:
TRE-AP
Prova:
FCC - 2011 - TRE-AP - Analista Judiciário - Contabilidade |
Q126237
Contabilidade Geral
Considere as seguintes assertivas sobre a consolidação das demonstrações contábeis:
I. Os resultados decorrentes de transações entre controladora e controladas que estiverem reconhecidos nos ativos, como por exemplo no estoque, devem ser eliminados.
II. As receitas e as despesas da controlada devem estar baseadas nos valores dos ativos e passivos reconhecidos na posição consolidada da controladora na data da aquisição.
III. As mudanças na participação relativa da controladora na controlada que não resultem em perda de controle devem ser contabilizadas no resultado.
IV. Uma controlada deve ser excluída da consolidação se suas atividades forem diferentes daquelas das demais entidades do grupo econômico.
Está correto o que se afirma SOMENTE em
Ano: 2011
Banca:
FCC
Órgão:
TRE-AP
Prova:
FCC - 2011 - TRE-AP - Analista Judiciário - Contabilidade |
Q126236
Contabilidade Geral
Considere as seguintes situações:
- A empresa Investidora S. A. adquiriu 80% das ações da empresa Trafe-Car, sendo esta considerada sua controlada.
- Banco Líquido S. A. adquiriu ações da Cia. Aberta com a finalidade de negociá-las a qualquer momento.
- A Indústria Imobilizada adquiriu um terreno para fins de locação e valorização.
- A empresa Madeireira S. A. possui plantações de eucaliptos para a produção de celulose.
Com base nas informações acima, é INCORRETO afirmar:
Ano: 2011
Banca:
FCC
Órgão:
TRE-AP
Prova:
FCC - 2011 - TRE-AP - Analista Judiciário - Contabilidade |
Q126235
Contabilidade Geral
A empresa Financia Tudo S. A. é uma companhia de capital aberto e, em 31/10/2010, realizou duas operações:
I. Aquisição de um caminhão, por meio de arrendamento mercantil financeiro, para ser pago em 36 prestações mensais de R$ 5.000,00 cada. No entanto, se a empresa pagasse o caminhão à vista pagaria R$ 144.000,00.
II. Obtenção de empréstimo no valor de R$ 50.000,00 para ser pago em 18 meses, em parcelas de R$ 3.335,11, com taxa de juros composta de 2% a. m. Para conceder o crédito, a instituição financeira cobrou no ato da contratação R$ 1.500,00.
Com base nessas informações, as duas operações em conjunto provocaram um aumento de
Ano: 2011
Banca:
FCC
Órgão:
TRE-AP
Prova:
FCC - 2011 - TRE-AP - Analista Judiciário - Contabilidade |
Q126234
Contabilidade Geral
Considere as seguintes assertivas sobre a análise de recuperabilidade de ativos (teste de impairment) estabelecida pela Lei no 6.404/76 e pelo Pronunciamento Técnico CPC 01.
I. O valor recuperável de um ativo corresponde ao menor valor entre o seu valor líquido de venda e o seu valor em uso.
II. Se o valor contábil do ativo excede o seu valor recuperável, a entidade deve reduzir o valor contábil do referido ativo ao seu valor recuperável.
III. A análise de recuperabilidade também deve ser efetuada a fim de que sejam revisados e ajustados os critérios utilizados para determinar a vida útil econômica estimada de um ativo e o cálculo da depreciação, amortização e exaustão.
IV. A entidade deve testar, no mínimo, a cada dois anos, a redução ao valor recuperável de um ativo intangível com vida útil indefinida.
Está correto o que se afirma em

 Conheça nossos planos