Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111322
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Na demonstração de fluxo de caixa pelo método indireto, a transação produzirá impacto em atividades de investimento, por se tratar de alienação de um imobilizado, mas não provocará impacto em atividades operacionais, visto que a alienação de imobilizado é atividade não operacional.
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111227
Contabilidade Geral
De acordo com as novas Normas Brasileiras de Contabilidade, convergidas para o IFRS, devem ser classificados na Demonstração de Resultado como outros resultados abrangentes
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111226
Contabilidade Geral
O processo de convergência das Normas Brasileiras de Contabilidade às Normas Internacionais de Contabilidade (IFRS) foi iniciado com a edição da Lei no 11.638/2007 e complementado com a edição da Lei no 11.941/2009 e de diversos pronunciamentos técnicos do CPC (Comitê de Pronunciamentos Contábeis). Uma das modificações introduzidas nesse processo de convergência que influiu na estrutura do balanço patrimonial foi a
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111223
Contabilidade Geral
A Cia. Amazonas adquiriu um equipamento para suas instalações industriais, que foi colocado em funcionamento no mês seguinte ao de sua aquisição. Exatamente 48 meses após o mês da compra, o valor contábil do equipamento era de R$ 46.200,00. A companhia depreciou o equipamento pelo método de linha reta durante esse período, supondo sua vida útil em 10 anos e estimando um valor residual de R$ 15.000,00. O custo de aquisição do equipamento foi, em R$,
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111222
Contabilidade Geral
É uma conta de resultado:
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111221
Contabilidade Geral
Podem ser classificados no Ativo Intangível da companhia os gastos referentes às
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111220
Contabilidade Geral
A Cia. Comercial Estrela da Manhã mantém controle permanente de estoques. A companhia, em ordem cronológica, fez as seguintes aquisições e vendas de uma determinada mercadoria no primeiro mês de exercício de suas atividades (no custo unitário dos estoques, já estão deduzidos os impostos recuperáveis e os abatimentos e descontos incondicionais obtidos):
- compra de 100 unidades a R$ 20,00 cada uma;
- compra de 150 unidades a R$ 22,00 cada uma;
- venda de 200 unidades a R$ 50,00 cada uma;
- compra de 150 unidades a R$ 24,00 cada uma;
- venda de 60 unidades a R$ 52,00 cada uma.
A companhia utiliza o método PEPS para a avaliação de seus estoques. No final do mês, o valor do estoque final dessa mercadoria equivale a, em R$,
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111219
Contabilidade Geral
O patrimônio líquido de uma entidade com fins lucrativos é modificado quantitativamente quando
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111218
Contabilidade Geral
A Cia. Comercial Girassol iniciou suas atividades com capital totalmente integralizado pelos sócios no valor de R$ 850.000,00 em numerário. Adquiriu móveis e utensílios para seu escritório, a prazo, no valor de R$ 170.000,00. Comprou mercadorias à vista por R$ 480.000,00, tendo vendido metade desse lote por R$ 310.000,00, a prazo. Supondo-se inexistentes os impostos sobre vendas e o pagamento de despesas administrativas no montante de R$ 90.000,00, no final dessas atividades, o valor de seu patrimônio líquido
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Prova:
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q105747
Contabilidade Geral
Texto associado
Considerando as normas vigentes no Brasil relativas à contabilidade
das entidades fechadas de previdência complementar (EFPCs),
julgue o item que se segue.
das entidades fechadas de previdência complementar (EFPCs),
julgue o item que se segue.
A provisão constituída pela EFPC para cobrir possíveis perdas de investimentos considerados de difícil realização deve ser contabilizada em conta patrimonial passiva, tendo como contrapartida uma conta redutora do respectivo grupo de investimentos.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
PREVIC
Prova:
CESPE - 2011 - PREVIC - Especialista em Previdência Complementar - Finanças e Contábil |
Q105742
Contabilidade Geral
Texto associado
Considerando as normas vigentes no Brasil relativas à contabilidade
das entidades fechadas de previdência complementar (EFPCs),
julgue o item que se segue.
das entidades fechadas de previdência complementar (EFPCs),
julgue o item que se segue.
No intuito de assegurar maior transparência e precisão na divulgação de informações contábeis, as EFPCs são fiscalizadas e devem observar as normas contábeis editadas pelo Ministério da Fazenda, por intermédio do Conselho Nacional de Seguros Privados e da Superintendência de Seguros Privados (SUSEP).
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105566
Contabilidade Geral
Os princípios fundamentais de Contabilidade em vigor não permitem que as empresas apresentem demonstrações contábeis avaliadas com base no critério de custeio direto ou variável.
O princípio fundamental de Contabilidade que impede o uso desse critério é o da(o)
O princípio fundamental de Contabilidade que impede o uso desse critério é o da(o)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105557
Contabilidade Geral
Até 20 de agosto de 2010, uma empresa possuía os seguintes saldos em relação às suas operações:
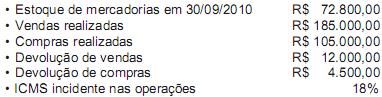
Entre 21 e 31 de outubro, essa empresa realizou as operações a seguir.
• Aquisição de mercadorias para revenda no valor de R$ 45.000,00
• Venda de Mercadorias no valor de R$ 80.000,00
• Devolução de vendas no valor de R$ 2.500,00
• ICMS incidente nas operações: 18%
O estoque final de mercadorias em outubro foi de R$ 65.110,00. Com base nessas informações e utilizando-se a boa técnica contábil, o custo das mercadorias vendidas apurado em outubro de 2010 foi, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105556
Contabilidade Geral
A Comercial Farol Ltda. apresentou, em julho de 2010, os seguintes dados:
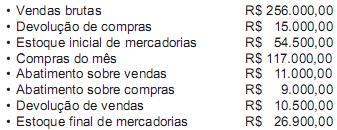
Desconsiderando-se os efeitos de qualquer tipo de tributação, o lucro bruto apurado em 31/07/2010 na Comercial Farol Ltda., em reais, é de
Desconsiderando-se os efeitos de qualquer tipo de tributação, o lucro bruto apurado em 31/07/2010 na Comercial Farol Ltda., em reais, é de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105554
Contabilidade Geral
A substituição dos seguintes livros fiscais:
• Registro de Entradas;
• Registro de Saídas;
• Registro de Apuração de ICMS e de IPI; e
• Registro de Inventário e outro,
é o objetivo da(o)
• Registro de Entradas;
• Registro de Saídas;
• Registro de Apuração de ICMS e de IPI; e
• Registro de Inventário e outro,
é o objetivo da(o)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105553
Contabilidade Geral
Em condições normais e salvo legislação especial, o contribuinte do ICMS deverá manter alguns livros fiscais, de acordo com os artigos 51 e 63 do Convênio SINIEF, s/nº , de 15 de dezembro de 1970, e com o artigo 87 do Convênio SINIEF 6/89. Nessa perspectiva, considere os livros fiscais a seguir.
I – Registro de Controle da Produção e do Estoque, modelo 3.
II – Registro de Entradas, modelo 1.
III – Registro de Saídas, modelo 2.
IV – Registro de Inventário, modelo 7.
Serão utilizados por contribuinte sujeito, simultaneamente, à legislação do Imposto sobre Produtos Industrializados e à do ICMS APENAS os livros fiscais
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105551
Contabilidade Geral
Com relação ao(s) objetivo(s) estabelecido(s) para o Comitê de Pronunciamentos Contábeis (CPC), analise os elementos a seguir.
I – Emissão de Orientações e Interpretações que poderão ser consubstanciadas em Norma Brasileira de Contabilidade, pelo CFC.
II – Emissão de Pronunciamentos Técnicos sobre procedimentos contábeis.
III – Estudo, pesquisa, discussão e deliberação sobre o conteúdo e a redação de Pronunciamentos Técnicos.
IV – Estudo e preparo de Pronunciamentos Técnicos sobre procedimentos de Contabilidade.
Integram o objetivo do Comitê de Pronunciamentos Contábeis (CPC) APENAS os elementos contidos em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105550
Contabilidade Geral
Em função das necessidades de:
• convergência internacional das normas contábeis (redução de custo de elaboração de relatórios contábeis, redução de riscos e custo nas análises e decisões, redução de custo de capital);
• centralização na emissão de normas dessa natureza (no Brasil, diversas entidades o fazem);
• representação e processo democráticos na produção dessas informações (produtores da informação contábil, auditor, usuário, intermediário, academia, governo),
foi criado, no Brasil, o Comitê de Pronunciamentos Contábeis (CPC), por seis entidades. Nessa perspectiva, considere as entidades a seguir.
I – ABRASCA – Associação Brasileira das Companhias Abertas
II – APIMEC NACIONAL – Associação dos Analistas e Profissionais de Investimento do Mercado de Capitais
III – BACEN – Banco Central do Brasil
IV – BOVESPA – Bolsa de Valores de São Paulo
V – CFC – Conselho Federal de Contabilidade
VI – CVM – Comissão de Valores Mobiliários
Fazem parte do Comitê de Pronunciamentos Contábeis (CPC) APENAS as
entidades
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105549
Contabilidade Geral
As reservas estatutárias são constituídas, por determinação do estatuto de uma companhia, para a destinação de uma parcela dos lucros do exercício.
Para cada reserva estatutária, a empresa terá de estabelecer os seguintes critérios em seu estatuto:
Para cada reserva estatutária, a empresa terá de estabelecer os seguintes critérios em seu estatuto:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105548
Contabilidade Geral
Analise os tipos de contas a seguir.
I – Ágio na emissão de ações
II – Ganhos com variação cambial em ativos de longo prazo
III – Reserva especial de ágio na incorporação
IV – Doações e subvenções para investimentos
V – Alienação de partes beneficiárias
VI – Alienação de bônus de subscrição
De acordo com toda a legislação em vigor para as sociedades anônimas, as contas passíveis de serem classificadas como reserva de capital, em seu balanço patrimonial, são APENAS as citadas em

 Conheça nossos planos