Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105263
Contabilidade Geral
Texto associado
Atenção: Considere os dados abaixo para responder às questões de números 38 e 39. A Cia. A e sua controlada, Cia. B, apresentaram os seguintes balanços patrimoniais em 31/12/2009:

Se supusermos adicionalmente que a Cia. A efetuou uma venda de mercadorias em estoque no valor de R$ 100.000,00 para a Cia. B, auferindo um lucro de 30% sobre o preço de venda e que no estoque final da Cia. B constassem ainda 20% dessas mercadorias que não foram vendidas para terceiros, o valor do estoque consolidado corresponderia a, em R$,
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105262
Contabilidade Geral
Texto associado
Atenção: Considere os dados abaixo para responder às questões de números 38 e 39. A Cia. A e sua controlada, Cia. B, apresentaram os seguintes balanços patrimoniais em 31/12/2009:
No exercício, a Cia. A efetuou um mútuo para a Cia. B no valor de R$ 150.000,00. Efetuada a consolidação do Balanço Patrimonial das duas companhias, o valor do total do Ativo Consolidado corresponderá a, em R$,
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105261
Contabilidade Geral
Foram extraídas as seguintes informações da Demonstração das Mutações do Patrimônio Líquido da Cia. Delta relativa ao exercício encerrado em 31/12/2009, em R$:
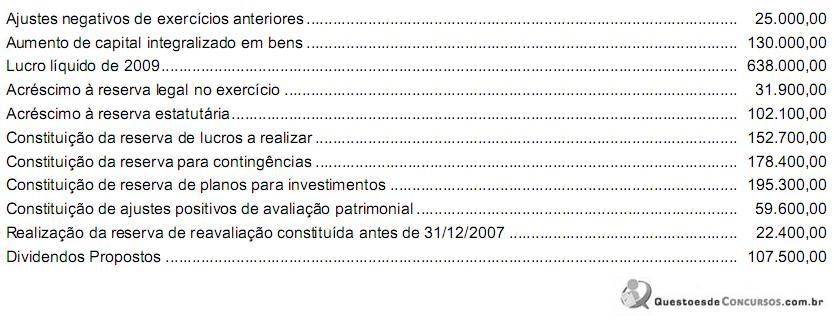
Considerando-se apenas essas informações e sabendo-se que a contrapartida credora da realização da reserva de reavaliação foi a conta Lucros ou Prejuízos Acumulados, o patrimônio líquido da entidade em 31/12/2009, relativamente ao existente em 31/12/2008, aumentou, em R$,
Considerando-se apenas essas informações e sabendo-se que a contrapartida credora da realização da reserva de reavaliação foi a conta Lucros ou Prejuízos Acumulados, o patrimônio líquido da entidade em 31/12/2009, relativamente ao existente em 31/12/2008, aumentou, em R$,
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105260
Contabilidade Geral
O resultado negativo da equivalência patrimonial na Demonstração dos Fluxos de Caixa elaborada pelo método indireto constitui
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105259
Contabilidade Geral
As Leis no 11.687/2007 e no 11.941/2009, ao modificarem alguns dos artigos da Lei no 6.404/1976 (Lei das Sociedades por Ações) com o objetivo de adaptar as normas brasileiras de contabilidade às internacionais, criaram e extinguiram, respectivamente, os seguintes grupos do Balanço Patrimonial:
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105194
Contabilidade Geral
A Contribuição para o Programa de Integração Social (PIS)
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105193
Contabilidade Geral
Os seguintes dados foram extraídos da escrituração contábil da Cia. XYZ, relativos ao mês de setembro de 2010, em R$:
Receita Bruta de Vendas............................... 900.000,00
Devoluções de Vendas.................................. 20.000,00
Despesas de Arrendamento Mercantil
Operacional (o arrendador é pessoa jurídica) 40.000,00
Despesas de Depreciação de Bens Utiliza-
dos na Produção ........................................... 90.000,00
Valor de Aquisição de Bens para Revenda ... 400.000,00
Despesas de Energia Elétrica ....................... 60.000,00
Sabendo-se que a Cia. XYZ é tributada pela COFINS com base na sistemática não cumulativa, o valor da referida contribuição devida nesse mês é, em R$, de
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105192
Contabilidade Geral
A Depreciação Acelerada Incentivada
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105191
Contabilidade Geral
Considerando a legislação em vigor, a Contribuição Social sobre o Lucro Líquido
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105190
Contabilidade Geral
Em relação ao Livro de Apuração do Lucro Real (LALUR), é correto afirmar:
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105189
Contabilidade Geral
As seguintes informações foram extraídas da escrituração contábil e fiscal da Cia. Araras, que é optante pela tributação do Imposto de Renda das Pessoas Jurídicas com base no lucro real trimestral, em R$:
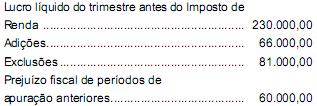
O lucro real da companhia nesse trimestre, sabendo-se que ela utilizou o máximo permitido pela legislação para a compensação de prejuízos, é, em R$,
O lucro real da companhia nesse trimestre, sabendo-se que ela utilizou o máximo permitido pela legislação para a compensação de prejuízos, é, em R$,
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105184
Contabilidade Geral
O VENDOR é uma das modalidades de crédito oferecida para seus clientes pelos bancos. Considere as afirmações a seguir relativas a essa operação:
I. O vendedor é um avalista do crédito concedido ao comprador.
II. A operação propicia a redução da incidência do ICMS sobre vendas do fornecedor, já que o preço a prazo é normalmente maior que o preço à vista.
III. Consiste em um desconto de duplicatas com taxas mais favorecidas para o vendedor, mas depende da análise do risco de crédito representado pelo comprador.
IV. Caso o comprador não honre a negociação, o banco debita o valor diretamente na conta corrente do vendedor, não lhe concedendo prazo para quitar a coobrigação.
V. Propicia uma redução dos custos com administração de recebíveis por vendas a prazo.
Está correto o que se afirma APENAS em
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105182
Contabilidade Geral
Um investidor adquiriu, no mercado à vista da BOVESPA, um lote de 300.000 ações de uma determinada companhia por R$ 60.000,00. Depois de três meses, vendeu 100.000 ações por R$ 25.000,00. Abstraindo-se as despesas de corretagem e o imposto de renda, o investidor
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105181
Contabilidade Geral
Os Certificados de Depósito Bancário - CDBs
I. são títulos de renda variável.
II. podem ter rentabilidade prefixada ou pós-fixada.
III. tem seus rendimentos isentos do imposto de renda.
IV. são aplicações de baixo risco.
Está correto o que se afirma APENAS em
I. são títulos de renda variável.
II. podem ter rentabilidade prefixada ou pós-fixada.
III. tem seus rendimentos isentos do imposto de renda.
IV. são aplicações de baixo risco.
Está correto o que se afirma APENAS em
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105180
Contabilidade Geral
A debênture é um título
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105179
Contabilidade Geral
É um título público federal cuja remuneração decorre do deságio com que é negociado em operações de mercado aberto:
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105177
Contabilidade Geral
A Cia. Arco-Íris optou por ser tributada pelo Imposto de Renda das Pessoas Jurídicas (IRPJ) com base no lucro real anual, no período de apuração, referente ao ano- calendário de 2009. Os seguintes dados foram extraídos de sua Declaração de Imposto de Renda das Pessoas Jurídicas de 2010, em R$:
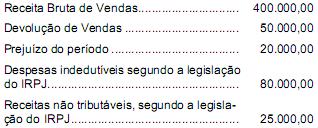
Sabe-se que:
I. o coeficiente de presunção de lucro da Cia. Arco Íris é de 8%.
II. as vendas brutas foram idênticas e iguais a R$ 100.000,00, por trimestre.
III. O único tipo de receita auferida pela Companhia nesse ano foi a proveniente das vendas.
IV. Não há prejuízos fiscais a compensar de períodos anteriores.
Se a Cia. tivesse optado, no início do ano calendário de 2009, pela tributação com base no lucro presumido, ela teria
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105173
Contabilidade Geral
Os certificados de investimento relativos aos recursos aplicados em investimentos incentivados devem ser registrados contabilmente no grupo
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105172
Contabilidade Geral
Os resultados contábeis das instituições obrigadas a utilização do COSIF são resultantes do confronto dos grupos
Ano: 2011
Banca:
FCC
Órgão:
NOSSA CAIXA DESENVOLVIMENTO
Prova:
FCC - 2011 - NOSSA CAIXA DESENVOLVIMENTO - Contador |
Q105171
Contabilidade Geral
Os valores a receber relativos a rendas auferidas decorrentes de operações de swap, avaliados pelo valor de mercado NÃO podem ser registrados em

 Conheça nossos planos