Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105547
Contabilidade Geral
O objetivo da constituição da Reserva de Lucros a Realizar, previsto na Lei nº 6.404/76 com as alterações inseridas pela Lei nº 11.638/07, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105546
Contabilidade Geral
Os encargos sociais, as contribuições ao INSS e o FGTS, calculados com base na folha de pagamentos da empresa, ainda não pagos, devem ser lançados na conta Encargos Sociais a Pagar e FGTS a Recolher.
A parcela do INSS a pagar deve incluir
A parcela do INSS a pagar deve incluir
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105545
Contabilidade Geral
Uma empresa sediada no Rio de Janeiro envia um funcionário a Fortaleza para resolver uma reclamação de um cliente. Além da passagem aérea e da reserva de hotel adquiridas anteriormente, com o custo de respectivamente R$ 890,00 e R$ 360,00, o funcionário levará, em dinheiro, a quantia de R$ 800,00 para despesas de alimentação e locomoção, entre outras.
A empresa deverá registrar essa operação, em reais, no diário, com o seguinte registro simplificado:
A empresa deverá registrar essa operação, em reais, no diário, com o seguinte registro simplificado:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105544
Contabilidade Geral
A Empresa Comercial Caramuru S/A fechou uma operação de seguros com a Seguradora Pacífica S/A, em junho de 2010, por um período de 3 anos, a contar de julho de 2010, pagando antecipadamente R$ 54.000,00.
A classificação dessa operação no Balanço Patrimonial, a ser extraído em 31/12/2010, deverá ser, em reais, a seguinte:

A classificação dessa operação no Balanço Patrimonial, a ser extraído em 31/12/2010, deverá ser, em reais, a seguinte:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105542
Contabilidade Geral
A Comercial Vilela S/A vendeu por R$ 70.000,00 à vista uma máquina de uso, mediante crédito em conta-corrente bancária no Banco Penca. Tal crédito foi especificado da seguinte forma nas demonstrações contábeis atualizadas até o dia da venda:
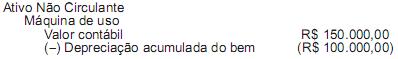
Considerando-se única e exclusivamente as informações acima e a boa técnica contábil, qual foi o registro da venda realizada, em reais, sem data nem histórico, feito pela Comercial Vilela?
Considerando-se única e exclusivamente as informações acima e a boa técnica contábil, qual foi o registro da venda realizada, em reais, sem data nem histórico, feito pela Comercial Vilela?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105541
Contabilidade Geral
A Lei nº 6.404/76, no art. 243, § 1º , defende que as sociedades coligadas são aquelas “nas quais a investidora tenha influência significativa”, afirmando ainda, no § 4º que essa influência existe quando “a investidora detém ou exerce poder de participar nas decisões das políticas, financeiras ou operacional da investida, sem controlá-la”.
A referida Lei dispõe, ainda, que a influência é presumida quando a investidora, sem ter o controle da investida, tiver um investimento que represente 20% ou mais do
A referida Lei dispõe, ainda, que a influência é presumida quando a investidora, sem ter o controle da investida, tiver um investimento que represente 20% ou mais do
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105540
Contabilidade Geral
Admita a seguinte descrição:
• A Comercial Natural S/A adquiriu, em janeiro de 2008, com intenção de permanência, 2% das ações ordinárias da Comercial Vistosa S/A, por R$ 100.000,00.
• A Natural não tem nenhuma influência significativa na Comercial Vistosa.
• Em fevereiro/2009, a Natural recebeu da Comercial Vistosa dividendos no valor de R$ 5.000,00.
• Em outubro de 2009, o valor de mercado das ações da Comercial Vistosa possuídas pela Natural foi estimado em R$ 80.000,00, em decorrência da perda de um contrato de fornecimento de material para a União.
• A perda de valor das ações foi considerada definitiva para todos os efeitos.
Considerando-se a descrição acima, as determinações normativas e legais e a não incidência de qualquer tipo de imposto nessa situação, a perda do valor do investimento será registrada pela Natural (em reais, sem data nem histórico) com o seguinte lançamento:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105539
Contabilidade Geral
No balanço encerrado em dezembro/2008, a Comercial Belezoca S/A, depois da avaliação do investimento pelo método da equivalência patrimonial, apresentou a seguinte informação de sua participação societária de 30% no capital da Co- mercial Lindeza S/A:
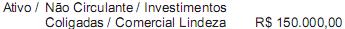
Em 2009, a Comercial Lindeza distribuiu R$ 80.000,00 de dividendos e informou um Patrimônio Líquido de R$ 600.000,00 depois da proposta da distribuição do resultado do exercício.
Dados adicionais:
• Em 2009, a Belezoca manteve a mesma participação no capital da Lindeza.
• O patrimônio líquido da Lindeza é constituído, somente, por capital e reservas de lucros.
• O capital social da Lindeza está totalmente integralizado.
• Nenhuma operação foi realizada entre as duas companhias.
Considerando-se exclusivamente as informações acima e as normas vigentes, a Comercial Belezoca, na avaliação do investimento pelo método da equivalência patrimonial, apurou uma receita de equivalência patrimonial, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105538
Contabilidade Geral
A Lei nº 6.404/76 estabelece, no art. 176, as demonstrações contábeis que devem ser elaboradas pelas sociedades anônimas. O Comitê de Pronunciamentos Contábeis editou o CPC 26 - Apresentação das Demonstrações Contábeis -, estabelecendo o conjunto completo das demonstrações a ser apresentado por tais sociedades. De acordo com os termos do CPC 26, DEIXOU de ter obrigatoriedade de apresentação a demonstração
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105537
Contabilidade Geral
A demonstração estabelecida pela legislação societária, que pode ser substituída por outra, tendo como finalidade apresentar a destinação do resultado do exercício, é a demonstração
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105536
Contabilidade Geral
Uma empresa do ramo atacadista adota a política de pagar os salários de seus empregados mediante crédito em conta-corrente bancária, em duas etapas:
• primeira etapa, correspondente a 40% dos salários, feita na segunda semana de cada mês;
• segunda etapa, até ao 5º dia útil do mês seguinte.
Sabendo-se que, em outubro/2009, a folha de pagamentos dessa empresa totalizava R$ 500.000,00 e, considerando-se única e exclusivamente as informações recebidas, o registro do adiantamento do salário de outubro, pelo regime de competência, em reais, foi
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105535
Contabilidade Geral
As informações sobre o desempenho da empresa são fornecidas, basicamente, pela demonstração
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105534
Contabilidade Geral
No que se refere ao balanço de uma empresa, analise os itens a seguir.
I – Posição econômica
II – Posição financeira
III – Posição patrimonial
IV – Mutações da posição financeira
O balanço de uma empresa tem por finalidade apresentar, em um determinado momento, APENAS os itens
I – Posição econômica
II – Posição financeira
III – Posição patrimonial
IV – Mutações da posição financeira
O balanço de uma empresa tem por finalidade apresentar, em um determinado momento, APENAS os itens
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105533
Contabilidade Geral
A utilização do regime contábil da competência, no preparo das demonstrações contábeis, determina que essas demonstrações apresentem aos seus usuários algumas informações sobre itens, tais como:
I – operações passadas envolvendo o pagamento e o recebimento de caixa e outros recursos financeiros;
II – obrigações de pagamento no futuro;
III – recursos que serão recebidos no futuro.
Atende(m) plenamente ao conceito apresentado o(s) item(ns)
I – operações passadas envolvendo o pagamento e o recebimento de caixa e outros recursos financeiros;
II – obrigações de pagamento no futuro;
III – recursos que serão recebidos no futuro.
Atende(m) plenamente ao conceito apresentado o(s) item(ns)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105532
Contabilidade Geral
Os livros utilizados para o registro de todos os fatos ou eventos contábeis são classificados como livros
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105531
Contabilidade Geral
No que se refere ao livro Diário, analise os seguintes itens:
I – encadernação com folhas numeradas em sequência, tipograficamente;
II – forma mercantil;
III – individualização e clareza;
IV – ausência de intervalos em branco ou de entrelinhas;
V – termo de Abertura;
VI – termo de Encerramento.
São formalidades intrínsecas ao livro Diário APENAS os itens
I – encadernação com folhas numeradas em sequência, tipograficamente;
II – forma mercantil;
III – individualização e clareza;
IV – ausência de intervalos em branco ou de entrelinhas;
V – termo de Abertura;
VI – termo de Encerramento.
São formalidades intrínsecas ao livro Diário APENAS os itens
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105530
Contabilidade Geral
Considere os livros de escrituração enumerados a seguir.
I – Apuração do Lucro Real (LALUR)
II – Contas-Correntes
III – Controle de Contas a Receber
IV – Registro de Duplicatas
São considerados livros sistemáticos e obrigatórios APENAS os
I – Apuração do Lucro Real (LALUR)
II – Contas-Correntes
III – Controle de Contas a Receber
IV – Registro de Duplicatas
São considerados livros sistemáticos e obrigatórios APENAS os
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105269
Contabilidade Geral
É uma receita tributável pelo Programa de Integração Social (PIS) no regime de incidência não cumulativo:
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105268
Contabilidade Geral
Dados do mês de outubro de 2010, referentes à Cia. Comercial Campinas, em R$:
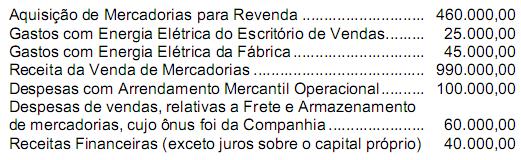
Sabendo-se que a Cia. é contribuinte da COFINS na sistemática não cumulativa, o valor devido dessa contribuição, referente ao mês de outubro de 2010, é, em R$,
Sabendo-se que a Cia. é contribuinte da COFINS na sistemática não cumulativa, o valor devido dessa contribuição, referente ao mês de outubro de 2010, é, em R$,
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105267
Contabilidade Geral
A Cia. Esmeralda recolhe a Contribuição Social sobre o Lucro Líquido com base no resultado presumido. No 1o trimestre de 2010, foram extraídos os seguintes dados de sua escrituração contábil, em R$:
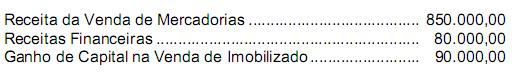
Com base nessas informações, o valor da CSLL devida nesse trimestre pela Companhia montou a, em R$,
Com base nessas informações, o valor da CSLL devida nesse trimestre pela Companhia montou a, em R$,

 Conheça nossos planos