Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.448 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155169
Contabilidade Geral
A legislação societária estabelece que as sociedades anônimas devem constituir reserva legal, especificando o percentual de constituição, os limites a serem observados e a forma de sua utilização.
Nos termos da lei societária, a empresa pode utilizar a reserva legal no caso de
Nos termos da lei societária, a empresa pode utilizar a reserva legal no caso de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155168
Contabilidade Geral
As contribuições denominadas reservas de capital NÃO
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155167
Contabilidade Geral
Capital a integralizar corresponde à(ao)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155166
Contabilidade Geral
Considere a legenda a seguir.
• AC = Ativo Circulante
• ANC = Ativo Não Circulante • PC = Passivo Circulante
• PNC = Passivo Não Circulante
• PL = Patrimônio Líquido
Qual equação do patrimônio caracteriza a ocorrência de Passivo a Descoberto?
• AC = Ativo Circulante
• ANC = Ativo Não Circulante • PC = Passivo Circulante
• PNC = Passivo Não Circulante
• PL = Patrimônio Líquido
Qual equação do patrimônio caracteriza a ocorrência de Passivo a Descoberto?
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155165
Contabilidade Geral
Uma empresa do tipo call center adquiriu 20 cadeiras novas para uso do setor de atendimento aos clientes por R$ 1.600,00, quantia a ser paga em 8 parcelas mensais.
A conta credora do registro contábil dessa operação deverá ser classificada no item
A conta credora do registro contábil dessa operação deverá ser classificada no item
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155164
Contabilidade Geral
Segundo a legislação societária atualizada até 2010, o critério de avaliação das contas a receber se dá pelo(s) valor(es)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155163
Contabilidade Geral
Quando na apuração do crédito do exercício são considerados apenas os pagamentos e recebimentos realizados no período, essa apuração é reconhecida como
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155162
Contabilidade Geral
Uma empresa produz componentes para televisores LCD. Para conquistar o mercado, ela oferece aos seus clientes uma garantia de um ano para o funcionamento dos componentes que vende.
Devido a esse procedimento, ela deve registrar o valor provável a ser gasto com essa garantia na conta
Devido a esse procedimento, ela deve registrar o valor provável a ser gasto com essa garantia na conta
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Técnico de Contabilidade |
Q155161
Contabilidade Geral
Uma empresa foi constituída por dois sócios que participaram da composição do capital com os seguintes valores:
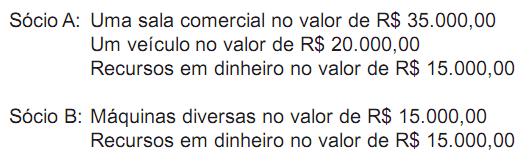
Considerando-se exclusivamente os dados acima, o lançamento contábil simplificado que registrou essa operação, em reais, foi
Considerando-se exclusivamente os dados acima, o lançamento contábil simplificado que registrou essa operação, em reais, foi
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154825
Contabilidade Geral
A Lei no 11.638/07 promoveu fortes alterações na legislação brasileira das sociedades por ações. No campo contábil, tornou-se o marco inicial da harmonização das normas contábeis brasileiras ao cenário internacional.
Os International Financial Reporting Standards (IFRS) são considerados princípios básicos do conjunto de normas que estabelecem as regras contábeis gerais e específicas.
Tais princípios básicos são:
• as exigências de governos, órgãos reguladores ou fiscais não devem afetar as demonstrações financeiras preparadas nos termos da estrutura conceitual;
• as demonstrações financeiras devem ser preparadas segundo o modelo contábil calcado no custo histórico recuperável e na manutenção do capital financeiro.
Ao estabelecer os conceitos básicos para o preparo e apresentação das demonstrações financeiras, focadas nos usuários externos, a estrutura conceitual tem por finalidade
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154824
Contabilidade Geral
A Comercial Obra não tem participação na Comercial Pronta e as duas empresas não estão sob o mesmo controle acionário. Elas acordaram que a primeira incorporaria a segunda, em 30 de junho de 2009, com base no acervo líquido avaliado pelo justo valor, por não estarem sob o mesmo controle acionário.
As companhias apresentaram os balanços a seguir, elaborados em 30 de junho de 2009.
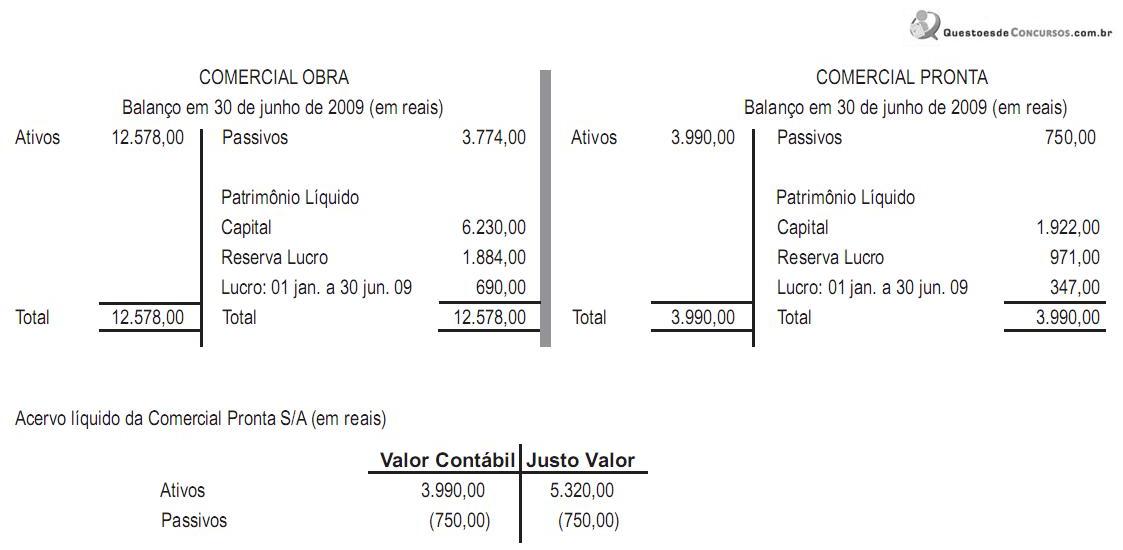
Na incorporação, houve a efetiva transferência do controle acionário, e a incorporada foi considerada como adquirida.
Nessas condições, o lançamento do aumento de capital na incorporadora, em decorrência da incorporação, em reais, foi
As companhias apresentaram os balanços a seguir, elaborados em 30 de junho de 2009.
Na incorporação, houve a efetiva transferência do controle acionário, e a incorporada foi considerada como adquirida.
Nessas condições, o lançamento do aumento de capital na incorporadora, em decorrência da incorporação, em reais, foi
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154823
Contabilidade Geral
Uma companhia de capital fechado, no encerramento do exercício de 2009, na Demonstração do Resultado do Exercício, em 31 de dezembro de 2009, apurou, depois das Participações, um Lucro Líquido de R$ 1.500.000,00. Informações
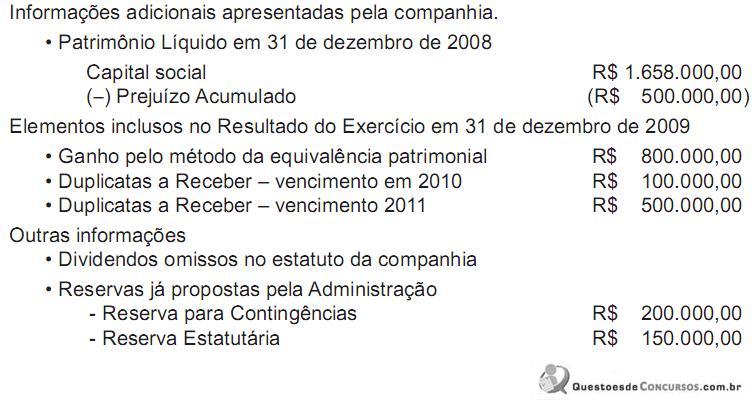
A companhia adotou como política ter a menor descapitalização possível. Para tal, tornou-se necessário fazer a distribuição menor possível dos dividendos obrigatórios, ao abrigo da lei, por meio da constituição da Reserva de Lucros a Realizar.
Considerando-se exclusivamente as informações recebidas e as determinações da legislação social, o valor da Reserva de Lucros a Realizar (RLR) máxima, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154821
Contabilidade Geral
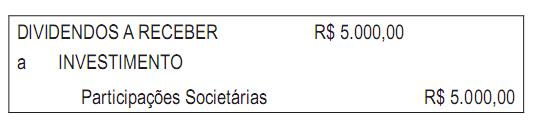
Com base no registro contábil acima, considere as afirmativas a seguir.
I - Referem-se a dividendos propostos pela administração da investida, avaliada ao Método de Equivalência Patrimonial no encerramento do exercício social.
II - Referem-se a dividendos propostos pela administração da investidora, no encerramento do exercício social.
III - Dizem respeito a dividendos pagos pela investida avaliada ao Método de Equivalência Patrimonial, por proposta da administração.
O registro contábil apresentado, sem os elementos data e histórico, indica o que se afirma em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154820
Contabilidade Geral
A nova redação da Lei Societária extinguiu a Demonstração de Origens e Aplicações de Recursos e criou a Demonstração dos Fluxos de Caixa.
A legislação estabeleceu, igualmente, que a Demonstração dos Fluxos de Caixa deve segregar as alterações de caixa e equivalentes de caixa em três fluxos: 1 - das operações; 2 - dos financiamentos; e 3 - dos investimentos.
Um exemplo da atividade de financiamento é o recebimento de
A legislação estabeleceu, igualmente, que a Demonstração dos Fluxos de Caixa deve segregar as alterações de caixa e equivalentes de caixa em três fluxos: 1 - das operações; 2 - dos financiamentos; e 3 - dos investimentos.
Um exemplo da atividade de financiamento é o recebimento de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Auditoria Interna |
Q154817
Contabilidade Geral
Nos termos da nova redação dada à Lei no 6.404/76 pelas Leis nos 11.638/07 e 11.941/09, uma das demonstrações indicará “o valor da riqueza gerada pela companhia e a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza”.
Este conceito está evidenciado na demonstração
Este conceito está evidenciado na demonstração
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154777
Contabilidade Geral
Os planos de gastos de capital que se caracterizam por aquisições de equipamentos, veículos, imóveis e outros necessários para atender aos objetivos da atividade empresarial são denominados orçamentos de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154774
Contabilidade Geral
Segundo a Legislação Societária consolidada até 2010, o grupo de contas que deixou de existir no Passivo foi o denominado
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154773
Contabilidade Geral
Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da Companhia ou da Empresa, ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à Companhia os benefícios, riscos e controle desses bens.
Segundo a Lei Societária consolidada até 2010, tal determinação se refere à classificação do(s)
Segundo a Lei Societária consolidada até 2010, tal determinação se refere à classificação do(s)
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154763
Contabilidade Geral
Em 02 de abril de 2011, a Comercial Futura S/A, tributada pelo lucro real, apresentou as seguintes informações, relativas ao mês de março de 2011:
Venda de mercadorias para mercado interno R$ 1.000.000,00
Devolução de vendas feitas pelos clientes R$ 120.000,00
Descontos incondicionais concedidos a clientes R$ 80.000,00
Descontos concedidos a clientes por pagamentos realizados antes do vencimento R$ 50.000,00
Recebimento de juros sobre o capital próprio R$ 100.000,00
Considere somente as informações recebidas da Comercial Futura S/A e as determinações fiscais vigentes sobre a contribuição da Cofins, no método não cumulativo, adotado pela Comercial Futura S/A no cálculo de sua contribuição para a Cofins.
O valor devido a esse título, referente ao mês de março de 2011, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154762
Contabilidade Geral
Em 14 de fevereiro de 2011, o escritório de contabilidade Inovação Serviços Contábeis Ltda. e a Companhia Comércio CRMM S/A, ambas tributadas pelo lucro real, ajustaram a realização de um trabalho de auditoria, que será feito pela Inovação nas dependências da CRMM, pelo preço acordado de R$ 5.000,00, a ser pago em duas parcelas iguais vencíveis em 30 e 60 dias, respectivamente.
Considerando-se as determinações societárias e, principalmente, as determinações fiscais referentes à retenção do Imposto de Renda na Fonte, aplicável a esse tipo de serviço, o registro contábil dessa operação, em reais, feito pela Inovação Serviços Contábeis Ltda. está em
Considerando-se as determinações societárias e, principalmente, as determinações fiscais referentes à retenção do Imposto de Renda na Fonte, aplicável a esse tipo de serviço, o registro contábil dessa operação, em reais, feito pela Inovação Serviços Contábeis Ltda. está em

 Conheça nossos planos