Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.894 questões


Sobre Reservas de Lucros, considere:
I. A Reserva Legal tem por fim assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital.
II. As Reservas de Capital podem ser utilizadas para resgate de partes beneficiárias.
III. O Estatuto poderá criar reservas desde que, para cada uma, indique de modo preciso e completo a sua finalidade e estabeleça os limites mínimo e máximo.
IV. A Assembleia Geral poderá, por proposta dos órgãos de administração, destinar para Reserva de Incentivos Fiscais a parcela do lucro líquido decorrente de doações ou subvenções governamentais para investimentos, que poderá ser excluída da base de cálculo do dividendo mínimo obrigatório.
Está correto o que se afirma APENAS em
A Cia. Egito realizou as seguintes transações em 2016:
− Lucro líquido: R$ 1.000.000,00.
− Dividendos obrigatórios distribuídos: R$ 350.000,00.
− Aumento de Capital Social: R$ 300.000,00, sendo 50% com Reservas de Lucros existentes em 31/12/2016 e o restante com Imobilizado.
− Aumento de Capital Social: emissão de 20.000 novas ações com valor nominal de R$ 1,00 por ação, tendo conseguido negociá-las por R$ 2,00.
− Aquisição de 10.000 ações de sua própria emissão pelo valor total de R$ 15.000,00.
− Retificação negativa de erros percebidos pelos auditores no valor de R$ 50.000,00 ocorridas em 2015.
Considerando o registro destas transações, a alteração no Patrimônio Líquido da Cia. Egito em 2016 foi, em reais,

Uma Sociedade Empresária foi constituída em 2.1.2017. O estatuto fixou o valor de R$1.000.000,00 como capital social a ser integralizado 40% no ano de 2017 e 60% no ano de 2018.
No ato da constituição, 40% do capital subscrito foi integralizado da seguinte forma:
✓ Integralização em dinheiro mediante depósito bancário: R$300.000,00
✓ Integralização em móveis de uso avaliados, na forma da Lei n.º 6.404/76, em R$100.000,00
Considerando-se apenas as informações apresentadas, após o registro contábil da subscrição do capital e da integralização, é CORRETO afirmar que, em janeiro de 2017, a Sociedade Empresária apresenta no Patrimônio Líquido:
Uma Sociedade Empresária apresentou, em 31.12.2016, as seguintes informações de grupos de contas em valores líquidos, após a apuração e distribuição de resultados:
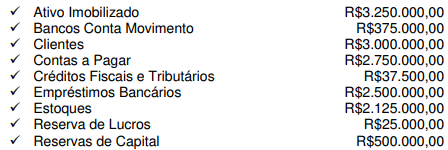
Sabe-se que a relação de saldos não está completa e que o saldo da conta Capital Social não foi informado.
Considerando-se apenas as informações apresentadas, os valores do
Patrimônio Líquido e do Capital Social são, respectivamente:
Uma Sociedade Empresária foi constituída, em 10.12.2016, com a subscrição de 200.000 ações pelo valor nominal de R$3,50 cada uma.
Parte do Capital Subscrito foi integralizado, na mesma data, mediante 20% em dinheiro, 15% em mercadorias para revenda e 35% em veículos.
Considerando-se apenas as informações apresentadas é CORRETO afirmar que:
A empresa Jacarandá Ltda. apresentou em seu patrimônio os seguintes saldos contábeis ao final do exercício de 2016:
- Caixa: R$ 800.000,00.
- Fornecedores: R$ 250.000,00.
- Capital Social: R$ 550.000,00.
Durante o mês de janeiro de 2017, foram realizadas pela empresa as seguintes operações:
I. Aquisição, à vista, de mercadorias para revenda: R$ 100.000,00.
II. Aquisição, à vista, de imobilizado: R$ 200.000,00.
III. Venda, a prazo, de 50% do estoque de mercadorias: R$ 80.000,00.
IV. Pagamento de despesas administrativas: R$ 20.000,00.
Com base nas informações acima e desconsiderando a incidência de tributos sobre as operações, o valor do Patrimônio Líquido da empresa Jacarandá Ltda., após as operações realizadas em janeiro de 2017, será
Uma companhia comprou suas próprias ações para manter em tesouraria e, em momento posterior, as vendeu por valor 50% superior ao valor da compra.
Nessa situação hipotética, os custos de corretagem de compra das ações e a diferença positiva entre o custo de aquisição das ações e o valor de venda devem ser reconhecidos, respectivamente, como
Uma empresa, ao final do exercício social de 2016, apurou lucro líquido de R$ 100 mil e apresentou, no balanço patrimonial de 31/12/2016, capital social de R$ 300 mil, saldo da reserva legal de R$ 58 mil e prejuízos acumulados de R$ 40 mil.
Nessa situação, considerando as destinações para reserva legal, 10% para reserva de contingência, 20% para reserva estatutária, R$ 4 mil para reserva de incentivo fiscal, R$ 6 mil para reserva de lucros específica, e se o estatuto da empresa for omisso, então o valor mínimo de dividendos a serem distribuídos será igual a
A Cia. ABC emitiu, em 2016, títulos patrimoniais no valor de R$ 200.000,00, tendo procura satisfatória. No processo de captação de recursos, a empresa incorreu em custos de transação vinculados à emissão no valor de R$ 10.000,00.
Os custos de transação devem ser contabilizados como
De acordo com o CPC 26 – R1 e na Legislação Societária, a entidade deve apresentar a Demonstração das Mutações do Patrimônio Líquido. Com base nos saldos das contas abaixo em X1 e nos lançamentos contábeis apresentados, responda a questão.

I. Houve aumento de capital da seguinte forma: recursos dos sócios no valor de R$150.000,00, Reserva de Capital de R$150.000,00 e da Reserva Legal R$60.000,00.
II. O Lucro Líquido do Exercício de X2 foi de $650.000,00.
III. A Reserva legal foi constituída de acordo com Lei 6.404/76.
IV. 15% do lucro líquido foi transferido para Reserva Estatutária.
V. Houve reversão de Reserva p/ Contingências no valor de $35.000,00.
VI. Houve nova constituição de Reserva para contingências
de 20% do Lucro Líquido.
Com base nas informações, analise as afirmativas abaixo:
I. O saldo da conta LPA em X2 foi de R$725.000,00.
II. O saldo fnal do PL em X2 foi de R$3.335.000,00.
III. O saldo da conta Reserva de Lucros em X2 foi de R$450.000,00.
Assinale a alternativa correta.
De acordo com o CPC 26 – R1 e na Legislação Societária, a entidade deve apresentar a Demonstração das Mutações do Patrimônio Líquido. Com base nos saldos das contas abaixo em X1 e nos lançamentos contábeis apresentados, responda a questão.
I. Houve aumento de capital da seguinte forma: recursos dos sócios no valor de R$150.000,00, Reserva de Capital de R$150.000,00 e da Reserva Legal R$60.000,00.
II. O Lucro Líquido do Exercício de X2 foi de $650.000,00.
III. A Reserva legal foi constituída de acordo com Lei 6.404/76.
IV. 15% do lucro líquido foi transferido para Reserva Estatutária.
V. Houve reversão de Reserva p/ Contingências no valor de $35.000,00.
VI. Houve nova constituição de Reserva para contingências
de 20% do Lucro Líquido.

 Conheça nossos planos