Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.894 questões


OBSERVE OS EVENTOS A SEGUIR QUE AFETAM A CONTABILIDADE DE UMA ENTIDADE.
I. A empresa Vende Bem S/A. inicia suas atividades com um capital de R$ 450.000,00, integralizados em dinheiro.
II. Logo após sua criação, foram adquiridos computadores para seus colaboradores. O valor total da compra foi de R$ 60.000,00, sendo pagos 50% à vista, e os outros 50% a serem pagos em 60 dias.
II. A empresa Vende Bem S/A. adquiriu um caminhão no valor de R$ 300.000,00, para transportar suas mercadorias o qual será pago em 30, 60 e 90 dias.
IV. Foram adquiridas mercadorias para a revenda no valor de R$ 100.000,00, pagando R$ 20.000,00 no ato, e o restante a ser pago em 30 e 60 dias.
V. A empresa Vende Bem S/A. pagou o aluguel do mês vencido no valor de R$ 2.000,00, aos quais deverão ser acrescidos 10% de juros por atraso.
VI. A empresa vendeu as mercadorias adquiridas por R$ 100.000,00 com um lucro de 30%, recebendo tudo à vista.
VII. Foi paga a segunda parcela referente à compra dos computadores com um desconto de 5% por antecipação.
COM BASE NESSES FATOS CONTÁBEIS, RESPONDA ÀSQUESTÃO

O Patrimônio Líquido da Cia. VIP, em 31/12/2015, era composto das seguintes contas e respectivos saldos:
Capital Social: .................................................................................. R$ 500.000,00
Reserva Legal: ................................................................................. R$ 70.000,00
Reserva Estatutária: ......................................................................... R$ 50.000,00
No ano de 2016, o lucro líquido apurado pela Cia. VIP foi R$ 150.000,00 e, além da Reserva Legal prevista na Lei das Sociedades por Ações, o estatuto da Cia. estabelece a seguinte destinação:
Dividendos mínimos obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei.
Retenção de Lucros: saldo remanescente aprovado em assembleia de acionistas.
Sabe-se que R$ 40.000,00 do Lucro Líquido foram decorrentes de incentivos fiscais recebidos pela Cia. VIP e esta, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei em relação aos dividendo mínimo obrigatórios.
O valor
A empresa Pássaro Azul S.A. foi constituída em 1 janeiro de 2017 para comercialização de cereais pela internet. A sociedade é formada por quatro acionistas que se comprometeram a integralizar sua parcela de capital social, da seguinte forma:
Acionista 1 - Transferiu imóvel para funcionamento do centro administrativo
Acionista 2 - Entregou em dinheiro o total de sua subscrição
Acionista 3 - Transferiu imóvel para posterior venda
Acionista 4 - Assumiu compromisso de integralizar sua parte em 36 parcelas
Na empresa Pássaro Azul S.A., o
Na demonstração das mutações do patrimônio líquido de uma sociedade empresária, o patrimônio líquido no início do ano de 2016 era de R$ 300.000. Ao longo de 2016, foram registradas as ocorrências mostradas na tabela a seguir, em que os valores são expressos em reais.
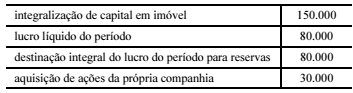
Na situação apresentada, o saldo do patrimônio líquido no final do
exercício de 2016 foi de
Com relação à destinação do resultado, assinale a alternativa que preencha correta e respectivamente as lacunas da afirmativa abaixo.
“A assembleia-geral poderá, por proposta dos órgãos da administração, destinar parte do lucro líquido à formação de ___________________ com a finalidade de compensar, em exercício futuro, ________________ decorrente de perda julgada provável, cujo valor possa ser estimado.”
Uma sociedade empresária apresentava, em 01/01/2016, os seguintes saldos em suas contas de patrimônio Líquido:
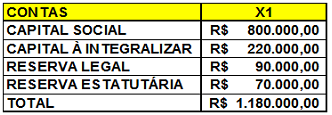
Durante o ano de 2016, a sociedade apresentou as seguintes movimentações:
• lucro líquido do período no montante de R$240.000,00;
• destinação do lucro para dividendos obrigatórios a pagar de R$90.000,00;
• destinação do lucro para reserva legal de R$25.000,00;
• destinação do lucro para reserva estatutária de R$50.000,00;
• integralização de capital em dinheiro no montante de R$120.000,00.
O saldo do patrimônio líquido ao final do período foi de:
Analise a situação hipotética a seguir.
A PEEJ S.A. apresentou um lucro líquido de R$ 1.800.000,00 no exercício social de 2016. No mesmo período contábil, tinha saldo integralizado em Capital Social no valor de R$ 1.000.000,00 e, em Reserva Legal, no valor de R$ 160.000,00; não apresentando valores em Reservas de Capital.
Do Lucro Líquido do exercício, qual era o valor destinado à Reserva Legal?
Analise a tabela a seguir
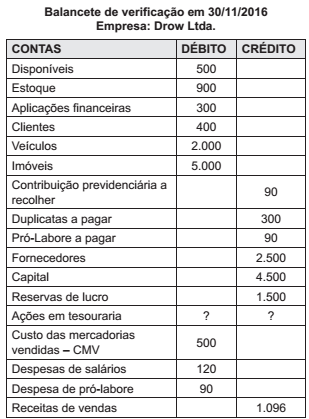
Baseado nos saldos das contas apresentados no
balancete de verificação, assinale a alternativa que
apresenta o saldo da conta Ações em tesouraria.
Julgue o item subsecutivo de acordo com a Lei n.º 6.404/1976 e suas alterações.
O reembolso, que consiste na aquisição, pela companhia,
de suas próprias ações, acarretará redução de capital se
se der à conta do capital social e, em 120 dias, essas
ações não forem recolocadas.
No que diz respeito a balancete, julgue o item que se segue.
Na conversão de debêntures em ações, a diferença entre
o preço de emissão das ações sem valor nominal e a
importância destinada à formação do capital social
constitui reserva de capital que integra o patrimônio
líquido.
Acerca de contabilidade geral, julgue o item.
A companhia deverá indicar, em suas notas explicativas,
os investimentos em cada coligada ou controlada
quando seu valor contábil for de, no mínimo, 10% do
valor do patrimônio líquido da companhia.
Acerca de contabilidade geral, julgue o item.
A equação patrimonial que traduz com mais propriedade
a teoria da entidade é ativo – passivo = patrimônio
líquido.
Analise os itens a seguir:
Dados para a escrituração das operações abaixo:
1. No dia 01/03/2016, foi constituída uma empresa sob a forma de sociedade anônima. Na Assembleia Geral de Constituição, foi determinado que o capital social da empresa seria de R$ 14.000.000,00, constituído em ações ordinárias no valor total de R$ 12.000.000,00 e ações preferenciais no valor total de R$ 2.000.000,00.
2. No dia 13/03/2016, o capital social da empresa foi subscrito pelas seguintes pessoas:
 José da Silva: R$ 6.600.000,00 em ações
ordinárias.
 João dos Santos: R$ 5.400.000,00, sendo
R$ 1.000.000,00 em ações preferenciais.
3. No dia 31/03/2016, o capital social da empresa foi integralizado da seguinte maneira:
 O sócio José da Silva integralizou em
Mercadorias para Revenda R$ 6.600.000,00;
 O sócio João dos Santos integralizou com
um terreno, onde seria edificada a empresa,
no valor de R$ 4.400.000,00 e o restante em
dinheiro.
Assinale a alternativa que apresenta o valor da subscrição do capital na data 01/03/2016.
Considere os seguintes dados:
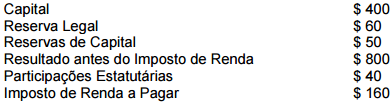
O valor a ser destacado para constituição da Reserva Legal

 Conheça nossos planos