Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.894 questões


Julgue o item a seguir, relativo ao patrimônio das entidades.
No que diz respeito aos estados patrimoniais, é possível que
ativo e passivo tenham valor igual a zero, respectivamente, na
constituição e no encerramento das atividades da empresa.
Julgue o item a seguir, relativo ao patrimônio das entidades.
Situação líquida e patrimônio líquido são expressões
sinônimas, mas a primeira é mais adequada para expressar o
estado patrimonial da entidade, enquanto a segunda é de
utilização obrigatória no balanço patrimonial.
Com relação aos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
A utilização de ações disponíveis em tesouraria para a
captação de caixa por meio do ingresso de novos acionistas
não controladores na entidade constitui um tipo de receita.
O balancete de verificação da Cia. de Pimentas apresentava, em 31/12/2017, as seguintes contas e seus respectivos saldos, em reais:
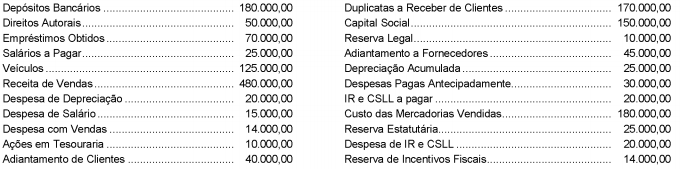
Com base nessas informações e assumindo que não ocorrerá distribuição de dividendos, o total do Patrimônio Líquido da Cia.
de Pimentas apresentado em seu Balanço Patrimonial, em 31/12/2017, foi, em reais,
Ao final do exercício de 2015, uma companhia apresentou os seguintes saldos em relação à composição do seu patrimônio líquido na DMPL:
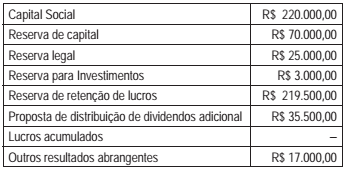
Em relação ao exercício de 2016, foram obtidas as seguintes informações:
Aumento do capital com emissão de novas ações R$ 1.150,00
Aumento de capital com reservas R$ 40.000,00
Lucro Líquido apurado R$ 119.600,00
Destinação:
Reserva legal R$ 5.980,00
Juros sobre capital próprio R$ 33.500,00
Dividendos propostos R$ 28.200,00
Retenção de lucros R$ 51.920,00
Considerando que o saldo de dividendos propostos no início do exercício de 2015 foi pago, o patrimônio líquido da
entidade ao final de 2016 representa
Uma companhia tem seu patrimônio dividido em 42.000 ações ordinárias, as quais estão em circulação ao valor nominal de R$10,00, emitidas em 1° /01/2016.
As seguintes operações com ações foram registradas durante o exercício de 2016:
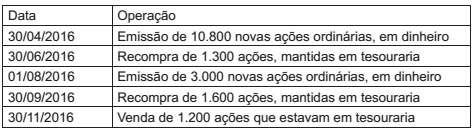
Ao final do exercício de 2016, a companhia apurou lucro líquido de R$ 200.000,00.
Considerando o resultado apurado e as operações com ações, qual o valor do lucro básico por ação, em reais, a ser divulgado
pela companhia?
A Lei das sociedades por ações diz que o balanço patrimonial mostra a situação patrimonial e financeira de uma companhia em um determinado período de tempo, e que, no passivo, as contas serão classificadas nos grupos passivo circulante, passivo não circulante e patrimônio líquido. Ainda segundo ela, uma das divisões do patrimônio líquido representa as contrapartidas criadas pela Lei n° 11.941/09, decorrentes das variações ocorridas nos elementos do ativo e do passivo, não imputadas no resultado nos termos do regime de competência.
Nesse contexto, tais contrapartidas são evidenciadas no patrimônio líquido no grupo de
Uma sociedade anônima de grande porte e capital fechado, ao levantar o Balanço Patrimonial, comprovou, feitos todos os registros contábeis da destinação do lucro do exercício, a existência de um saldo credor remanescente, na conta de Lucros Acumulados.
Nesse contexto, e exclusivamente de acordo com as determinações da Lei das sociedades anônimas, para tais situações, esse saldo remanescente apurado deve ser
A empresa Catex S.A., quando da finalização de seu resultado ao final do ano, apresentava lucro de R$ 288.500, antes do imposto sobre a renda, o qual seria de R$ 43.275. Na empresa, há acordo de participação nos resultados para empregados e diretores nos percentuais de 10% e 5%, respectivamente.
Nessa situação hipotética, considerando-se o disposto na Lei n.º 6.404/1976, o valor total a ser distribuído aos diretores é igual a
Para responder à questão, considere os seguintes saldos de contas, extraídos do balancete de verificação da Companhia ABC, levantado em 31/12/2017:

Nesse contexto, feitos os registros contábeis da distribuição do lucro, em reais, o contador apurou a seguinte composição do patrimônio líquido:
Capital social - 2.000.000,00 Reserva legal - 390.000,00 Reserva para contingências - 330.000,00 Reserva de Retenção de Lucros - 1.750.000,00 Reserva Estatutária - 300.000,00 Reserva de Lucros a Realizar - 600.000,00
Considerando-se apenas informações recebidas e as determinações da Lei das sociedades por ações sobre o limite máximo permitido, para o montante de lucros retidos nas contas das reservas de lucros, o valor que excede esse limite, em reais, é de
• 01/05/2017 - Incorporação das Reservas já existentes ao Capital: R$ 5.000.000,00 • 01/06/2017 - Compra de ações da própria Companhia: R$ 1.000.000,00 • 01/07/2017 - Integralização de Capital em dinheiro: R$ 15.000.000,00 • 31/12/2017 - Lucro Líquido do Período: R$ 40.000.000,00, sendo 25% destinados para os dividendos obrigatórios a serem pagos em 2018, e o restante para as Reservas de Lucro.
No fechamento do exercício, em 31/12/2017, o saldo do Patrimônio Líquido, em reais, foi de
No início de sua constituição, determinada empresa possuía patrimônio líquido composto por um capital integralizado no valor de R$ 12.000. No primeiro ano de atividade, a sociedade obteve R$ 4.000 de lucros: R$ 1.000 foram destinados para o pagamento de dividendos, e o restante, para a constituição de reservas. No segundo ano, a sociedade apurou um prejuízo de R$ 2.000.
Com referência a essa situação hipotética, é correto afirmar que o valor do patrimônio líquido da empresa no final do segundo ano foi de
De acordo com as normas contidas nas legislações de contabilidade aplicáveis às demonstrações contábeis, julgue o item que se segue.
O resultado da venda de ações em tesouraria deverá ser
registrado a crédito (ganho) de conta específica de reservas de
lucro ou a débito (prejuízo) da conta que contabiliza a origem
dos recursos aplicados em sua aquisição.
De acordo com dispositivos da Lei n.º 6.404/1976 e de legislação complementar, julgue o item a seguir.
A parcela do lucro líquido decorrente de doações ou
subvenções governamentais para investimentos poderá ser
destinada para a constituição da reserva de incentivos fiscais,
e deverá ser incluída na base de cálculo do dividendo
obrigatório.
De acordo com dispositivos da Lei n.º 6.404/1976 e de legislação complementar, julgue o item a seguir.
Para fins de apuração da base de cálculo das participações
estatutárias, o prejuízo acumulado e a provisão para o imposto
de renda são deduzidos do resultado do exercício.
Obrigatoriamente, a absorção do prejuízo deverá obedecer à
seguinte ordem: lucros acumulados, reserva legal e reserva de
lucros.
Analise a situação hipotética a seguir.
No estatuto da Cia. GMFU S.A., é definido que do Lucro Líquido do período será constituída uma Reserva Estatutária de 20% após a constituição da Reserva Legal. Em 2016, a Cia. GMFU S.A., obteve R$ 3.500.000,00 de Lucro Líquido.
Neste contexto, desconsiderando outras informações, qual foi o valor creditado na rubrica de Reserva Estatutária?
Em 31/12/2015, a Cia. WWW apresentava o seguinte balanço patrimonial:
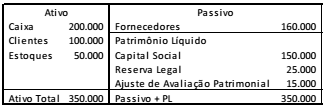
No ano de 2016, a sociedade empresária auferiu receitas e incorreu em despesas, gerando um lucro líquido de R$ 160.000.
Dado que a Cia. WWW distribuiu dividendos mínimos
obrigatórios de 25% do lucro líquido ajustado, assinale a opção
que indica o valor dos dividendos a pagar, em 31/12/2016.

 Conheça nossos planos