Questões de Concurso
Sobre patrimônio líquido em contabilidade geral
Foram encontradas 1.914 questões


• Caixa e equivalentes de caixa: R$ 10.000;
• Contas a receber de convênios: R$ 40.000;
• Estoques de medicamentos: R$ 200.000;
• Equipamentos hospitalares: R$ 400.000;
• Fornecedores: R$ 100.000; Empréstimos de longo prazo: R$ 300.000; e
• Salários a pagar: R$ 50.000.
Com base na equação fundamental da Contabilidade, o Patrimônio Líquido do hospital é de
Uma sociedade empresária apresentou hipoteticamente o seguinte balancete de verificação ajustado, antes da apuração do resultado, em R$ mil:
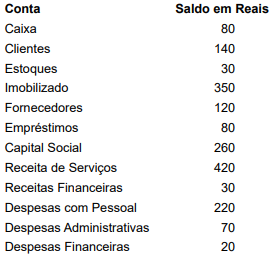
Desconsiderando tributos sobre o lucro, participações e destinações, assinale a alternativa que apresenta o total do patrimônio líquido e o resultado do exercício, respectivamente, em reais:
Na Lei nº 6.404/1976 são mencionadas diversas contas do Patrimônio Líquido. A empresa "Patrimonial S.A." apresentou os seguintes saldos de algumas delas em 31/12/20X4.
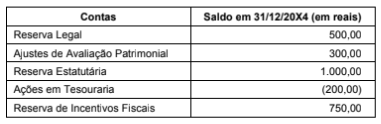
Considerando apenas os saldos apresentados, o total de Reservas de Lucros em 31/12/20X4 foi de
Apuração de Lucro Líquido do Exercício no valor de R$ 400.000.
Aumento do Capital Social com aproveitamento de R$ 100.000 de Reservas de Lucros.
Alienação da totalidade das Ações em Tesouraria por R$ 70.000 no mercado.
Reconhecimento de Ajustes de Avaliação Patrimonial (Outros Resultados Abrangentes) negativos de R$ 30.000.
Reversão de Reserva de Contingências no valor de R$ 40.000 para a conta de Lucros Acumulados.
Proposta e aprovação de distribuição de Dividendos Obrigatórios no montante de R$ 110.000.
Considerando essas informações, a variação total do Patrimônio Líquido da Cia. e o saldo do PL ao final do exercício de 2024 foram, respectivamente:
Bancos Conta Movimento R$ 15.000,00
Móveis e Utensílios R$ 60.000,00
Vendas de Mercadorias R$ 90.000,00
Estoque Mercadorias R$ 30.000,00
Receitas Financeiras R$ 6.000,00
Compras de Mercadorias a Prazo R$ 60.000,00
Clientes R$ 40.000,00
Fornecedores R$ 30.000,00
Salários e Ordenados R$ 11.000,00
Despesas de Aluguel R$ 13.000,00
Viagens e Representações R$ 5.000,00
Capital Social R$ 120.000,00
Material de Escritório R$ 4.000,00
Lucros Acumulados R$ 20.000,00
Descontos Concedidos R$ 3.000,00
Observações:
1) No final de X5 o estoque de mercadorias foi avaliado em R$ 25.000,00.
2) A folha de pagamento do salário de dezembro de X5, no valor de R$ 2.000,00, será pago somente em janeiro de X6.
3) Dos aluguéis pagos em X5, R$ 3.000,00 referem-se a despesas de janeiro de X6.
4) Não foi levado em consideração os impactos referente a legislação fiscal.
Ao elaborar o Balanço Patrimonial e a Demonstração do Resultado do Exercício do exercício findo em 31/12/X5, depois de feitos os ajustes necessários à observância do princípio contábil da competência, a composição do grupo patrimônio líquido ficou com o valor de:
I. A disposição das contas do Ativo considera o grau de facilidade de conversão dos recursos em dinheiro, razão pela qual os elementos mais líquidos são apresentados antes daqueles cuja realização ocorrerá em prazo mais longo.
II. O Patrimônio Líquido pode apresentar, entre seus componentes, o capital social, as reservas de capital, os ajustes de avaliação patrimonial, as reservas de lucros, as ações em tesouraria e os prejuízos acumulados, conforme a situação da entidade.
III. Uma máquina adquirida pela empresa para utilização em seu processo produtivo, permanecendo destinada às atividades operacionais por vários períodos, é um exemplo de elemento que pode ser registrado no Ativo Imobilizado.
IV. Toda doação ou subvenção recebida pela entidade para aplicação em investimentos deve ser reconhecida como reserva de capital, independentemente da finalidade, das condições estabelecidas e das normas contábeis aplicáveis.
V. Alterações no valor de determinados ativos ou passivos, quando decorrentes de mensuração a valor justo e enquadradas nas situações previstas pelas normas contábeis, podem produzir efeitos registrados no Patrimônio Líquido por meio dos ajustes de avaliação patrimonial, enquanto não forem reconhecidas no resultado.
Considerando as afirmações apresentadas, assinale a alternativa que contém a sequência CORRETA:
À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
Na demonstração das mutações do patrimônio líquido, o aumento do capital social mediante incorporação de reservas de lucros altera a composição do patrimônio líquido, sem modificar o seu valor total.
Disponibilidades: R$ 80.000; e
Patrimônio Líquido: R$ 80.000.
Já a Cia. Beta apresentava os seguintes saldos:
Disponibilidades: R$ 8.000;
Terreno: R$ 40.000;
Patrimônio Líquido: R$ 43.000.
Em 01/01/2026, a Cia. Alfa adquiriu participação de 90% na Cia. Beta por R$ 40.000. Foi divulgado que foi pago um valor acima dos valores patrimoniais apresentados em função, exclusivamente, do valor de mercado do terreno.
Pode-se constatar que, na data da aquisição, o terreno da Cia. Beta apresentava valor de mercado de, aproximadamente,
• Cia. Alfa: Ativo: R$ 60.000; Patrimônio Líquido: R$ 60.000.
• Cia. Beta: Ativo: R$ 10.000; Patrimônio Líquido: R$ 10.000.
• Cia. Gama: Ativo: R$ 20.000; Passivo: R$ 5.000; Patrimônio Líquido: R$ 15.000.
Nas empresas, o patrimônio líquido é constituído, apenas, pelo capital social. Em 01/01/2026, a Cia. Alfa adquiriu 70% de participação na Cia. Beta por R$ 7.000, e 100% de participação na Cia. Gama por R$ 15.000.
O Balanço Patrimonial Consolidado, após as aquisições, apresentava, no Patrimônio Líquido, o seguinte saldo:
I. Aquisição, à vista, de equipamentos destinados ao uso administrativo, por R$ 18.000,00;
II. Pagamento de obrigação com fornecedor no valor de R$ 7.500,00, sem juros ou descontos;
III. Reconhecimento de despesa de energia elétrica do período, no valor de R$ 2.800,00, a ser paga no mês seguinte;
IV. Recebimento de R$ 12.000,00 referente a direito anteriormente reconhecido em contas a receber.
Considerando os efeitos dessas operações sobre o patrimônio e o resultado, assinale a alternativa correta.
Assinale a alternativa que representa o Patrimônio Social da entidade.
Ao analisar a Demonstração de Mutações do Patrimônio Líquido anual da Cia Gama, em 31/12/2025, pôde-se constatar que, em decorrência da distribuição dos dividendos obrigatórios, o total do patrimônio líquido
A propósito do patrimônio como objeto da contabilidade, julgue o item a seguir.
Diz-se que a entidade apresenta passivo a descoberto quando o saldo do seu patrimônio líquido é devedor.
A propósito do patrimônio como objeto da contabilidade, julgue o item a seguir.
O montante da participação dos sócios ou acionistas no ativo líquido da entidade equivale aos passivos.
Considerando os efeitos patrimoniais desse evento, trata-se de fato contábil:
Com base na equação fundamental do patrimônio, a situação líquida da pessoa jurídica é:

 Conheça nossos planos