Questões de Concurso Sobre patrimônio líquido em contabilidade geral

Foram encontradas 1.894 questões

Q2053574 Contabilidade Geral
O total do Ativo menos o total do Passivo é igual ao Patrimônio Líquido. Uma empresa que tenha apresentado os saldos de contas dados a seguir
Duplicatas a receber                     R$ 200.000,00. Caixa                                             R$ 200.000,00. Imóveis                                          R$ 100.000,00. Estoques                                       R$ 100.000,00. Duplicatas a pagar                        R$ 250.000,00. Impostos a recolher                      R$ 300.000,00.
terá seu Patrimônio Líquido no valor de:
Alternativas
Q2053573 Contabilidade Geral
Tomando-se por base a equação fundamental do patrimônio, composta pelos elementos A = ATIVO, P = PASSIVO e PL = PATRIMÔNIO LIQUIDO, aponte a situação abaixo que representa um passivo a descoberto. 
Alternativas
Ano: 2017 Banca: FEPESE Órgão: CIASC Prova: FEPESE - 2017 - CIASC - Contator |
Q1631483 Contabilidade Geral
Tem por fim assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital.
Esta é a definição trazida pela legislação da matéria acerca de:
Alternativas
Ano: 2017 Banca: FEPESE Órgão: CIASC Prova: FEPESE - 2017 - CIASC - Contator |
Q1631479 Contabilidade Geral
A empresa Alfa tem o capital integralizado por 70.000 ações, das quais 30.000 ações são preferenciais, com dividendo fixo de 0,15 por ação, e o restante são ações ordinárias. No encerramento do exercício de 2017 a empresa apurou um lucro líquido no valor de R$ 50.000,00 e registrou as seguintes destinações:
 5% Reserva Legal 30% Reservas para Contingências 12.500,00 Reservas de Lucros a realizar
Após a constituição das reservas acima e sabendo-se que o estatuto é omisso em relação aos dividendos, o contador deve contabilizar para as ações ordinárias um dividendo no valor de:
Alternativas
Ano: 2017 Banca: FEPESE Órgão: CIASC Prova: FEPESE - 2017 - CIASC - Contator |
Q1631471 Contabilidade Geral
Em 31/12/2015, o Patrimônio Líquido da Empresa Four Seasons apresentava a seguinte composição, em reais:
Capital subscrito 1.000.000 Capital a integralizar (300.000) Reserva legal 140.000 Reserva estatutária 50.000 T otal do Patrimônio Líquido 890.000
Durante o exercício de 2016 foram integralizados R$ 100.000 ao capital social da Empresa Four Seasons, em dinheiro, e o lucro líquido apurado pela companhia em 31/12/2016 foi de R$ 500.000.
Considerando que não houve constituição de reserva para contingências nem de reserva de lucros a realizar neste exercício, e que o estatuto da companhia é omisso quanto aos dividendos obrigatórios, seus acionistas terão direito a receber como dividendo obrigatório relativo ao exercício de 2016 a importância de:
Alternativas
Ano: 2017 Banca: UERR Órgão: CODESAIMA Prova: UERR - 2017 - CODESAIMA - Contador |
Q1395395 Contabilidade Geral
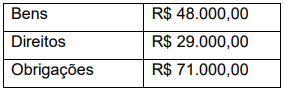
Ao finalizar o exercício contábil, determinada empresa levantou os seguintes resultados:
41.png (286×91) 
 Assinale a alternativa correta.
Alternativas
Q1379526 Contabilidade Geral
A empresa Só Lucros S/A foi registrada na Junta Comercial no início do ano e ao longo do exercício contabilizou as seguintes entradas de recursos:  • $ 70.000 de capital dos sócios;  • $ 10.000 provenientes de empréstimos;  • $ 40.000 de receitas de vendas; e,  • $ 500 de receitas de aplicações de curto prazo.
Os recursos foram aplicados em:
 • $ 35.000 em despesas administrativas;  • $ 12.500 em equipamentos;  • $ 3.200 em impostos; e,  • $ 1.400 em mercadorias. Ao final do exercício, o Patrimônio Líquido da Só Lucros S/A será de:
Alternativas
Q1334830 Contabilidade Geral
Aquela reserva que tem como finalidade proteger o capital social e que somente poderá ser utilizada para compensar prejuízos ou aumentar o capital é chamada de?
Alternativas
Q1334821 Contabilidade Geral

Nas afirmações abaixo, verifique o que é verdadeiro e em seguida marque a alternativa CORRETA:


I - As cotas-partes de cooperados do patrimônio líquido de uma cooperativa são classificadas como contas do passivo no balanço patrimonial das cooperativas.

II – Os recursos entregues pelo cooperado para a cooperativa a título de capital social, não é considerado passivo financeiro e funciona como garantia de solidez do negócio cooperativo.

III - O capital da cooperativa advindo da cota-parte do cooperado é uma dívida da cooperativa ao cooperado e não uma “propriedade da entidade, constituindo desta forma, patrimônio líquido da sociedade, que servirá para consecução do objeto social. 

Alternativas
Q1334815 Contabilidade Geral
As contas que formam o Patrimônio Líquido podem sofrer variações por inúmeros motivos, EXCETO:
Alternativas
Q1334814 Contabilidade Geral
O estado patrimonial de uma empresa pode apresentar-se de diferentes maneiras na equação patrimonial. No caso: Ativo = Passivo (sendo Patrimônio Líquido = 0), podemos concluir o que?
Alternativas
Q1328692 Contabilidade Geral
Com relação aos conceitos relacionados ao Patrimônio Líquido, marque a alternativa INCORRETA:
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente |
Q1305779 Contabilidade Geral
Quando uma mudança na política contábil é aplicada retrospectivamente, a entidade deve ajustar o saldo de abertura:
Alternativas
Ano: 2017 Banca: CFC Órgão: CFC Prova: CFC - 2017 - CFC - Auditor Independente - SUSEP |
Q1304081 Contabilidade Geral

A Seguradora ABC S.A. apresentou as seguintes informações em suas demonstrações contábeis e registros auxiliares, incluindo informações divulgadas em notas explicativas, relativas ao exercício findo em 31 de dezembro de 201X, sendo:


1- BALANÇO PATRIMONIAL                                                                       Valores em milhares de reais

ATIVO

Disponível                                                                                                                                          1.013

Aplicações – Nota 6                                                                                                                       114.725

Créditos com operações com seguros e resseguros – prêmios a receber e outros                       26.519

Despesas antecipadas                                                                                                                             3

Custos de aquisição diferidos                                                                                                            6.042

Total circulante                                                                                                                               148.302

NÃO CIRCULANTE

Títulos de crédito a receber                                                                                                             22.876

Aplicações – Nota 6                                                                                                                       137.331

Investimentos em participações societárias                                                                                         204

Outros investimentos                                                                                                                                3

Imobilizado                                                                                                                                        1.625

Intangível                                                                                                                                               89

Total Não Circulante                                                                                                                    162.128

Total do Ativo                                                                                                                              310.430


PASSIVO

Circulante

Contas a pagar                                                                                                                                16.612

Débitos de operações com seguros e resseguros                                                                            1.878

Depósitos de terceiros                                                                                                                      1.224

Provisões Técnicas                                                                                                                       149.095

Total circulante                                                                                                                            168.809

NÃO CIRCULANTE

Provisão para contingências                                                                                                          14.962

Contas a pagar                                                                                                                                 1.462

Total Não Circulante                                                                                                                     16.424

Patrimônio Líquido                                                                                                                     125.197

Total Passivo e Patrimônio Líquido                                                                                          310.430


2 – NOTA EXPLICATIVA

6 – Aplicações                                                                                          Nível 1                  Nível 2

a) Disponível para venda                                                                        100.861                 16.468

Letra Financeira do Tesouro – LFT                                                          96.610

Nota do Tesouro Nacional NTN B                                                              4.251

Participação no IRB                                                                                                               16.468

b) Registrado pelo valor justo por meio de resultado                                                       76.840

Fundos de investimentos – DPVAT                                                                                         52.503

Fundos de investimentos – VGBL (exclusivo)                                                                        24.171

Depósito judicial                                                                                                                          166

c) Mantidos até o vencimento                                                                 45.923                 11.964

Nota de Tesouro Nacional – NTN B                                                           45.923                 11.964

Total                                                                                                         146.784                105.272


3 – INFORMAÇÕES ADICIONAIS

  Capital adicional de Risco de subscrição                                                            25.715

  Capital adicional de Risco de crédito                                                                    2.315

  Capital adicional de Risco operacional                                                                    572

  Capital Base                                                                                                       15.000

Baseando-se nas informações e considerando-se o Patrimônio Líquido Ajustado (PLA), a suficiência de capital (PLA-CMR) é:
Alternativas
Ano: 2017 Banca: FUNDEPES Órgão: HRTN - MG
Q1199499 Contabilidade Geral
Analise o trecho a seguir.  É o valor do conjunto de bens físicos tais como dinheiro, móveis, veículos, máquinas, equipamentos, ferramentas, imóveis, obras de arte e outros, além de direitos como títulos e contas a receber, aplicações financeiras e outras. (RIBEIRO, O. M; LACOMBRE, J. M. F., 2013, Adaptação).  Esse trecho se refere ao conceito de: 
Alternativas
Ano: 2017 Banca: FEPESE Órgão: CIASC Prova: FEPESE - 2017 - CIASC - Administrador |
Q1068598 Contabilidade Geral
Assinale a alternativa que indica corretamente a origem das operações de financiamento de longo prazo no Brasil.
Alternativas
Q1015884 Contabilidade Geral

Utilize a lei 11.638/07 para responder a questão.

De acordo com as opções a seguir, qual delas não compõe o patrimônio líquido?
Alternativas
Q1015882 Contabilidade Geral

Utilize a lei 11.638/07 para responder a questão.

Quando o saldo das reservas de lucros suplantar o capital social, cabe à Assembleia deliberar sobre a aplicação do excesso, apenas, para
Alternativas
Q974405 Contabilidade Geral
As ações emitidas por companhias abertas e por estas adquiridas é regulada pela Comissão de Valores Mobiliários (CVM), e o órgão da empresa que autoriza esse procedimento é o Conselho de Administração. A companhia tem um ano, após a aprovação do programa, para efetuar essas aquisições. Após a compra, ela tem duas opções: cancelá-las ou mantê-las em tesouraria para posterior alienação. Caso decida manter as ações em tesouraria, o seu saldo deve figurar no
Alternativas
Q966205 Contabilidade Geral

A Cia. Vai com Fé S.A. foi constituída, em 02/01/2017, mediante integralização em dinheiro de 50% de seu Capital Social, sendo este, de acordo com o Estatuto Social, de R$ 500.000,00.  


Imagem associada para resolução da questão


Após o registro das operações acima, o Patrimônio Líquido Cia. Vai com Fé S.A., em 31/01/2017, era, em reais, 

Alternativas
Respostas
1001: B
1002: B
1003: A
1004: A
1005: D
1006: B
1007: C
1008: C
1009: C
1010: A
1011: D
1012: B
1013: C
1014: X
1015: B
1016: C
1017: B
1018: A
1019: C
1020: D