Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237275
Contabilidade Geral
Na tabela a seguir, constam os eventos que alteraram o
patrimônio líquido de uma entidade contábil em determinado
exercício social.
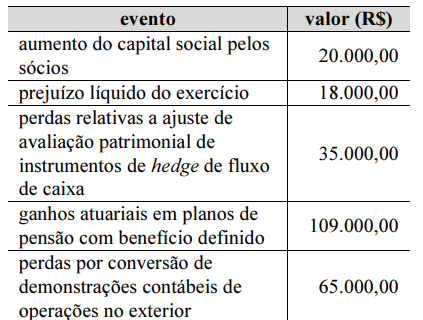
Sabendo-se que esses são os únicos dados relevantes a serem
considerados, é correto inferir que o resultado abrangente total do
período foi
Ano: 2023
Banca:
FAUEL
Órgão:
Prefeitura de Cambé - PR
Prova:
FAUEL - 2023 - Prefeitura de Cambé - PR - Agente Fazendário |
Q2236664
Contabilidade Geral
A Demonstração das Mutações do Patrimônio Líquido (DMPL) evidencia todas as transações que ocorreram
nas contas do patrimônio líquido durante o exercício social, partindo do saldo no início do ano e, de forma cronológica, chegando ao saldo no final do ano. Assinale a alternativa que indica um fato que não afeta o patrimônio
total de uma entidade.
Q2236313
Contabilidade Geral
O Capital Social da empresa Sol Nascente S.A. era de R$ 5 milhões em 2021. Nesse mesmo ano,
realizou um aumento de Capital no valor de R$ 500 mil com a utilização de reservas de lucros. A
elaboração da Demonstração das Mutações do Patrimônio Líquido (DMPL) em 31/12/2021 revelará, em
função desse fato específico:
Q2236304
Contabilidade Geral
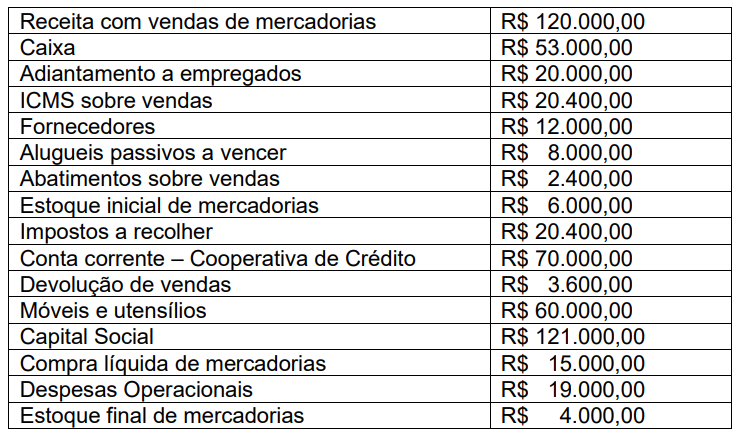
Considerando-se, ainda, o elenco de contas da empresa Rio Guamá Ltda., após a apuração do lucro líquido e respectiva transferência para a conta Lucro ou Prejuízos Acumulados, pode-se dizer que o total do passivo foi de:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229205
Contabilidade Geral
Considerando-se as notas explicativas, marcar C para as
afirmativas Certas, E para as Erradas e, após, assinalar a
alternativa que apresenta a sequência CORRETA:
(_) As notas explicativas devem apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos.
(_) É necessário que as notas explicativas divulguem as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras.
(_) As notas explicativas devem fornecer informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
(_) As notas explicativas devem apresentar informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos.
(_) É necessário que as notas explicativas divulguem as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras.
(_) As notas explicativas devem fornecer informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229203
Contabilidade Geral
O que deve ser evidenciado na Demonstração de Lucros
ou Prejuízos Acumulados?
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228526
Contabilidade Geral
Julgue o item subsequente, no que se refere à elaboração das principais demonstrações contábeis nos termos da legislação contábil atual.
A apresentação em separado da demonstração de lucros ou prejuízos acumulados é obrigatória.
A apresentação em separado da demonstração de lucros ou prejuízos acumulados é obrigatória.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228524
Contabilidade Geral
Julgue o item subsequente, no que se refere à elaboração das principais demonstrações contábeis nos termos da legislação contábil atual.
Os resultados abrangentes não incluídos na demonstração do resultado do exercício são apresentados na demonstração do resultado abrangente.
Os resultados abrangentes não incluídos na demonstração do resultado do exercício são apresentados na demonstração do resultado abrangente.
Q2227721
Contabilidade Geral
Segundo a NBC TG 26(R5), ________________ é a mutação que ocorre no
patrimônio líquido durante um período que resulta de transações e outros eventos que não derivados
de transações com os sócios na sua qualidade de proprietários.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2023
Banca:
INSTITUTO AOCP
Órgão:
MPE-MS
Prova:
INSTITUTO AOCP - 2023 - MPE-MS - Analista - Contabilidade |
Q2214315
Contabilidade Geral
Considere as seguintes informações,
apresentadas pela Cia. Felix S/A. em 31/12/X2:
• lucro líquido do período: R$ 500.000,00; • perdas atuariais em planos de pensão com benefício definido: R$ 100.000,00; • aquisição de ações de emissão própria: R$ 50.000,00; • ganhos de conversão de demonstrações contábeis de operações no exterior: R$ 50.000,00; • perdas na alienação de ativos intangíveis: R$ 50.000,00; • perda estimada de créditos de liquidação duvidosa: R$ 50.000,00; • perdas com parcela efetiva de instrumentos de hedge em hedge de fluxo de caixa: R$ 50.000,00.
Com base nas informações apresentadas, é correto afirmar que, na demonstração do resultado abrangente, o valor apurado do resultado abrangente do período foi de
• lucro líquido do período: R$ 500.000,00; • perdas atuariais em planos de pensão com benefício definido: R$ 100.000,00; • aquisição de ações de emissão própria: R$ 50.000,00; • ganhos de conversão de demonstrações contábeis de operações no exterior: R$ 50.000,00; • perdas na alienação de ativos intangíveis: R$ 50.000,00; • perda estimada de créditos de liquidação duvidosa: R$ 50.000,00; • perdas com parcela efetiva de instrumentos de hedge em hedge de fluxo de caixa: R$ 50.000,00.
Com base nas informações apresentadas, é correto afirmar que, na demonstração do resultado abrangente, o valor apurado do resultado abrangente do período foi de
Ano: 2023
Banca:
IBADE
Órgão:
Prefeitura de Rio Branco - AC
Prova:
IBADE - 2023 - Prefeitura de Rio Branco - AC - Contador |
Q2212389
Contabilidade Geral
Considere os seguintes dados da Demonstração das
Mutações do Patrimônio Líquido de uma prefeitura:
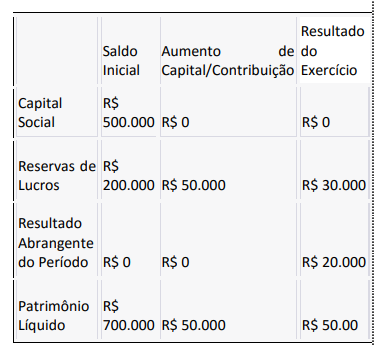
Com base nos dados apresentados, determine o saldo final do Patrimônio Líquido.
Com base nos dados apresentados, determine o saldo final do Patrimônio Líquido.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CRF-MG
Prova:
Instituto Consulplan - 2023 - CRF-MG - Contador |
Q2194924
Contabilidade Geral
Texto associado
CONHECIMENTOS DO CARGO
Marque V para as afirmativas verdadeiras e F para as falsas,
de acordo com o Pronunciamento Técnico CPC 26 (R1) –
Apresentação das Demonstrações Contábeis.
( ) Na situação em que a entidade apresente separadamente seus ativos e passivos circulantes e não circulantes, os impostos diferidos ativos (passivos) devem ser classificados como ativos circulantes (passivos circulantes). ( ) A entidade deve divulgar o montante do efeito tributário relativo a cada componente dos outros resultados abrangentes, incluindo os ajustes de reclassificação na demonstração do resultado abrangente ou nas notas explicativas. ( ) A entidade deve apresentar, na demonstração das mutações do patrimônio líquido ou nas notas explicativas, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período e o respectivo montante dos dividendos por ação. ( ) A entidade deve apresentar rubricas ou itens de receitas ou despesas como itens extraordinários, quer na demonstração do resultado abrangente, quer na demonstração do resultado do período, quer nas notas explicativas.
A sequência está correta em
( ) Na situação em que a entidade apresente separadamente seus ativos e passivos circulantes e não circulantes, os impostos diferidos ativos (passivos) devem ser classificados como ativos circulantes (passivos circulantes). ( ) A entidade deve divulgar o montante do efeito tributário relativo a cada componente dos outros resultados abrangentes, incluindo os ajustes de reclassificação na demonstração do resultado abrangente ou nas notas explicativas. ( ) A entidade deve apresentar, na demonstração das mutações do patrimônio líquido ou nas notas explicativas, o montante de dividendos reconhecidos como distribuição aos proprietários durante o período e o respectivo montante dos dividendos por ação. ( ) A entidade deve apresentar rubricas ou itens de receitas ou despesas como itens extraordinários, quer na demonstração do resultado abrangente, quer na demonstração do resultado do período, quer nas notas explicativas.
A sequência está correta em
Ano: 2023
Banca:
FEPESE
Órgão:
Prefeitura de Balneário Camboriú - SC
Prova:
FEPESE - 2023 - Prefeitura de Balneário Camboriú - SC - Contador - 5S1 |
Q2185137
Contabilidade Geral
Assinale a alternativa correta no que se refere
às políticas contábeis adotadas e suas tratativas em
notas explicativas.
Ano: 2023
Banca:
FGV
Órgão:
SEFAZ-MT
Prova:
FGV - 2023 - SEFAZ- MT - Fiscal de Tributos Estaduais (FTE) - Tarde |
Q2181787
Contabilidade Geral
De acordo com o texto da NBC TG 47 - Receita de Contrato com Cliente, uma entidade deve divulgar em notas explicativas, para o período de relatório, as receitas reconhecidas de contratos com clientes que são divulgadas de forma separada das outras fontes de receitas, a menos que esses valores, de acordo com outras normas, sejam apresentados separadamente, na(o)
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
AGER - Mato Grosso
Prova:
CESPE / CEBRASPE - 2023 - AGER - Mato Grosso - Analista Regulador - Ciências Contábeis |
Q2179270
Contabilidade Geral
Considerando o Pronunciamento Técnico CPC 26-R1 –
apresentação das demonstrações contábeis, assinale a opção
correta, a respeito da demonstração das mutações do patrimônio
líquido.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
AGER - Mato Grosso
Prova:
CESPE / CEBRASPE - 2023 - AGER - Mato Grosso - Analista Administrativo - Ciências Contábeis |
Q2179083
Contabilidade Geral
O detalhamento das movimentações que afetam o grupo de
participação residual nos ativos da entidade é apresentado
Q2176995
Contabilidade Geral
Proporcionar aos usuários internos e externos elementos seguros e completos para
a adequada compreensão das informações e demonstrações contábeis é uma das funções essenciais
dos profissionais da Contabilidade. Nesse sentido, as notas explicativas são parte integrante das
demonstrações contábeis e, dessa forma, poderão incluir:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
CGDF
Prova:
CESPE / CEBRASPE - 2023 - CGDF - Auditor De Controle Interno Do Distrito Federal – Especialidade Finanças E Controle |
Q2176635
Contabilidade Geral
Com base nos conceitos e critérios utilizados na elaboração das
demonstrações contábeis, julgue os itens a seguir.
I Uma receita obtida pela atualização cambial de uma exportação realizada é um outro resultado abrangente e, como tal, gera uma mutação no patrimônio líquido. II Notas explicativas contêm descrições narrativas ou segregações e aberturas de itens divulgados das demais demonstrações contábeis e informação acerca de itens que não se enquadram nos critérios de reconhecimento dessas demonstrações. III A demonstração de lucros ou prejuízos acumulados é obrigatória, segundo a Lei n.º 6.404/1976 e o Pronunciamento CPC 26 (R1). IV Deve ser apresentada, ou em nota explicativa ou na demonstração de mutações do patrimônio líquido, uma análise de como os outros resultados abrangentes afetaram cada um dos componentes do patrimônio líquido.
Estão certos apenas os itens
I Uma receita obtida pela atualização cambial de uma exportação realizada é um outro resultado abrangente e, como tal, gera uma mutação no patrimônio líquido. II Notas explicativas contêm descrições narrativas ou segregações e aberturas de itens divulgados das demais demonstrações contábeis e informação acerca de itens que não se enquadram nos critérios de reconhecimento dessas demonstrações. III A demonstração de lucros ou prejuízos acumulados é obrigatória, segundo a Lei n.º 6.404/1976 e o Pronunciamento CPC 26 (R1). IV Deve ser apresentada, ou em nota explicativa ou na demonstração de mutações do patrimônio líquido, uma análise de como os outros resultados abrangentes afetaram cada um dos componentes do patrimônio líquido.
Estão certos apenas os itens
Ano: 2023
Banca:
FUNDATEC
Órgão:
IF Farroupilha - RS
Prova:
FUNDATEC - 2023 - IF Farroupilha - RS - Contador |
Q2174975
Contabilidade Geral
Texto associado
Para responder à questão, considere as previsões das Normas Brasileiras de
Contabilidade Aplicadas ao Setor Público – NBCASP.
Em relação a eventos subsequentes que dão origem a ajustes, analise as assertivas
a seguir, observando quais correspondem a exemplos de eventos subsequentes que exigem que a
entidade ajuste o montante reconhecido em suas demonstrações contábeis, ou reconheça os itens
que não tenham sido previamente reconhecidos.
I. Declínio do valor justo de propriedade ocorrido no período compreendido entre a data das demonstrações e a data de autorização para emissão dessas demonstrações, quando a entidade adota uma política em que regularmente avalia a propriedade a valor justo.
II. Quando a entidade que opera programas de serviços comunitários, decidir, após a data das demonstrações contábeis, mas antes da autorização para emissão das demonstrações contábeis, distribuir benefícios adicionais, diretamente ou indiretamente, aos participantes do programa.
III. Decisão em processo judicial após a data das demonstrações contábeis, confirmando que a entidade já tinha a obrigação presente naquela data.
IV. A determinação, após a data das demonstrações contábeis, do custo dos ativos adquiridos ou do valor recebido pela venda de ativos, antes da data das demonstrações contábeis.
Quais estão corretas?
I. Declínio do valor justo de propriedade ocorrido no período compreendido entre a data das demonstrações e a data de autorização para emissão dessas demonstrações, quando a entidade adota uma política em que regularmente avalia a propriedade a valor justo.
II. Quando a entidade que opera programas de serviços comunitários, decidir, após a data das demonstrações contábeis, mas antes da autorização para emissão das demonstrações contábeis, distribuir benefícios adicionais, diretamente ou indiretamente, aos participantes do programa.
III. Decisão em processo judicial após a data das demonstrações contábeis, confirmando que a entidade já tinha a obrigação presente naquela data.
IV. A determinação, após a data das demonstrações contábeis, do custo dos ativos adquiridos ou do valor recebido pela venda de ativos, antes da data das demonstrações contábeis.
Quais estão corretas?
Q2166917
Contabilidade Geral
Uma empresa apresentou as seguintes informações quanto a
diversos processos trabalhistas similares, mas com riscos e
mensurações distintos.
Tipo de risco e mensuração R$ Risco possível e confiabilidade da mensuração 100.000,00 Risco provável e incerteza na confiabilidade da mensuração 300.000,00 Risco remoto e incerteza na confiabilidade da mensuração 50.000,00 Risco provável e confiabilidade da mensuração 28.000,00 Risco possível e incerteza na confiabilidade da mensuração 200.000,00
Considerando-se apenas as informações apresentadas, a empresa é requerida a divulgar em notas explicativas uma breve descrição da natureza, as incertezas sobre o valor e um montante total de:
Tipo de risco e mensuração R$ Risco possível e confiabilidade da mensuração 100.000,00 Risco provável e incerteza na confiabilidade da mensuração 300.000,00 Risco remoto e incerteza na confiabilidade da mensuração 50.000,00 Risco provável e confiabilidade da mensuração 28.000,00 Risco possível e incerteza na confiabilidade da mensuração 200.000,00
Considerando-se apenas as informações apresentadas, a empresa é requerida a divulgar em notas explicativas uma breve descrição da natureza, as incertezas sobre o valor e um montante total de:

 Conheça nossos planos