Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


Considerando ser praticável a elaboração de demonstrações contábeis adicionais em outras datas, a fim de elaboração das Demonstrações Consolidadas, é correto afirmar que
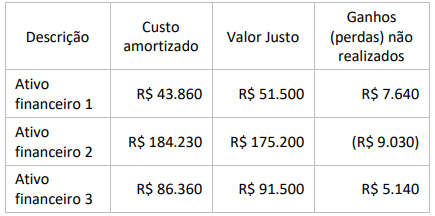
Considerando-se as informações apresentadas, a empresa deve:
I. Balanço Patrimonial - BP.
II. Demonstração de Resultados do Exercício - DRE.
III. Demonstração do Fluxo de Caixa - DFC
IV. Demonstração das Mutações do Patrimônio Líquido - DMPL.
V. Demonstração do Valor Adicionado – DVA.
Estão corretas as afirmativas:
Julgue o item que se segue, relativo ao conceito, ao objetivo, à periodicidade e à elaboração das principais demonstrações contábeis previstas na legislação societária e nas normas contábeis brasileiras.
A demonstração do resultado do exercício, elaborada de forma dedutiva, apresenta resultados abrangentes que afetaram a posição patrimonial dos sócios durante o respectivo exercício.
Julgue o item que se segue, relativo ao conceito, ao objetivo, à periodicidade e à elaboração das principais demonstrações contábeis previstas na legislação societária e nas normas contábeis brasileiras.
A elaboração da demonstração dos lucros ou prejuízos
acumulados é facultativa.
• Os juros de 2020 foram reduzidos para R$ 30.000 a pagar em 31 de março de 2021.
• Os pagamentos de juros anuais foram reduzidos para R$ 40.000 por ano em 2021 e 2022.
• O valor do principal foi reduzido para R$ 400.000.
Considerando-se as informações apresentadas, o valor do ganho que a empresa deve divulgar sobre a reestruturação da dívida em sua demonstração de resultados para o ano encerrado em 31 de dezembro de 2020 é de:
Caso a entidade apresente as movimentações em outros resultados abrangentes como parte da demonstração de mutações do patrimônio líquido, ela estará dispensada de apresentar, à parte, uma demonstração de outros resultados abrangentes.
A demonstração do resultado abrangente é composta por todas as mutações sofridas pelo patrimônio líquido, exceto as transações de capital com os sócios.
- Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade;
- Passivo é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos;
- Patrimônio Líquido é a participação residual nos ativos da entidade depois de deduzidos todos os seus passivos.
Disponível em: https://cfc.org.br/tecnica/normas-brasileiras-decontabilidade/normas-completas/. Acesso em: 17 jul. 2023. (Adaptado da NBC TG EC - DE 21 DE NOVEMBRO DE 2019).
Considerando o trecho acima, avalie as seguintes afirmações:
I. A entidade geralmente emprega os seus ativos na produção de bens ou na prestação de serviços capazes de satisfazer os desejos e as necessidades dos consumidores. Tendo em vista que esses bens ou serviços podem satisfazer esses desejos ou necessidades, os consumidores se predispõem a pagar por eles e a contribuir assim para o capital de giro da entidade.
II. Uma característica essencial para a existência de passivo é que a entidade tenha uma obrigação presente. Uma obrigação é um dever ou responsabilidade de agir ou não de desempenhar uma dada tarefa de certa maneira. As obrigações podem ser legalmente exigíveis em consequência de contrato ou de exigências estatutárias.
III. Passivos resultam de transações ou outros eventos passados. Assim, por exemplo, a aquisição de bens e o uso de serviços dão origem a contas a pagar (a não ser que pagos adiantadamente ou na entrega) e o recebimento de empréstimo bancário resulta na obrigação de honrá-lo no vencimento. A entidade também pode ter a necessidade de reconhecer como passivo os futuros abatimentos baseados no volume das compras anuais dos clientes. Nesse caso, a venda de bens no passado é a transação que dá origem ao passivo.
IV. O montante pelo qual o patrimônio líquido é apresentado no balanço patrimonial depende da mensuração dos ativos e passivos. Normalmente, o montante agregado do patrimônio líquido somente por coincidência corresponde ao valor de mercado agregado das ações da entidade ou da soma que poderia ser obtida pela venda dos seus ativos líquidos numa base de item-por-item, ou da entidade como um todo, tomando por base a premissa da continuidade (going concern basis).
Assinale a alternativa que contenha APENAS as afirmações CORRETAS.
Os fatos a seguir decorrem de transações de capital da entidade com os sócios que agem nessa condição, à exceção de um. Assinale-o.
Debita - Ativo $ 100 Credita - Ativo $ 30 Credita - Passivo $ 70
Após a escrituração do lançamento contábil apresentado, no que se refere aos saldos dos componentes da equação fundamental do patrimônio, é correto afirmar que
. aumento de capital social com reservas R$ 35.000,00; . aumento de capital social por integralização R$ 65.500,00; . reversão de reservas de contingências R$ 11.500,00; . reversão de reservas de lucros a realizar R$ 4.800,00; . aquisição de ações da própria empresa R$ 1.350,00; . lucro líquido do exercício R$ 56.000,00.
Proposta da administração de destinação do lucro, e transferências para reservas e distribuição de dividendos:
. reserva legal R$ 3.850,00; . reserva estatutária R$ 15.100,00; . reserva de lucros para expansão R$ 2.540,00; . distribuição de dividendos obrigatórios R$ 49.650,00.
A variação total do patrimônio líquido é de
I As demonstrações contábeis, por terem o objetivo de fornecer informações úteis para a tomada de decisão econômica pelos agentes econômicos, devem conter informações relevantes, completas, neutras e livres de erros.
II As notas explicativas, por serem complementares, são dispensáveis para microempresas e microempreendedores individuais.
III É dispensável a publicação, em relatório próprio, da demonstração dos resultados abrangentes quando ela é apresentada dentro da demonstração de mutações do patrimônio líquido.
Assinale a opção correta.
I A DRE deve discriminar, entre outras, as participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de fundos de previdência de empregados, que não se caracterizem como despesa.
II A entidade deve apresentar na DRA as rubricas ou os itens de receitas ou despesas como itens extraordinários, os quais também devem ser incluídos nas notas explicativas e conciliados com o resultado líquido apresentado na DRE.
III A entidade deve divulgar o montante do efeito tributário relativo a cada componente dos outros resultados abrangentes, incluindo os ajustes de reclassificação na DRA ou nas notas explicativas.
IV As despesas devem ser subclassificadas como forma de destaque dos componentes do desempenho que possam diferir em termos de frequência, potencial de ganho ou de perda e previsibilidade.
Estão certos apenas os itens
Uma sociedade empresária apresentou as seguintes informações sobre as contas do Patrimônio Líquido:
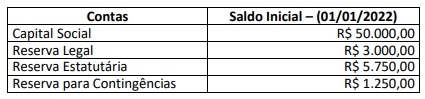
Durante o exercício social de 2022, ocorreram os seguintes eventos:
• O Capital Social foi aumentado no valor de R$ 10.000,00, em moeda corrente;
• O Lucro do Exercício foi de R$ 10.000,00;
• A Reserva para Contingências foi totalmente revertida;
• A Reserva Legal foi constituída pelo percentual de 5% sobre o lucro do exercício;
• A Reserva Estatutária foi constituída no valor de R$ 5.750,00;
• Os Dividendos tiveram a destinação de R$ 5.000,00.
Considerando unicamente as informações disponibilizadas e as Normas Brasileiras de Contabilidade aplicáveis, é correto
afirmar que a Demonstração de Mutações do Patrimônio Líquido (DMPL) evidenciará em 31/12/2022:
• Lucro líquido do exercício: R$ 20.000,00; • Ajuste positivo no valor justo de instrumentos financeiros disponíveis para venda: R$ 2.500,00; • Tributos sobre ajustes de instrumentos financeiros: 30%.
Considerando, unicamente, as informações apresentadas, a Demonstração do Resultado Abrangente (DRA) deverá evidenciar um resultado de:

 Conheça nossos planos