Questões de Concurso
Sobre outras demonstrações em contabilidade geral
Foram encontradas 1.387 questões


• R$ 25.000 foram destinados à constituição da reserva legal;
• R$ 50.000 foram destinados à constituição da reserva estatutária;
• R$ 10.000 foram destinados à constituição da reserva de incentivos fiscais;
• R$ 150.000 foram distribuídos como dividendos obrigatórios.
Em 2021, a companhia realizou um aumento do capital social no valor de R$ 80.000, sendo R$ 30.000 pela incorporação de reservas de lucros já existentes e R$ 50.000 com uma máquina. Houve ainda, no exercício social de 2021, a aquisição de ações de emissão da própria companhia, no valor de R$ 20.000.
Depois do correto registro contábil das operações, a Demonstração das Mutações do Patrimônio Líquido de 2021 da companhia Olímpia evidenciou um aumento no patrimônio líquido de:
O item 81 do Pronunciamento Técnico CPC 26 (R1), aprovado pela Deliberação CVM nº 676/2011 estabelece que a entidade deve apresentar a Demonstração do Resultado do período e a Demonstração do Resultado Abrangente do período. No contexto da Demonstração do Resultado Abrangente, analise as seguintes informações apresentadas pela companhia de capital aberto YYY.
Considerando-se as informações da companhia YYY e as normas contábeis em vigor, o valor do Resultado Abrangente
do período, em reais, é
No que diz respeito à contabilidade geral, julgue o item.
Um exemplo de evento subsequente ao levantamento
das demonstrações contábeis, que exige ajuste, é a
falência de cliente posteriormente decretada, indicando
que houve perda, por redução ao valor recuperável, no
crédito, no final do período de relatório.
Acerca da contabilidade pública, julgue o item.
Nas notas explicativas às demonstrações contábeis, em havendo alteração da política contábil, resultante de modificação de normas legais, a entidade deverá simplesmente mencionar, na divulgação, que o conteúdo das notas atende às exigências da legislação vigente.
Acerca da apresentação das demonstrações financeiras, julgue o próximo item.
No caso de uma entidade entrar em processo de liquidação,
as demonstrações contábeis devem ser elaboradas no
pressuposto de não continuidade e os ativos mensurados por
valor de liquidação, valor justo líquido das despesas de
venda e custo histórico, nessa ordem.
A respeito de divulgação de informações por parte das empresas, julgue o item a seguir.
Nas demonstrações contábeis, as contas que necessitarem de
notas explicativas devem fazer referência a estas.
Relativamente à estrutura, às características e à forma de apresentação de demonstrações contábeis à luz da legislação societária e dos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
As notas explicativas complementam, no que couber, as
informações apresentadas nas demais demonstrações
contábeis, independentemente da qualidade de relevância.
Relativamente à elaboração de demonstrações contábeis conforme a legislação societária e os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
A demonstração do resultado abrangente complementa a
demonstração do resultado do exercício com aqueles
resultados abrangentes que não puderam ser contemplados
nesta última.
Relativamente à elaboração das principais demonstrações contábeis utilizadas, julgue o item a seguir.
A demonstração de mutações do patrimônio líquido complementa as informações apresentadas no balanço patrimonial e na
demonstração de resultado do exercício.
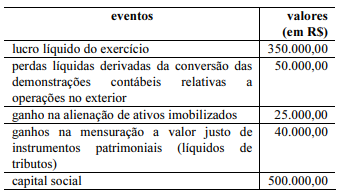
A partir das informações anteriores, é correto afirmar que, na demonstração do resultado abrangente, o valor do lucro abrangente, em reais, será igual a
I ganhos e perdas originados da conversão de demonstrações contábeis de empresas com operações com o exterior.
II ajustes originados de avaliação patrimonial e relativos a ganhos e perdas na mensuração de ativos financeiros disponíveis para venda.
III ajuste de avaliação patrimonial relativo a efetiva parcela de ganhos e perdas de instrumentos de hedge em hedge de fluxo de caixa.
IV ganhos e perdas atuariais em planos de pensão que geram benefícios a empregados.
V despesas antecipadas contabilizadas no ativo circulante e reconhecidas à medida que o tempo transcorre e em estrita obediência ao regime de competência.
Estão certos apenas os itens
I resultado líquido do período.
II cada item dos outros resultados abrangentes classificados conforme sua natureza.
III parcela dos outros resultados abrangentes de empresas investidas reconhecidas por meio do método de equivalência patrimonial.
IV resultado abrangente do período.
V receitas e rendimentos ganhos no período atual ou no período anterior, independentemente da sua realização em moeda.
Estão certos apenas os itens
Reconhecimento é o processo de captação para inclusão no balanço patrimonial ou na demonstração do resultado e na demonstração do resultado abrangente de item que atenda à definição de um dos elementos das demonstrações contábeis – ativo, passivo, patrimônio líquido, receita ou despesa. Considerando o exposto, analise as assertivas a seguir:
I. Somente itens que atendem à definição de ativo, passivo ou patrimônio líquido devem ser reconhecidos no balanço patrimonial.
II. Somente itens que atendem à definição de receitas ou despesas devem ser reconhecidos na demonstração do resultado e na demonstração do resultado abrangente.
III. Nem todos os itens que atendem à definição de um desses elementos devem ser reconhecidos.
Quais estão corretas?
( ) A Demonstração do Fluxo de Caixa (DFC) indica quais foram as saídas e entradas de dinheiro no caixa durante o período e o resultado desse fluxo, é uma demonstração dinâmica e deve ser incluída no balanço patrimonial.
( ) A Demonstração do Resultado do Exercício, deve discriminar apenas: a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos; e a receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
( ) As Notas Explicativas visam fornecer as informações necessárias para esclarecimento da situação patrimonial, apresentam informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos; divulgam as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras e fornecem informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
( ) A Demonstração do Valor Adicionado (DVA) é o informe contábil que evidencia, de forma analítica, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição.
Qual Demonstração contábil apresenta a evolução (aumento ou redução) do patrimônio líquido da entidade durante um período?

 Conheça nossos planos