Questões de Concurso Sobre operações envolvendo tributos em contabilidade geral

Foram encontradas 331 questões

Ano: 2023 Banca: Quadrix Órgão: CRM-TO Prova: Quadrix - 2023 - CRM-TO - Analista Contábil |
Q2285766 Contabilidade Geral

No que concerne à contabilidade tributária, julgue o item.


O conceito de refinanciamento da dívida mobiliária abrange o pagamento do principal mais atualização monetária e deve limitar‑se, ao final de cada exercício, ao montante do final do exercício anterior, acrescido das novas operações autorizadas, realizadas com a devida atualização.
Alternativas
Q2270998 Contabilidade Geral
CONHECIMENTOS DO CARGO
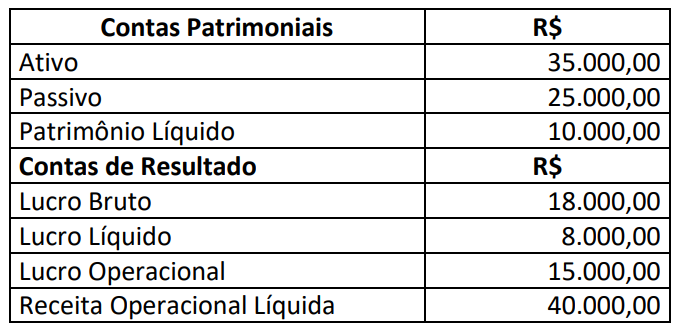
Certa empresa apresentou as seguintes informações referentes ao exercício de 2022:


Imagem associada para resolução da questão


Considerando somente os dados apresentados, podemos afirmar que:
Alternativas
Ano: 2023 Banca: IBFC Órgão: UFPB Prova: IBFC - 2023 - UFPB - Contador |
Q2072442 Contabilidade Geral
Considere as seguintes transações da empresa XY Ltda., ocorridas no mês de janeiro de 20X9, quando iniciou as suas atividades.
- Aquisição de mercadorias no valor de R$20.000,00, que inclui um ICMS recuperável, no valor de R$3.400,00. - Venda de 50% das mercadorias adquiridas por R$ 25.000,00 sujeita somente à incidência do ICMS, a uma alíquota de 12%.
Após o registro contábil de apuração do ICMS, admitindo-se que estas foram as únicas transações realizadas no mês pela empresa XY Ltda., assinale a alternativa correta.
Alternativas
Q4348830 Contabilidade Geral
Sobre a Instrução Normativa que regulamenta a restituição, a compensação, o ressarcimento e o reembolso, no âmbito da Secretaria Especial da Receita Federal do Brasil (RFB), marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:

(_) O pedido de restituição, o pedido de ressarcimento ou o pedido de reembolso e a declaração de compensação poderão ser retificados pelo sujeito passivo somente se estiverem pendentes de decisão administrativa à data do envio do documento retificador.

(_) É passível de recurso de ofício da decisão que considerar procedente manifestação de inconformidade em processos relativos à restituição, ressarcimento, reembolso ou compensação.

(_) O Auditor-Fiscal da Receita Federal do Brasil competente para decidir sobre a restituição, o ressarcimento, o reembolso e a compensação poderá condicionar o reconhecimento do direito creditório à apresentação de documentos comprobatórios do referido direito, inclusive arquivos magnéticos e à verificação da exatidão das informações prestadas, mediante exame da escrituração contábil e fiscal do interessado.
Alternativas
Q4288933 Contabilidade Geral

Informações para resolução da Questão.


Suponha que a Cia. Galáctea atua no ramo de revenda de computadores para consumidores finais. Suponha ainda que, no dia 21/03/2022 a empresa adquira 15 notebooks da fabricante Positiva, sendo o valor total da Nota Fiscal de entrada de R$ 42.790,00, incidindo na operação IPI à alíquota de 10%, destacado na Nota Fiscal e ICMS à alíquota interna de 17%. Em 31/03/2022, são vendidos 8 destes notebooks, pelo valor total constante de Nota Fiscal de R$ 50.000,00, com incidência de ICMS à alíquota interna de 20%, além de Contribuição para o PIS e COFINS, a alíquotas cumulativas, conforme a Instrução Normativa RFB nº 1.911/2019.

Informação adicional: Por decisão do Supremo Tribunal Federal, o valor do ICMS não compõe a base de cálculo para fins de incidência do PIS e da COFINS.
Ainda com base nas informações fornecidas, é correto afirmar que a Receita Líquida de Vendas e o Resultado com Mercadorias da Cia. Galáctea, em Março/2022, equivalem, respectivamente, a: 
Alternativas
Q4144683 Contabilidade Geral
Dados para resolução da questão:

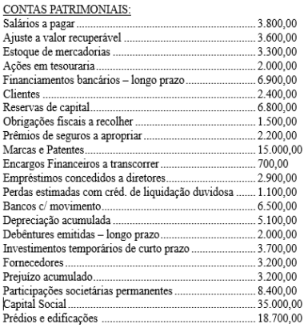
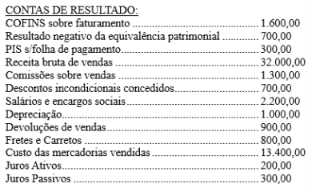
A Cia. Água Viva é uma empresa que exerce atividade de comércio no ramo de hortifrutigranjeiros, e os dados abaixo foram extraídos de seu balancete de verificação após os procedimentos de encerramento do exercício, em 31/12/2021:


Captura_de tela 2026-06-30 103448.png (303×332)

Captura_de tela 2026-06-30 103453.png (312×187)

*A empresa é contribuinte do Imposto de Renda e Contribuição Social Sobre o Lucro, às alíquotas de 7,5% e 2,5%, respectivamente. 
De acordo com as informações apresentadas, o valor da Receita Líquida de Vendas da Cia. Água Viva no exercício de 2021 foi de
Alternativas
Ano: 2022 Banca: FCM Órgão: IF-AM Prova: FCM - 2022 - IF-AM - Técnico em Contabilidade |
Q4081075 Contabilidade Geral
Observe as seguintes transações da. Cia Mil Cores em janeiro de 2021.
Aquisição de mercadorias para revenda, com pagamento previsto para 20/2/2021, de R$ 180.000,00. Nesse valor estão incluídos: ICMS recuperável no valor de R$ 21.600,00; PIS recuperável no valor de R$ 2.970,00; e Cofins recuperável no valor de R$ 13.680,00. Venda, à vista, em janeiro, de 50% das mercadorias por R$ 160.000,00, com entrega imediata. Tributos sobre a venda: ICMS de R$ 19.200,00; PIS de R$ 2.640,00; e Cofins de R$ 12.160,00. O estoque de mercadorias para revenda no início do mês de janeiro/2021 era igual a zero.

O resultado das transações dessa sociedade empresária, em janeiro de 2021, gerou um lucro bruto de R$ 
Alternativas
Ano: 2022 Banca: FCM Órgão: IF-AM Prova: FCM - 2022 - IF-AM - Técnico em Contabilidade |
Q4081062 Contabilidade Geral
A Cia. Esperança vendeu, a prazo, mercadorias para a Cia. Felicidade no valor de R$ 20.000,00 (incluído ICMS). Sabe-se que ambas são contribuintes de ICMS não cumulativo (alíquota de 12%).
Tendo como base somente estas informações, conforme o CPC 16 – Estoques, o correto lançamento desse fato realizado pela Cia. Felicidade é:
Alternativas
Ano: 2022 Banca: FCM Órgão: IF-BA Prova: FCM - 2022 - IF-BA - Contador |
Q4080998 Contabilidade Geral
A Empresa Caraguatatuba Comercial Ltda. iniciou suas atividades em janeiro de 2022. Sabe-se que a Empresa faz parte do sistema de débito e crédito do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação (ICMS). Nesse mês, realizou as seguintes transações:

• Aquisição de mercadorias por R$40.000,00. Neste valor está incluído o ICMS recuperável, no valor de R$7.200,00.
• Venda, por R$50.000,00 (incluído o ICMS), de 40% das mercadorias adquiridas. Sobre a receita obtida na operação, há incidência apenas do ICMS na alíquota de 12%.

Considerando-se que essas foram as únicas transações efetuadas no mês, após o registro contábil de apuração do ICMS da Empresa Caraguatatuba Comercial Ltda., esta apresentará um saldo de ICMS a
Alternativas
Q4069971 Contabilidade Geral
Uma empresa exerce atividades comerciais e de prestação de serviços, sendo ambas previstas em seu Contrato Social. No mês de dezembro de 2021, apresentou as seguintes receitas provenientes de suas atividades:

• Receita Bruta de Vendas: R$ 20.000,00; e,
• Receita Bruta de Serviços: R$ 10.000,00.

Considerando que a empresa é enquadrada no regime do Lucro Presumido e que o PIS e o COFINS são cumulativos, os valores que a empresa deverá recolher de PIS e COFINS são, respectivamente:
Alternativas
Q2399690 Contabilidade Geral

A companhia Pérola contratou por R$ 1.000 o sr. Alberto, pessoa física, para lhe prestar serviços como trabalhador avulso. No mês da prestação do serviço, o sr. Alberto não teve outras contribuições à previdência social e tampouco manteve relação de emprego com outras entidades.


A respeito da contribuição social previdenciária a cargo da companhia Pérola devida pela contratação do sr. Alberto, o seu valor, sobre o total da remuneração paga ao sr. Alberto, será de:

Alternativas
Q2187984 Contabilidade Geral
Uma empresa tributada pelo lucro real e que está enquadrada no regime de não cumulatividade para fins de apuração e recolhimento da COFINS registrou em sua contabilidade as seguintes operações no mês:
•  Receita bruta de vendas de mercadorias no valor de R$ 500.000,00;
•  Compra de produtos e bens utilizados como insumo na produção durante o mês no valor de R$ 90.000,00;
•  Gasto com energia elétrica no mês corresponde a R$ 10.000,00;
•  Descontos condicionais referentes ao pagamento na data prevista da duplicata correspondente a R$ 10.000,00;
•  Valor dos salários pagos no mês R$ 30.000,00; e
•  Gasto com aluguel do prédio da sede no valor de R$ 20.000,00.

O valor do COFINS a ser recolhido no mês, em Reais, será:
Alternativas
Q1984593 Contabilidade Geral
No que se refere à retenção de tributos e contribuições pela administração pública, na hipótese de aquisição de bens imóveis pertencentes ao ativo não circulante da empresa vendedora, caberá a retenção, na fonte, apenas 
Alternativas
Q1984589 Contabilidade Geral
O departamento de obras de um município realiza, com recursos próprios, os trabalhos de pavimentação de vias públicas municipais, usando servidores e máquinas próprias e insumos (asfalto frio, brita e outros) adquiridos no mercado.
Considerando-se a situação hipotética apresentada, é correto afirmar que, segundo a terminologia de custos utilizada no setor público, esses insumos classificam-se como 
Alternativas
Q1939725 Contabilidade Geral
Os regimes de tributação, no Brasil, estabelecem critérios sobre o lucro e sobre o faturamento dos contribuintes pessoas físicas e jurídicas. Sobre as empresas, é CORRETO afirmar que:
Alternativas
Ano: 2022 Banca: FEPESE Órgão: CASAN-SC Prova: FEPESE - 2022 - CASAN - Contador |
Q1929727 Contabilidade Geral
A companhia Austera é empresa comercial tributada pelo lucro real, contribuinte de ICMS e não contribuinte de IPI. Iniciou suas atividades em março de 2022 e realizou a compra de mercadorias para revenda pelo valor total de R$ 121.000 com a seguinte composição:

• Valor das mercadorias: R$ 100.000.
• Desconto incondicional: R$ 2.000.
• IPI: R$ 8.000.
• ICMS Substituição Tributária: R$ 15.000.

No mesmo mês a companhia vendeu a totalidade dessas mercadorias por R$ 200.000.
Considerando que não houve nenhuma outra operação, não há benefícios fiscais e a operação não está submetida ao regime de substituição tributária, o valor da COFINS devido pela companhia Austera em março de 2022 foi de:
Alternativas
Ano: 2022 Banca: FEPESE Órgão: CASAN-SC Prova: FEPESE - 2022 - CASAN - Contador |
Q1929725 Contabilidade Geral
Caso 3

Para responder à questão considere:

A companhia Bolívia é uma empresa comercial tributada pelo lucro real anual. Em 2021 apurou um lucro contábil de R$ 900.000. Nesse valor, estão incluídas despesas não dedutíveis de R$ 200.000 e receitas não tributáveis de R$ 100.000. Na ECF (Escrituração Contábil Fiscal) da companhia há saldo de prejuízo fiscal apurado em períodos anteriores de R$ 450.000.
A contribuição social sobre o lucro líquido devida em 2021 pela companhia Bolívia é de: 
Alternativas
Ano: 2022 Banca: FEPESE Órgão: CASAN-SC Prova: FEPESE - 2022 - CASAN - Contador |
Q1929724 Contabilidade Geral
Caso 3

Para responder à questão considere:

A companhia Bolívia é uma empresa comercial tributada pelo lucro real anual. Em 2021 apurou um lucro contábil de R$ 900.000. Nesse valor, estão incluídas despesas não dedutíveis de R$ 200.000 e receitas não tributáveis de R$ 100.000. Na ECF (Escrituração Contábil Fiscal) da companhia há saldo de prejuízo fiscal apurado em períodos anteriores de R$ 450.000.
O imposto de renda devido em 2021 pela companhia Bolívia é de:
Alternativas
Q1918838 Contabilidade Geral

Julgue o seguinte item, considerando a contabilização de operações contábeis diversas.


A conta de tributo a restituir é classificada no ativo e não poderá ser confrontada, para obtenção de saldo a pagar, com a conta de tributos a recolher classificada no passivo.

Alternativas
Q1890427 Contabilidade Geral
Assinale a alternativa que indica o percentual mínimo de sua Receita Tributária Líquida a ser aplicado em ações e serviços de saúde pelo Estado do Rio Grande do Sul.
Alternativas
Respostas
141: C
142: B
143: A
144: E
145: C
146: A
147: C
148: B
149: A
150: A
151: D
152: C
153: A
154: C
155: C
156: C
157: B
158: D
159: E
160: A