Questões de Concurso Sobre operações envolvendo tributos em contabilidade geral

Foram encontradas 333 questões

Ano: 2026 Banca: FCC Órgão: ABGF Prova: FCC - 2026 - ABGF - Contador |
Q4428424 Contabilidade Geral
Em 31 de dezembro de 2025, uma companhia tributada pelo lucro real, que espera gerar lucros tributáveis futuros suficientes, reconheceu provisão de R$ 100.000,00 para riscos trabalhistas. A legislação fiscal admite a dedução dessa despesa somente quando do efetivo pagamento das verbas correspondentes.
Considerando a alíquota combinada de IRPJ e CSLL de 34%, que se espera aplicável no período em que o passivo for liquidado, e de acordo com a NBC TG 32, a companhia deve reconhecer 
Alternativas
Ano: 2026 Banca: IF-PI Órgão: IF-PI Prova: IF-PI - 2026 - IF-PI - Contador |
Q4400807 Contabilidade Geral
A Alfa Comercial Ltda fez aquisição de mercadorias para revenda por R$ 10.500,00, com ICMS alíquota 22 %, e vendeu 50% dessa mercadoria por R$ 11.600,00, com ICMS à mesma alíquota e contratou serviço de transporte terceirizado de 2% incidente sobre o preço de venda da mercadoria. É importante informar que as operações foram realizadas a prazo, o contador ao escriturar os lançamentos contábeis, vai apurar um saldo no razão de:
Alternativas
Ano: 2026 Banca: IF-PI Órgão: IF-PI Prova: IF-PI - 2026 - IF-PI - Técnico em Contabilidade |
Q4400495 Contabilidade Geral
A empresa Comercial e Borges Ltda. adquiriu a prazo 400 latas de 18 litros cada unidade de um produto solvente para adicionar a tinta, diretamente do fabricante, para revenda. O custo unitário de cada produto foi de R$ 150,00, com incidência de 15% de IPI e 22% de ICMS. O produto foi revendido ao preço unitário de R$ 250,00.

O técnico em contabilidade deverá escriturar o débito da conta contábil Estoque de mercadorias o valor de:
Alternativas
Q4389203 Contabilidade Geral
Em 2025, uma entidade reconheceu, em sua Demonstração do Resultado, receitas operacionais, tributáveis, de R$300.000, que foram recebidas à vista, e uma despesa com a constituição de provisão para gastos, com garantia no valor de R$90.000. Há expectativa firme de que a entidade continue a obter lucro nos períodos seguintes.
Considerando a alíquota de imposto de renda e a contribuição social de 34%, de acordo com o Pronunciamento CPC 32 - Tributos sobre o Lucro, no ano, é reconhecido um 
Alternativas
Q4370565 Contabilidade Geral

No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.


Considere que uma loja que utiliza o método de inventário periódico para apuração de estoques tenha adquirido, a prazo, R$ 10 mil em mercadorias para revenda, estando embutidos 18% de ICMS nesse valor. Além disso, houve frete de R$ 500, com ICMS de 12%, destacado na nota fiscal da compra. A loja tem direito à compensação tributária dos valores de ICMS pagos. Nesse caso, a contabilidade da loja deve realizar a seguinte contabilização.
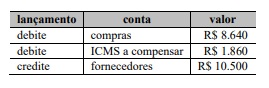

Imagem associada para resolução da questão

Alternativas
Q4370564 Contabilidade Geral

No que diz respeito à contabilização de operações mercantis e financeiras diversas, julgue o item subsequente.


Considere que um estabelecimento comercial que utiliza o método de inventário periódico para apuração de estoques tenha vendido, a prazo, por R$ 5 mil, mercadorias que haviam sido compradas, líquidas de ICMS, pelo valor de R$ 2,5 mil. Considere, ainda, que o ICMS na venda seja de 18%. Nessa situação, a contabilização dessa venda exigirá, de forma imediata, os seguintes lançamentos contábeis.
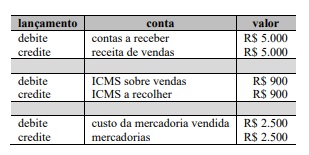
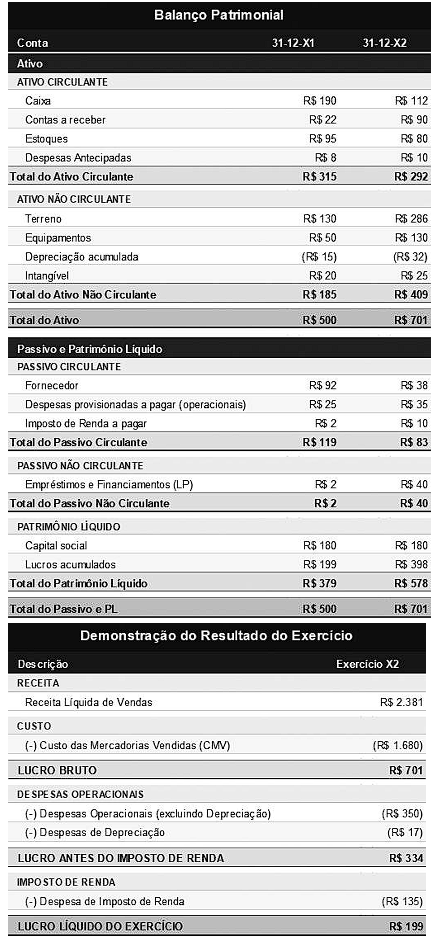
Imagem associada para resolução da questão

Alternativas
Ano: 2026 Banca: Quadrix Órgão: CRT-ES Prova: Quadrix - 2026 - CRT-ES - Analista Contábil |
Q4351900 Contabilidade Geral
A Beta Comércio Ltda., sociedade empresária do ramo comercial, apresentou as demonstrações contábeis a seguir, elaboradas em conformidade com o regime de competência. Os valores foram expressos em milhares de reais. Assim, para fins de cálculo, ressalta‑se que, no exercício X2, não houve distribuição de lucros, integralização de capital, baixas de imobilizado, perdas ou reclassificações de estoques. 

Com base nessa situação hipotética e nas demonstrações contábeis apresentadas, julgue o item seguinte.


Na contabilização da folha de pagamento da Beta Comércio Ltda., a contribuição previdenciária patronal integra o custo da folha e deve ser reconhecida como despesa do período pelo regime de competência. Assim, a contribuição previdenciária descontada dos empregados, por sua vez, também representa uma despesa da empresa, visto que esta assume a responsabilidade pelo recolhimento perante a Previdência Social.

Alternativas
Q4253946 Contabilidade Geral
Em 01/12/2025, a Prog Metal Cia. Ltda., empresa do ramo comercial de peças automotivas, efetuou uma venda de mercadorias a consumidor final no valor de R$ 15.000,00, com ICMS embutido de R$ 3.680,00, tendo recebido metade do valor à vista, por meio de transferência bancária, e a outra metade a receber em 30 dias. Na sua contabilidade, as mercadorias revendidas estavam registradas pelo custo de R$ 7.800,00. De acordo com os dados fornecidos, é correto afirmar que as contas-contábeis a ser creditadas nesta única operação são: 
Alternativas
Q4250374 Contabilidade Geral

No que se refere à contabilização de tributos, julgue o próximo item.


O cálculo da contribuição para a COFINS devida pelas pessoas jurídicas de direito privado deve partir do valor do lucro bruto evidenciado na demonstração do resultado do exercício, sobre o qual incidirão os ajustes estabelecidos na legislação vigente.

Alternativas
Q4250373 Contabilidade Geral

No que se refere à contabilização de tributos, julgue o próximo item.


Quando da incidência do PASEP, a pessoa jurídica submetida ao regime cumulativo deve contabilizar essa contribuição social a débito de uma conta de despesa operacional e a crédito de uma conta de passivo representativa da obrigação de efetuar o recolhimento do tributo no futuro.

Alternativas
Q4250370 Contabilidade Geral

No que se refere à contabilização de tributos, julgue o próximo item.


Ao proceder à retenção na fonte do imposto de renda incidente sobre os salários pagos aos seus empregados, a empregadora deve debitar a conta de despesa de imposto de renda e creditar a conta de passivo representativa do imposto de renda a recolher.

Alternativas
Q4228119 Contabilidade Geral
Suponha que certo tributo sobre o consumo tenha uma alíquota de 50% e incida sobre um produto cujo valor, antes da tributação, é de R$ 100. Nessa situação hipotética, o preço final do produto será igual a
Alternativas
Q4228088 Contabilidade Geral
Uma empresa comercial adquiriu por R$ 100.000 mercadorias para revenda. Sobre a operação incidiu ICMS recuperável no valor de R$ 18.000.
Nessa situação hipotética, conforme a sistemática de recuperação do referido imposto, o valor registrado no estoque deverá ser de 
Alternativas
Ano: 2026 Banca: FGV Órgão: NAV Brasil Prova: FGV - 2026 - NAV Brasil - Contador |
Q4222678 Contabilidade Geral
Em 31/12/2025, uma entidade reconheceu receitas com a prestação de serviços de R$ 900.000. Os custos com os serviços prestados foram de R$ 300.000. Todas as receitas eram tributáveis e os custos dedutíveis.
No ano, a entidade reconheceu uma despesa com a constituição de provisão para contingências de R$ 100.000. A causa deverá ser julgada em 2026.
Considerando que a alíquota do imposto de renda e contribuição social é de 34% sobre o lucro real, em 31/12/2025, o imposto de renda e contribuição social foram de
Alternativas
Q4202906 Contabilidade Geral

    Uma empresa comercial adquiriu, por R$ 200.000, mercadorias para revenda. Sobre a operação incidiu ICMS recuperável de R$ 36.000. Durante o exercício, todas as mercadorias foram vendidas.


Nessa situação hipotética, o valor do ICMS recuperável

Alternativas
Q4192107 Contabilidade Geral

No exercício da atividade de contador público ou de fiscalização tributária, o servidor público frequentemente se depara com estruturas societárias complexas e planejamentos tributários que exigem o domínio dos regimes de apuração do imposto de renda e das contribuições sociais. Considerando a base normativa e contábil vigente, julgue o item a seguir. 


De acordo com a sistemática da incidência monofásica do PIS/PASEP e da COFINS, as empresas varejistas que comercializam produtos sujeitos a esse regime (como autopeças ou fármacos) podem creditar-se das alíquotas básicas sobre o valor de aquisição, visando manter a neutralidade fiscal na cadeia produtiva. 

Alternativas
Q4086443 Contabilidade Geral
Uma unidade gestora de determinado instituto federal executa o pagamento a uma pessoa jurídica pelo fornecimento de bens ou pela prestação de serviços em geral. De acordo com a sistemática de retenção na fonte estabelecida para os órgãos da Administração Pública Federal Direta, Autarquias e Fundações (Instrução Normativa RFB nº 1.234/2012), qual conjunto de tributos federais deve ser retido e recolhido de forma agregada, mediante a aplicação das alíquotas previstas na legislação vigente?
Alternativas
Ano: 2026 Banca: FGV Órgão: CFC Prova: FGV - 2026 - CFC - Exame de Suficiência |
Q4079146 Contabilidade Geral
Uma empresa S.A. apresentou, em 31/12/2025, ativos fiscais diferidos decorrentes de prejuízos fiscais, bases negativas de contribuição social e diferenças temporárias dedutíveis, totalizando R$ 6.669.000,00 nas demonstrações individuais e R$ 7.121.000,00 nas demonstrações consolidadas.
Conforme divulgado em nota explicativa, a realização desses ativos depende da geração futura de lucros tributáveis suficientes para permitir a compensação dos prejuízos fiscais e das bases negativas, bem como da reversão das diferenças temporárias dedutíveis. A administração elaborou projeções de resultados tributáveis futuros que suportam o reconhecimento desses ativos fiscais diferidos.
O auditor independente incluiu, em seu relatório, parágrafo chamando a atenção para a nota explicativa, destacando a existência de incerteza relacionada ao prazo de realização dos ativos fiscais diferidos, mas afirmando que sua opinião não está ressalvada em relação a esse assunto.
Considerando as informações apresentadas e os preceitos da NBC TG 32 (R4) – TRIBUTOS SOBRE O LUCRO, conclui-se que
Alternativas
Q4059576 Contabilidade Geral
A DELTA S.A., tributada pelo lucro presumido e não enquadrada na contribuição previdenciária sobre a receita bruta (CPRB), apresentou, no mês de março de 2025, uma folha de pagamento no valor de R$ 350.000 em salários brutos de empregados contratados sob o regime da CLT. Sob essa remuneração, incidem os seguintes encargos patronais: INSS de 20%; RAT aplicável à empresa, já ajustado pelo FAP, no percentual de 1%; contribuições de terceiros de 5,8%; e FGTS de 8%.

Com base nessa situação hipotética e na legislação vigente, julgue o item a seguir.


A provisão mensal para férias constituída pela DELTA S.A. deve incluir o valor proporcional das férias, correspondente a 1/12 da remuneração por mês trabalhado, o adicional constitucional de um terço e os encargos patronais incidentes sobre essas verbas, tais como INSS, RAT e FGTS, observada a legislação aplicável.

Alternativas
Ano: 2026 Banca: IFMG Órgão: IFMG Prova: IFMG - 2026 - IFMG - Técnico em Contabilidade |
Q4031866 Contabilidade Geral
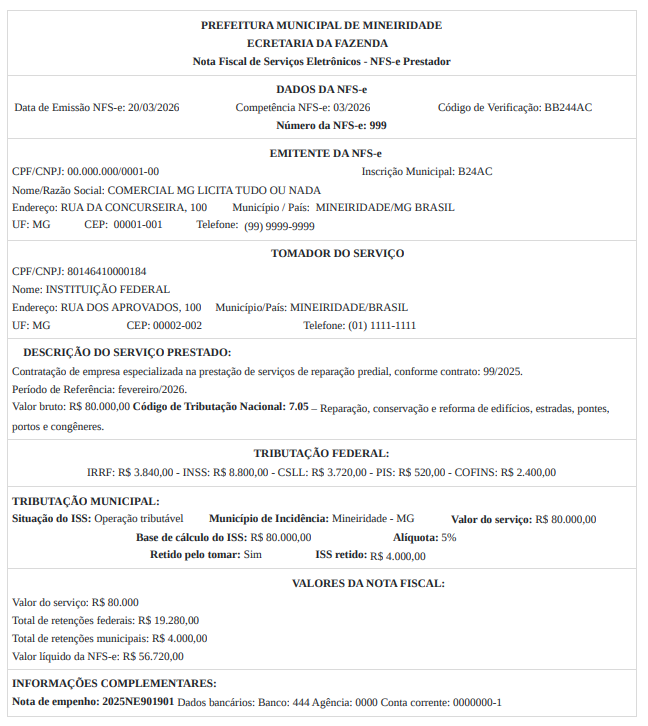
De acordo com as informações apresentadas na nota fiscal 999 e com base na Lei Complementar 116/2003, é correto afirmar que: 
Alternativas
Respostas
1: A
2: C
3: B
4: A
5: C
6: E
7: E
8: A
9: E
10: C
11: E
12: D
13: D
14: B
15: E
16: E
17: A
18: B
19: C
20: E