Questões de Concurso
Sobre método da equivalência patrimonial - mep em contabilidade geral
Foram encontradas 492 questões


Ano: 2010
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2010 - Petrobras - Contador - Biocombustível |
Q61689
Contabilidade Geral
A Companhia de capital fechado Alba, por interesses operacionais, detém 80% das ações da Valéria S.A. Em 2009, antes do encerramento do balanço, a Alba apresentou, em reais, as seguintes informações:
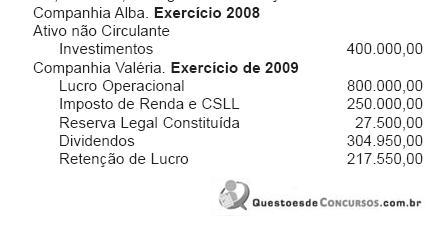
Considerando-se as informações recebidas e as determinações da legislação pertinente, qual o valor, em reais, do ajuste do investimento, avaliado pelo método da equivalência patrimonial, no balanço de 2009 da Companhia Alba?
Considerando-se as informações recebidas e as determinações da legislação pertinente, qual o valor, em reais, do ajuste do investimento, avaliado pelo método da equivalência patrimonial, no balanço de 2009 da Companhia Alba?
Ano: 2010
Banca:
ESAF
Órgão:
SUSEP
Prova:
ESAF - 2010 - SUSEP - Analista Técnico - Prova 2 - Controle e Fiscalização |
Q41201
Contabilidade Geral
A Companhia Epson adquiriu da Companhia Ypsilon 30% de seu Patrimônio Líquido, que é representado unicamente pela conta Capital, cujo valor é R$ 200 mil.
Sabemos que a compra, no início do período, foi realizada por R$ 60 mil; que as companhias Epson e Ypsilon são empresas coligadas; que o investimento é considerado relevante; e que o lucro líquido do período, antes da distribuição de dividendos, foi de R$ 100 mil, na empresa Ypsilon e de R$ 80 mil, na empresa Epson.
Sabemos também que a assembleia geral de cada empresa mandou contabilizar a distribuição de 40% do lucro como dividendos.
Com base nas informações acima, pede-se indicar por quanto deverá ser avaliado o investimento no Balanço Patrimonial da Companhia Epson no fim do período. O valor da avaliação será:
Sabemos que a compra, no início do período, foi realizada por R$ 60 mil; que as companhias Epson e Ypsilon são empresas coligadas; que o investimento é considerado relevante; e que o lucro líquido do período, antes da distribuição de dividendos, foi de R$ 100 mil, na empresa Ypsilon e de R$ 80 mil, na empresa Epson.
Sabemos também que a assembleia geral de cada empresa mandou contabilizar a distribuição de 40% do lucro como dividendos.
Com base nas informações acima, pede-se indicar por quanto deverá ser avaliado o investimento no Balanço Patrimonial da Companhia Epson no fim do período. O valor da avaliação será:
Q32556
Contabilidade Geral
A partir da vigência da MP 449/2008, convertida na Lei nº 11.941/2009, a qual convalidou os efeitos da referida medida provisória, são avaliados pela equivalência patrimonial, de acordo com a Lei das Sociedades por Ações (Lei no 6.404/1976),
Ano: 2010
Banca:
CESGRANRIO
Órgão:
BACEN
Prova:
CESGRANRIO - 2010 - BACEN - Analista do Banco Central - Área 3 |
Q25695
Contabilidade Geral
No encerramento do balanço da Companhia de Participações de Joinvile, a posição do Patrimônio Líquido de cada empresa investida está informada a seguir.
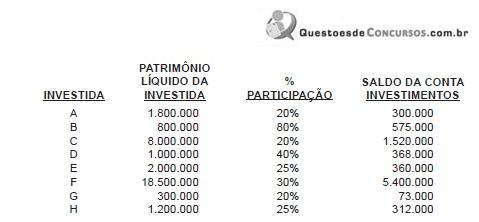
Qual o resultado líquido da Equivalência Patrimonial, em reais, destacados os ganhos e as perdas?
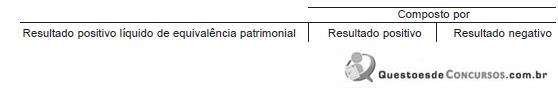
Qual o resultado líquido da Equivalência Patrimonial, em reais, destacados os ganhos e as perdas?
Ano: 2010
Banca:
CESGRANRIO
Órgão:
BACEN
Prova:
CESGRANRIO - 2010 - BACEN - Analista do Banco Central - Área 2 |
Q25650
Contabilidade Geral
Analise os dados a seguir.
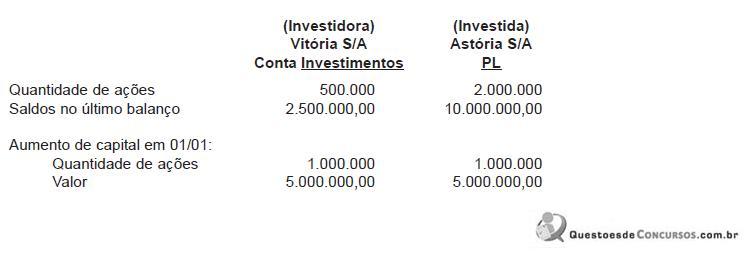
Os demais acionistas declinaram do direito de participar do aumento de capital da Astória S/A, o que propiciou que a Vitória S/A integralizasse todo o capital aumentado.
Considerando essas informações, houve ganho ou perda de capital na Vitória S/A, em função do aumento do percentual de participação no capital da Astória S/A? Se houve, de qual valor, em reais?
Os demais acionistas declinaram do direito de participar do aumento de capital da Astória S/A, o que propiciou que a Vitória S/A integralizasse todo o capital aumentado.
Considerando essas informações, houve ganho ou perda de capital na Vitória S/A, em função do aumento do percentual de participação no capital da Astória S/A? Se houve, de qual valor, em reais?
Q1308845
Contabilidade Geral
Considerando as disposições da Lei n.° 6.404/76 e alterações posteriores, assinale a opção
INCORRETA.
Q1308842
Contabilidade Geral
A Companhia de Alimentos Brasília (CAB), para efeito da aplicação do método de equivalência
patrimonial em sua controlada Companhia de Reciclagem do Norte (CRN), procedeu à eliminação do lucro
não realizado na controlada de transações efetuadas entre elas. A seguir, encontram-se demonstrados os
valores na data de 31 de dezembro de 2008:
Patrimônio líquido.......................................................................................................... 9.600 Lucro não realizado....................................................................................................... 800 Valor contábil do investimento antes da equivalência............................................... 6.800 Percentual de participação no capital.......................................................................... 80%
Com base nos dados acima mencionados e levando-se em consideração a Instrução CVM n.º 247/96, determine o novo valor contábil do investimento da CAB após a aplicação do método de equivalência patrimonial:
Patrimônio líquido.......................................................................................................... 9.600 Lucro não realizado....................................................................................................... 800 Valor contábil do investimento antes da equivalência............................................... 6.800 Percentual de participação no capital.......................................................................... 80%
Com base nos dados acima mencionados e levando-se em consideração a Instrução CVM n.º 247/96, determine o novo valor contábil do investimento da CAB após a aplicação do método de equivalência patrimonial:
Q1308818
Contabilidade Geral
A respeito das alterações introduzidas pela Lei n.º 11.638/07 e pela MP n.º 449/087 na Lei n.º 6.404/76,
no que tange à aplicação do método de equivalência patrimonial (MEP) em coligadas, assinale a opção
INCORRETA.
Q459530
Contabilidade Geral
A Cia. Americana do Norte é uma companhia aberta. Ao se efetuar a auditoria no subgrupo Investimentos do Ativo Não Circulante, referente ao exercício encerrado em 31/12/2008, foi constatada que a participação societária na Cia. Cruzeiro do Oeste não tinha sido avaliada pelo método da equivalência patrimonial. Esse procedimento foi considerado correto pelo auditor responsável. Sabendo-se que o auditor agiu acertadamente de acordo com as Normas Brasileiras de Contabilidade vigentes para esse exercício, pode-se concluir inequivocamente que a investidora
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
FHS-SE
Prova:
CESPE - 2009 - FHS-SE - Analista Administrativo - Contabilidade |
Q143771
Contabilidade Geral
Texto associado
Julgue os seguintes itens, relativos a investimentos societários no
país e no exterior.
país e no exterior.
Os investimentos em empresas coligadas ou controladas e em outras sociedades que façam parte de um mesmo grupo ou estejam sob controle comum devem ser avaliados pelo patrimônio líquido da coligada ou controlada.
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
FHS-SE
Prova:
CESPE - 2009 - FHS-SE - Analista Administrativo - Contabilidade |
Q143740
Contabilidade Geral
Texto associado
Com referência a questões contábeis envolvendo as companhias
abertas, julgue os itens de 23 a 25.
abertas, julgue os itens de 23 a 25.
Se o contador de uma companhia, ao efetuar o ajuste na conta de investimentos avaliados pelo método de equivalência patrimonial, constatar que o seu valor contábil excede o valor calculado pela equivalência patrimonial e que esse fato se deva a uma redução no patrimônio líquido da controlada, em virtude de ajustes de exercícios anteriores, essa diferença deverá ser registrada como receita não- operacional.
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
FHS-SE
Prova:
CESPE - 2009 - FHS-SE - Analista Administrativo - Contabilidade |
Q143739
Contabilidade Geral
Texto associado
Com referência a questões contábeis envolvendo as companhias
abertas, julgue os itens de 23 a 25.
abertas, julgue os itens de 23 a 25.
A companhia aberta deverá avaliar pelo método de equivalência patrimonial seus investimentos em coligadas onde houver influência significativa na administração. É considerada evidência dessa influência o poder de eleger ou destituir a maioria dos administradores da empresa objeto da participação.
Q134135
Contabilidade Geral
Com relação aos efeitos inflacionários sobre o patrimônio das empresas, aos investimentos societários e à destinação de resultados, julgue os itens subsequentes.
Considere que, para efeito de determinação do valor do investimento, calculado pelo método de equivalência patrimonial, tenha sido verificado que a controladora possuía 60% das ações ordinárias da controlada e 30% de suas ações preferenciais. Considere, ainda que o capital da controlada se dividia entre essas duas espécies de ações. Nesse caso, se o capital da controlada for de R$ 60 milhões e seu PL, de R$ 100 milhões, a controladora deverá registrar em seu ativo um investimento de R$ 36 milhões.
Considere que, para efeito de determinação do valor do investimento, calculado pelo método de equivalência patrimonial, tenha sido verificado que a controladora possuía 60% das ações ordinárias da controlada e 30% de suas ações preferenciais. Considere, ainda que o capital da controlada se dividia entre essas duas espécies de ações. Nesse caso, se o capital da controlada for de R$ 60 milhões e seu PL, de R$ 100 milhões, a controladora deverá registrar em seu ativo um investimento de R$ 36 milhões.
Q134122
Contabilidade Geral
Com base na Lei das Sociedades por Ações e legislação complementar, julgue os itens a seguir.
O conceito de sociedade coligada difere nas legislações comercial e civil. Na legislação civil, a coligação é caracterizada pelo simples fato de uma sociedade ter participação de outra sociedade em seu capital, em percentual igual ou superior a 10%, sem ser por esta controlada nem influenciada de forma significativa.
O conceito de sociedade coligada difere nas legislações comercial e civil. Na legislação civil, a coligação é caracterizada pelo simples fato de uma sociedade ter participação de outra sociedade em seu capital, em percentual igual ou superior a 10%, sem ser por esta controlada nem influenciada de forma significativa.
Ano: 2009
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2009 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 3 |
Q49055
Contabilidade Geral
Texto associado
A Cia. Solar detém 80% das ações da Cia. Crepúsculo. Em dezembro de 2007, foram levantadas as seguintes informações sobre a empresa investida:

No balanço de 2007, o ativo da Cia. Solar evidencia um saldo de R$ 80.000.000,00 na conta Participação Societária ? Cia. Crepúsculo. Com base nos dados informados, a investidora deve registrar
Ano: 2009
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2009 - SEFAZ-SP - Agente Fiscal de Rendas - Prova 2 |
Q41074
Contabilidade Geral
O valor da receita de equivalência patrimonial recebida pela empresa de controlada deve ser apresentada na DVA como
Ano: 2009
Banca:
CESPE / CEBRASPE
Órgão:
TCE-AC
Prova:
CESPE - 2009 - TCE-AC - Analista de Controle Externo - Ciências Contábeis |
Q37717
Contabilidade Geral
Nas sociedades por ações, os investimentos em participação no capital social de outras sociedades, que não estejam sujeitos à aplicação do método de equivalência patrimonial, serão avaliados pelo
Ano: 2009
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2009 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 |
Q22618
Contabilidade Geral
Em fevereiro de 2008 a empresa Calcedônia Minerais S.A. investiu R$ 350.000,00 em ações de outras companhias, contabilizando a transação em seu ativo permanente. Desse investimento, R$ 200.000,00 deverão ser avaliados por "Equivalência Patrimonial" e R$ 150.000,00, pelo Método do Custo.
Durante o exercício em questão, as empresas investidas obtiveram lucros que elevaram seus patrimônios líquidos em 4%, tendo elas distribuído dividendos de tal ordem que coube à Calcedônia o montante de R$ 6.000,00, sendo metade para os investimentos avaliados por Equivalência Patrimonial e metade para os investimentos avaliados pelo método do custo.
Com base nessas informações, podemos afirmar que, no balanço patrimonial da empresa Calcedônia Minerais S.A. relativo ao exercício de 2008, deverá constar contabilizado um investimento no valor de
Durante o exercício em questão, as empresas investidas obtiveram lucros que elevaram seus patrimônios líquidos em 4%, tendo elas distribuído dividendos de tal ordem que coube à Calcedônia o montante de R$ 6.000,00, sendo metade para os investimentos avaliados por Equivalência Patrimonial e metade para os investimentos avaliados pelo método do custo.
Com base nessas informações, podemos afirmar que, no balanço patrimonial da empresa Calcedônia Minerais S.A. relativo ao exercício de 2008, deverá constar contabilizado um investimento no valor de
Q1308749
Contabilidade Geral
De acordo com a Resolução CNSP nº. 118/04 é vedada a contratação e a manutenção
de auditor independente por parte de sociedades supervisionadas caso o pagamento
de seus honorários e o reembolso de suas despesas relativos ao ano base das
demonstrações contábeis objeto da auditoria isoladamente ou em conjunto com alguma
de suas controladas, coligadas ou equiparadas à coligada, com representatividade
igual ou superior a _________ do faturamento total do auditor independente daquele
ano. Escolha a opção que preencha a lacuna corretamente.
Q1308637
Contabilidade Geral
Da totalidade dos lucros apurados na avaliação de investimentos em sociedades
coligadas ou controladas e em dependências, localizados no exterior, a parcela
efetivamente ingressada no país ou capitalizada no exterior obriga que seja:

 Conheça nossos planos