Questões de Concurso Sobre método da equivalência patrimonial - mep em contabilidade geral

Foram encontradas 492 questões

Ano: 2007 Banca: CFC Órgão: CFC Prova: CFC - 2007 - CFC - Auditor Independente - 2º Exame |
Q1307624 Contabilidade Geral
A companhia ABC adquiriu em 30 de novembro de 2006, por R$ 25.000.000, a totalidade das ações representativas do capital social da sociedade XYZ, que se apresentava com passivo a descoberto de R$ 15.000.000 nessa mesma data. Considerando: (i) a informação anterior; (ii) o laudo de avaliação emitido por especialistas independentes o qual evidencia o valor econômico da investida com base em rentabilidade futura; (iii) o disposto na Instrução CVM nº 247/96; e (iv) o Ofício Circular CVM/SNC/SEP nº 01/2007, indique a alternativa correta:
Alternativas
Ano: 2007 Banca: CFC Órgão: CFC Prova: CFC - 2007 - CFC - Auditor Independente - SUSEP |
Q1307500 Contabilidade Geral
Assinale a alternativa incorreta. A Resolução CNSP nº 118/04 apresenta definições específicas para fins do disposto na mesma. Assim, consideram-se sociedades controladas:
Alternativas
Ano: 2007 Banca: CFC Órgão: CFC Prova: CFC - 2007 - CFC - Auditor Independente - SUSEP |
Q1307481 Contabilidade Geral
O resultado de equivalência patrimonial em controladas e coligadas deve ser reconhecido:
Alternativas
Ano: 2007 Banca: CFC Órgão: CFC Prova: CFC - 2007 - CFC - Auditor Independente - BCB |
Q1307254 Contabilidade Geral
De acordo com os critérios legais estabelecidos pela Lei nº 6.404/76 e pelo COSIF, os investimentos em sociedades coligadas e controladas por instituição financeira são avaliados pelo valor do patrimônio líquido:
Alternativas
Ano: 2007 Banca: CFC Órgão: CFC Prova: CFC - 2007 - CFC - Auditor Independente |
Q1307182 Contabilidade Geral
De acordo com a Instrução CVM nº 247/96, pode-se caracterizar o investimento em sociedades equiparadas a coligadas, passível de ser avaliado pelo método de equivalência patrimonial, relacionado à participação em outras empresas não consideradas como controladas ou coligadas, a sociedade que participa de outra:
Alternativas
Ano: 2007 Banca: CFC Órgão: CFC Prova: CFC - 2007 - CFC - Auditor Independente |
Q1307171 Contabilidade Geral
De acordo com a NBC T 7, qual dos fatores adicionais abaixo relacionados não deve ser considerado na determinação da moeda funcional de entidade no exterior, bem como não indica se esta moeda funcional é a mesma da entidade investidora?
Alternativas
Ano: 2007 Banca: CESPE / CEBRASPE Órgão: SEBRAE - SP
Q1223663 Contabilidade Geral
A respeito da contabilização e avaliação de investimentos societários, julgue o item a seguir.
Uma das particularidades da lei brasileira das sociedades por ações, no tocante às participações societárias, reside no fato de que o critério adotado para definir coligação se aplica a quaisquer espécies de ações, ordinárias ou preferenciais.
Alternativas
Q197808 Contabilidade Geral
A Cia. Santo Amaro possui 80% das ações com direito a voto de sua controlada, a Cia. Santa Maria, que representam 40% do total do capital social da investida. No exercício de 2005, a Cia. Santa Maria vendeu um lote de mercadorias para a investidora por R$ 400.000,00, auferindo um lucro de R$ 100.000,00 na transação. Sabendo- se que, em 31.12.2005, o Patrimônio Líquido da controlada era de R$ 750.000,00 e que a investidora mantinha integralmente o referido lote de mercadorias em seus estoques, a participação societária, avaliada pelo método da equivalência patrimonial na contabilidade da Cia. Santo Amaro, corresponderá a, em R$:
Alternativas
Q1308491 Contabilidade Geral
De acordo com o COSIF, a parcela efetivamente ingressada no país ou capitalizada no exterior decorrente dos lucros apurados na avaliação de investimentos em sociedades coligadas ou controladas e em dependências localizadas no exterior deve ser:
Alternativas
Q426750 Contabilidade Geral
Com base na análise do quadro, assinale a alternativa INCORRETA:
Alternativas
Q2262821 Contabilidade Geral
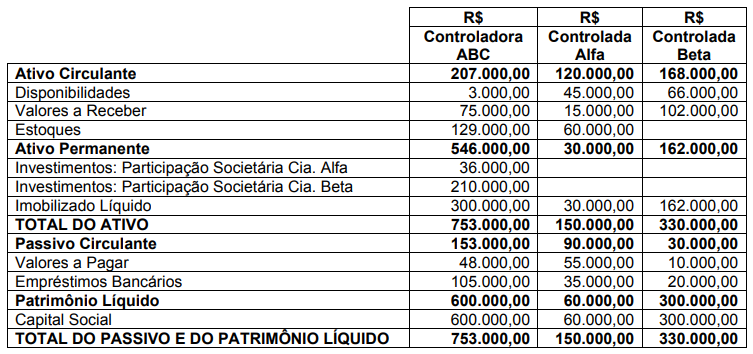
A empresa controladora ABC possuía 60% da controlada ALFA e 70% da controlada BETA. Os investimentos nas controladas foram avaliados pelo MEP – Método da Equivalência Patrimonial. Em 31/12/2004 a companhia controladora ABC tinha a receber R$ 4.000,00 da controlada ALFA. Em 31/12/2004 os balanços patrimoniais da companhia ABC e de suas controladas eram os seguintes: 
Imagem associada para resolução da questão

Para efeito de Consolidação das Demonstrações Contábeis, o valor apurado que corresponde às participações dos acionistas não-controladores (minoritários) é de: 
Alternativas
Q2238264 Contabilidade Geral

A respeito dos critérios sobre contabilização e avaliação de investimentos societários no país, julgue o item que se segue.


Considere que A tem um investimento em B, avaliado com base na equivalência patrimonial, assim representado:

– participação societária em B: R$ 800.000,00;

– deságio da participação societária em B: R$ 50.000,00;

– provisão para perdas permanentes sobre a participação em B: R$ 30.000,00.


Nesse caso, o valor contábil do investimento, para efeito de apurar-se sua relevância, é de R$ 820.000,00.

Alternativas
Q2238263 Contabilidade Geral

A respeito dos critérios sobre contabilização e avaliação de investimentos societários no país, julgue o item que se segue.


Para efeito da aplicação do método da equivalência patrimonial, não basta que exista uma relação de coligação, exigindo a lei comercial que se caracterize também a influência. Segundo a Comissão de Valores Mobiliários (CVM), são exemplos de influência da investidora o poder para eleger ou destituir administrador(es), o recebimento sistemático de informações contábeis detalhadas e a participação nas deliberações sociais da coligada.

Alternativas
Ano: 2005 Banca: PGM-RJ Órgão: PGM - RJ Prova: PGM-RJ - 2005 - PGM - RJ - Contador |
Q1332918 Contabilidade Geral
A companhia aberta deve elaborar e divulgar, juntamente com suas demonstrações financeiras, demonstrações consolidadas quando:
Alternativas
Q1309830 Contabilidade Geral
Segundo as Normas Brasileiras de Contabilidade, inclusive as relativas às operações realizadas no âmbito do Sistema Financeiro Nacional, os investimentos permanentes em outras empresas são registrados pelo método do custo ou pelo método da equivalência patrimonial. No tocante ao tema, indique a alternativa correta:
Alternativas
Q1309815 Contabilidade Geral
Os efeitos da marcação a mercado de títulos e valores mobiliários classificados como “disponíveis para venda” em controladas e coligadas avaliadas pelo método de equivalência patrimonial devem ser reconhecidos pela instituição financeira controladora:
Alternativas
Ano: 2005 Banca: CFC Órgão: CFC Prova: CFC - 2005 - CFC - Auditor Independente - 2º Exame |
Q1307062 Contabilidade Geral
De acordo com a Instrução CVM N° 247/96, qual seria o resultado da equivalência patrimonial a ser registrado, contabilmente, por uma controladora que dispusesse dos dados abaixo?
Patrimônio Líquido da Controlada R$ 1.600,00 % Participação 70% Lucros Realizados R$ 200,00 Lucros não-Realizados entre a Controlada e a Controladora R$ 300,00 Valor Contábil do Investimento R$ 720,00
Alternativas
Ano: 2005 Banca: CFC Órgão: CFC Prova: CFC - 2005 - CFC - Auditor Independente - 2º Exame |
Q1307060 Contabilidade Geral
Em 31.12.XO, a empresa MEP adquiriu 80% de participação da Cia. Real por R$ 900.000,00. Nessa ocasião, o Patrimônio Líquido da investida era de R$ 1.000.000,00. O ágio de R$ 100.000,00 foi fundamentado na mais valia de bens do ativo imobilizado. No final do exercício de X1, a Cia. Real apresentava as seguintes mutações no patrimônio líquido:
MUTAÇÕES R$ Reserva de reavaliação dos ativos que fundamentaram o ágio 150.000,00 Lucro líquido do exercício 200.000,00 Recebimento de doação de um terreno para construção da fábrica 600.000,00
Quais as contas que foram movimentadas pela investidora quando do registro contábil da Equivalência Patrimonial em X1?
Alternativas
Ano: 2005 Banca: CFC Órgão: CFC Prova: CFC - 2005 - CFC - Auditor Independente |
Q1306936 Contabilidade Geral

Considerando as informações abaixo, determine o resultado da equivalência patrimonial da controladora, em 31 de dezembro de 2004, neste investimento:


Patrimônio Líquido Final da controlada R$ 1.000,00

Percentual de participação 50 %

Lucro Líquido do exercício da controlada R$ 200,00

Dividendos propostos pela controlada R$ 50,00

Incentivo fiscal de custeio registrado pela controlada no exercício R$ 20,00

Alternativas
Ano: 2005 Banca: CESGRANRIO Órgão: Petrobras
Q1231070 Contabilidade Geral
Uma empresa possui saldo de prejuízos fiscais de R$ 1.000,00, registrados na parte B do LALUR e apresenta, no ano, um lucro antes do Imposto de Renda de R$ 3.000,00, incluindo resultado positivo de participação em controladas e coligadas (equivalência patrimonial), no valor de R$ 200,00. Sendo assim, o Imposto de Renda (alíquota de 15%), em reais, atendendo às regras da legislação fiscal, será:
Alternativas
Respostas
461: A
462: B
463: D
464: D
465: D
466: B
467: C
468: B
469: D
470: A
471: B
472: E
473: C
474: D
475: D
476: B
477: A
478: A
479: A
480: B