Questões de Concurso
Sobre método da equivalência patrimonial - mep em contabilidade geral
Foram encontradas 494 questões


A "Röldin" investiu R$ 400.000,00 em "Alvo", cujo capital social passou aser de R$ 1.000.000,00. Sendo assim, a participação da investidora é de 40%, a nova investida foi classificada como coligada e o investimento foi registrado pelo Método de Equivalência Patrimonial.
Durante o exercício de 20X3, a empresa "Alvo" auferiu lucro de R$ 200.000,00 e distribuiu 50% desse valor em dividendos, conforme estabelecido em seu contrato social.
De acordo com o que é determinado pelo CPC 18 (R2) - Investimento em Coligada e em Empreendimento Controlado em Conjunto, o saldo da conta de Investimentos referente à empresa "Alvo" apresentado no ativo da "Rôldin", em 31/12/20X3, foi de
Durante a realização de uma perícia contábil em uma sociedade empresária, o perito contábil foi incumbido de verificar a correta aplicação do Método da Equivalência Patrimonial na contabilização de investimento relevante em coligada. Constatou-se que a investidora adquiriu 25% do capital votante da investida pelo valor de R$1.000.000,00. Ao final do exercício social, a investida distribuiu 40% de seu lucro líquido aos acionistas.
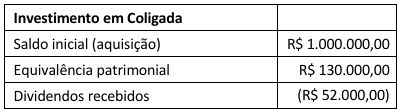
Na análise da conta contábil "Investimento em Coligada", o perito verificou os seguintes registros:
● Investimento societário na Alfa S.A., composto de 400 ações ordinárias. A Alfa S.A. possui 500 ações ordinárias e 500 ações preferenciais em seu capital social.
● Investimento societário na Beta S.A., composto de 400 ações ordinárias e 800 ações preferenciais. A Beta S.A. possui 1.000 ações ordinárias e 1.000 ações preferenciais em seu capital social.
● Investimento societário na Gama S.A., composto de 200 ações ordinárias e 350 ações preferenciais. A Gama S.A. possui 600 ações ordinárias e 400 ações preferenciais em seu capital social.
● Investimento societário na Delta S.A., composto de 100 ações ordinárias. A Delta S.A. possui 500 ações ordinárias em seu capital social.
Sabe-se que as empresas investidas não são joint ventures nem são mantidas para venda pela Ômega S.A. Para classificar suas empresas investidas como controlada ou coligada, a Ômega S.A. observa exclusivamente seus percentuais de participação societária no capital social das empresas investidas e as determinações das Normas Brasileiras de Contabilidade. Com base nessas informações, assinale a alternativa correta.
Sobre esse método, assinale a alternativa correta.
Em relação aos investimentos societários no Brasil, julgue o item seguinte.
A companhia que detiver, direta ou indiretamente, ações que lhe confiram poder de voto sobre a investida em percentual inferior a 20% estará sujeita à avaliação do investimento pelo método de equivalência patrimonial se for demonstrada claramente a existência de influência significativa da companhia sobre a investida.
De acordo com as disposições das normas brasileiras de contabilidade aplicáveis ao setor público (NBC TSP), julgue o item seguinte.
Na apresentação de demonstrações contábeis separadas, os investimentos em controladas, em empreendimentos controlados em conjunto e em coligadas podem, a critério da entidade, ser contabilizados ao custo, pelo método da equivalência patrimonial ou em conformidade com as disposições da NBC TSP que trata do reconhecimento e da mensuração de instrumentos financeiros.
• Prejuízo do ano de 2024: R$ 4.000.000
• Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 2.000.000
Com base nas informações apresentadas, o valor reconhecido na conta Investimentos em Controladas no Balanço Patrimonial individual da empresa Ferramentas S.A. em 31/12/2024 е о impacto total no resultado de 2024 decorrente do investimento feito pela empresa foram, respectivamente, em reais,
O valor do lucro líquido apurado pela empresa Estrangeira Corporation em 2025 foi R$ 15.000.000, após a conversão das demonstrações contábeis para reais, de acordo com os critérios definidos no Pronunciamento Técnico CPC 02 - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis. O Patrimônio Líquido da empresa Estrangeira Corporation apresentava, em reais após a conversão, os seguintes componentes em 31/12/2025:
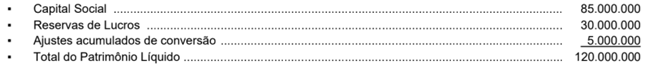
A empresa Brasileira S.A. deveria apresentar, nas suas demonstrações contábeis de 2025, o valor do investimento no ativo por
• Valor contábil do investimento: R$ 13.800.000
• Ajustes acumulados de conversão (PL): R$ 600.000 (saldo credor)
Nessa mesma data (31/12/2025), a empresa Investidora Brasileira S.A. vendeu 75% de sua participação na empresa no exterior por R$ 14.400.000, à vista. Com a participação remanescente (25%), a empresa perdeu a influência significativa na investida e o investimento passou a ser considerado um ativo financeiro. O valor justo da participação remanescente era, na data da venda, R$ 4.500.000.
O impacto total reconhecido na Demonstração do Resultado de 2025, decorrente da alienação de parte do investimento e com a perda de influência significativa, foi, em reais,
A empresa Copa do Mundo S.A. adquiriu, nessa data, 90% das ações da empresa Todos na Copa S.A., pagando o valor de R$ 300.000.000 à vista e passando a deter seu controle.
Durante o ano de 2024, a empresa Todos na Copa S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
• Prejuízo do ano de 2024: R$ 20.000.000
• Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 10.000.000
Com base nas informações apresentadas, o valor reconhecido na conta Investimentos em Controladas, no Balanço Patrimonial individual da empresa Copa do Mundo S.A. em 31/12/2024, foi, em reais,
A Cia V. P. G. S.A adquire 18% das ações votantes da Cia P. W. A. S.A. Embora a participação seja menor que a de outros acionistas, um acordo entre estes garante à Cia investidora o direito de indicar dois membros para a diretoria executiva e participação ativa na definição das políticas estratégicas da investida. Na data da aquisição, o investimento foi registrado por R $ 400.000,00, valor correspondente à fração do Patrimônio Líquido (PL) adquirido. Ao final do exercício, a Cia P. W. A. S.A reportou:
- Lucro Líquido do Exercício à disposição da Assembleia Geral Ordinária (AGO): R$ 300.000,00.
- Dividendos Declarados e não pagos: R$ 100.000,00.
- Ganho em Outros Resultados Abrangentes (Ajustes de Avaliação Patrimonial AAP): R$ 50.000,00.
Considerando as Normas Brasileiras de Contabilidade e o princípio da Primazia da Essência sobre a Forma, o Auditor Fiscal deve concluir que o valor que afeta a Demonstração do Resultado do Exercício (DRE) da Cia V. P. G. S.A e o Valor Contábil Final do ativo são, respectivamente:
Considere que uma empresa pública possui 40% do capital votante e uma outra empresa, sobre a qual tem influência significativa, e que o saldo inicial na conta “Participações avaliadas pelo MEP” era de R$200.000,00.
No exercício social atual a investida apresentou um lucro líquido de R$350.000,00. Durante o exercício, a investida realizou vendas de alguns ativos para a investidora no valor líquido de R$150.000,00, os quais até o final do exercício social permaneceram na posse da investidora.
Considerando que no período em questão, o resultado do período foi a única mutação de patrimônio líquido na investida, qual é o saldo final das Participações avaliadas pelo MEP na investidora?
Analise as seguintes afirmativas acerca de influência significativa:
I. Presume-se que a investidora tenha influência significativa sobre a investida se detiver, direta ou indiretamente, 20% ou mais do poder de voto da investida, a menos que possa ser claramente demonstrado o contrário.
II. Caso a investidora detenha menos de 20% do poder de voto da investida, não é admissível supor influência significativa, em nenhuma hipótese.
III. A representação, no Conselho de Administração ou na diretoria da investida pela investidora, pode ser uma evidência de influência significativa da entidade investidora na investida.
Está correto o que se afirma em
Com base exclusivamente nas informações apresentadas, o valor de ganho com equivalência patrimonial, a ser reconhecido no resultado do exercício da empresa Alfa S.A., deverá ser de
Nas demonstrações contábeis individuais da empresa Totalmente Desenvolvida S.A., o valor apresentado no grupo Investimentos do Ativo não circulante, no Balanço Patrimonial de 31/12/2024, e o valor do resultado evidenciado na Demonstração do Resultado de 2024, decorrente exclusivamente do investimento efetuado na empresa Desenvolvendo S.A., foram, respectivamente e em reais,

 Conheça nossos planos