Questões de Concurso
Sobre método da equivalência patrimonial - mep em contabilidade geral
Foram encontradas 492 questões


Q477177
Contabilidade Geral
Com base na Lei n.º 6.404/76 e suas atualizações, analise as afirmativas sobre Coligadas e Controladas e marque a opção incorreta.
Q330241
Contabilidade Geral
A empresa T&K adquiriu,em Bolsa de Valores,10% do capital social da P&Y em 15/10/2012, pelo valor de R$ 3.250,00.Os administradores da T&K pretendem alienar essas ações no início do exercício social de 2013,tendo em vista que existe perspectiva de valorização dessas ações.Em que grupamento de contas essas ações devem ser classificadas no balanço patrimonial daT&K,pelo método de equivalência patrimonial, no encerramento do exercício social de 2012?
Q324564
Contabilidade Geral
O registro contábil em uma investidora que representa um ganho em razão do lucro, apurado e divulgado para todos os acionistas, de sua empresa controlada relevante é:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322026
Contabilidade Geral
Em 2010, a companhia P, de capital fechado, comprou com intenção de venda ações da companhia D, de capital aberto e fácil colocação no mercado, por R$ 100.000,00, o que corresponde a 10% do total das ações emitidas pela aludida companhia D.Antes de elaborar o balanço/2010, a companhia P, mantendo as ações disponíveis para negociação, apresentou as seguintes informações:
a) Da própria investidora
•Dividendos a receber da investida, exercício social 2010 = R$8.000,00
• Valorização das ações possuídas da companhia D, em 2010 = R$15.000,00
b) Da investida, referentes ao exercício social de 2010
• Lucro da investida= R$125.000,00
• Patrimônio Líquido, antes da proposta de distribuição do resultado= R$ 1.975.000,00
• A Reserva Legal, antes da distribuição do resultado/2010, já atingiu o limite obrigatório Considerando-se exclusivamente as informações recebidas, o valor das ações no Balanço da Investidora.
Considerando-se exclusivamente as informações recebidas, o valor das ações no Balanço da Investidora em 2010, em reais, é
a) Da própria investidora
•Dividendos a receber da investida, exercício social 2010 = R$8.000,00
• Valorização das ações possuídas da companhia D, em 2010 = R$15.000,00
b) Da investida, referentes ao exercício social de 2010
• Lucro da investida= R$125.000,00
• Patrimônio Líquido, antes da proposta de distribuição do resultado= R$ 1.975.000,00
• A Reserva Legal, antes da distribuição do resultado/2010, já atingiu o limite obrigatório Considerando-se exclusivamente as informações recebidas, o valor das ações no Balanço da Investidora.
Considerando-se exclusivamente as informações recebidas, o valor das ações no Balanço da Investidora em 2010, em reais, é
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322018
Contabilidade Geral
Texto associado
A companhia S,com participação societária de 20% na companhia Y, que só emite ações ordinárias e sobre a qual em influência nas decisões operacionais e financeiras, evidenciou essa participação, no seu Balanço Patrimonial de 31/12/2009, como segue:
Ativo não Circulante
Investimentos
Coligadas Y
Avaliada ao MEP 305.000,00
Antes de elaborar o balanço de 31/12/2010, a companhia S apresentou as seguintes informações retiradas das demonstrações contábeis da companhia Y.
a) Patrimônio líquido antes do reconhecimento da distribuição do resultado de 2010

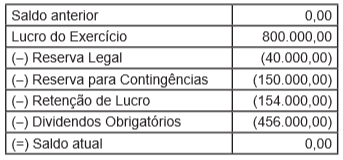
b) Demonstração do Lucro ou Prejuízo Acumulado em 31/12/2010
Ativo não Circulante
Investimentos
Coligadas Y
Avaliada ao MEP 305.000,00
Antes de elaborar o balanço de 31/12/2010, a companhia S apresentou as seguintes informações retiradas das demonstrações contábeis da companhia Y.
a) Patrimônio líquido antes do reconhecimento da distribuição do resultado de 2010
b) Demonstração do Lucro ou Prejuízo Acumulado em 31/12/2010
Considerando-se exclusivamente as informações recebidas e a boa técnica de avaliação do investimento pelo método da equivalência patrimonial (MEP), o valor do investimento da companhia S na companhia Y, evidenciado no balanço de 31/12/2010, em reais, é:
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AC
Prova:
CESPE - 2012 - TJ-AC - Analista Judiciário - Contador |
Q290461
Contabilidade Geral
Texto associado
Em relação às finanças das empresas que investem no país e no
exterior e a aspectos societários e tributários referentes a essas
empresas, julgue os itens subsecutivos.
exterior e a aspectos societários e tributários referentes a essas
empresas, julgue os itens subsecutivos.
O investidor de determinado empreendimento controlado em conjunto que tiver influência significativa sobre esse empreendimento deve contabilizar sua participação de acordo com o investimento em coligada e em controlada.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AC
Prova:
CESPE - 2012 - TJ-AC - Analista Judiciário - Contador |
Q290427
Contabilidade Geral
Texto associado
Em cada um dos itens seguintes, é apresentada uma situação
hipotética seguida de uma assertiva a ser julgada.
hipotética seguida de uma assertiva a ser julgada.
Uma sociedade empresária mantém investimentos em uma coligada avaliados pelo método da equivalência patrimonial. A coligada apurou lucro no final do período. Nessa situação, no mesmo período, a sociedade empresária investidora deverá fazer um lançamento a débito de investimentos em coligadas (ativo não circulante) e a crédito de equivalência patrimonial (resultado).
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AC
Prova:
CESPE - 2012 - TJ-AC - Analista Judiciário - Contador |
Q290408
Contabilidade Geral
Texto associado
No exercício de 2011, a empresa ALFA auferiu juros no valor de
R$ 12.500,00 e comissões sobre vendas no valor de R$ 250.000,00
de sua controlada GAMA. Considerando essa situação, julgue os
itens a seguir, relacionados aos procedimentos de consolidação de
balanços, em conformidade com o Comitê de Pronunciamentos
Contábeis.
R$ 12.500,00 e comissões sobre vendas no valor de R$ 250.000,00
de sua controlada GAMA. Considerando essa situação, julgue os
itens a seguir, relacionados aos procedimentos de consolidação de
balanços, em conformidade com o Comitê de Pronunciamentos
Contábeis.
Para eliminar os efeitos da cobrança de juros da controlada GAMA, a controladora debitará R$ 12.500,00 na conta de despesas financeiras – juros.
Q280374
Contabilidade Geral
Texto associado
Responda:
C, se a proposiçao é certa;
E, se a proposição é errada.
C, se a proposiçao é certa;
E, se a proposição é errada.
Os investimentos relevantes em sociedades controladas e em sociedades coligadas serão avaliados pelo valor do patrimônio líquido das investidas.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
ANAC
Prova:
CESPE - 2012 - ANAC - Especialista em Regulação de Aviação Civil - Área 7 |
Q279315
Contabilidade Geral
Texto associado
Acerca dos aspectos relacionados a operações entre sociedades e ao
comércio exterior, julgue os itens a seguir.
comércio exterior, julgue os itens a seguir.
Os dividendos de investimentos no exterior reconhecidos pelo método de equivalência patrimonial devem ser registrados como receita do exercício em que efetivamente ocorrerem, pelo valor recebido em moeda estrangeira, convertido para reais à taxa de câmbio vigente na data do recebimento.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
ANAC
Prova:
CESPE - 2012 - ANAC - Especialista em Regulação de Aviação Civil - Área 7 |
Q279310
Contabilidade Geral
Texto associado
No que concerne aos procedimentos que devem ser considerados no
encerramento do exercício, julgue os itens seguintes.
encerramento do exercício, julgue os itens seguintes.
Quando se utiliza o método direto na elaboração da demonstração dos fluxos de caixa, o fluxo líquido de caixa das atividades operacionais é determinado ajustando-se o lucro líquido ou prejuízo quanto aos efeitos de mudanças ocorridas nos estoques, itens de depreciação, provisões, resultados de equivalência patrimonial em investimentos e todos os itens cujos efeitos sobre o caixa sejam fluxos de caixa decorrentes das atividades de investimento ou financiamento.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-RO
Prova:
CESPE - 2012 - TJ-RO - Analista Judiciário - Contabilidade |
Q275669
Contabilidade Geral
Uma companhia adquiriu 80% das ações ordinárias de certa empresa, desembolsando, nesse investimento, uma quantia equivalente ao patrimônio líquido registrado na contabilidade da investida, composto apenas pela conta capital social. Após o referido investimento e por ocasião da elaboração das demonstrações contábeis, a empresa investida apurou lucro líquido de R$ 2.000,00 e sua diretoria propôs a distribuição de dividendos no valor total de R$ 1.000,00, ainda pendente de deliberação pela assembleia geral. Considerando que o capital social da investida é de R$ 3.000,00, assinale a opção correspondente ao lançamento contábil correto do reconhecimento da equivalência patrimonial na investidora.
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264288
Contabilidade Geral
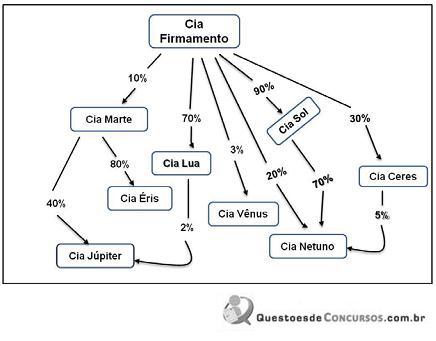
Observado o exposto no gráfico de Participações Societárias da Cia. Firmamento, a seguir, pode-se afirmar que
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264279
Contabilidade Geral
A Empresa Controladora S.A., companhia de capital aberto, apura um resultado negativo de equivalência patrimonial que ultrapassa o valor total de seu investimento na Empresa Adquirida S.A. em R$ 400.000,00. A Empresa Controladora S.A. não pode deixar de aplicar recursos na investida, uma vez que ela é a única fornecedora de matéria-prima estratégica para seu negócio. Dessa forma, deve a investidora registrar o valor da equivalência
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TJ-AL
Prova:
CESPE - 2012 - TJ-AL - Analista Judiciário - Contabilidade |
Q260726
Contabilidade Geral
Com base nos princípios fundamentais de contabilidade, nos pronunciamentos contábeis do CPC, na Lei n.º 6.404/1976, suas alterações posteriores e legislação complementar, assinale a opção correta.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
TRE-RJ
Prova:
CESPE / CEBRASPE - 2012 - TRE-RJ - Analista Judiciário - Contabilidade |
Q259455
Contabilidade Geral
Texto associado
Ao final de um exercício financeiro, cabe ao contabilista tomar uma série de providências para demonstrar corretamente a situação patrimonial da entidade com a qual trabalha.
Acerca dessa matéria, julgue os itens que se seguem.
Acerca dessa matéria, julgue os itens que se seguem.
Os investimentos em coligadas sobre cuja administração determinada empresa tenha influência significativa somente devem ser obrigatoriamente avaliados pelo método da equivalência patrimonial quando a empresa controladora participar com pelo menos 20% do capital votante da controlada.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q255992
Contabilidade Geral
Texto associado
Acerca da avaliação e contabilização de investimentos em
participações societárias, julgue os itens a seguir.
participações societárias, julgue os itens a seguir.
Sendo aplicado o MEP, o lucro gerado pela investida, na qualidade de empresa coligada, com a venda de imóvel para a investidora, será reconhecido no resultado da empresa investidora, na exata proporção da participação desta no capital da investida.
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q255991
Contabilidade Geral
Texto associado
Acerca da avaliação e contabilização de investimentos em
participações societárias, julgue os itens a seguir.
participações societárias, julgue os itens a seguir.
Considere que uma empresa X do setor industrial, com ações negociadas em bolsa, seja detentora de participação acionária de caráter permanente em uma empresa coligada, sobre a qual tenha influência significativa. Nessa situação, a empresa X deverá registrar essa participação como ativo não circulante, no subgrupo investimentos, e avaliá-la de acordo com o método da equivalência patrimonial (MEP).
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Banco da Amazônia
Prova:
CESPE - 2012 - Banco da Amazônia - Técnico Científico - Contabilidade |
Q255989
Contabilidade Geral
Texto associado
Acerca da avaliação e contabilização de investimentos em
participações societárias, julgue os itens a seguir.
participações societárias, julgue os itens a seguir.
O reconhecimento, no resultado da investidora, dos prejuízos auferidos pela investida torna desnecessário o registro de qualquer perda por redução ao valor recuperável dos investimentos avaliados pelo MEP.
Q245117
Contabilidade Geral
A empresa investidora A detém 90% do capital votante da empresa B, e avalia os investimentos pelo método da equivalência patrimonial. Em 31.12.2010, o investimento da empresa A no capital da empresa B estava avaliado em R$180.000,00. Durante o ano de 2011, a empresa B obteve lucro de R$45.000,00 e distribuiu dividendos relativos a lucros de períodos anteriores no valor de R$5.000,00.
Em 31.12.2011, o valor do investimento da empresa A na empresa B era de:
Em 31.12.2011, o valor do investimento da empresa A na empresa B era de:

 Conheça nossos planos