Questões de Concurso
Sobre método da equivalência patrimonial - mep em contabilidade geral
Foram encontradas 492 questões


A empresa Alfa S/A tem capital social no valor de R$ 320.000,00, composto de 100 mil ações, e patrimônio líquido no valor de R$ 340.000,00.
Sabendo-se que o investimento de Beta S/A deverá ser avaliado pelo método da Eqüivalência Patrimonial, podemos dizer que sua contabilidade deverá registrar o fato acima da seguinte forma:
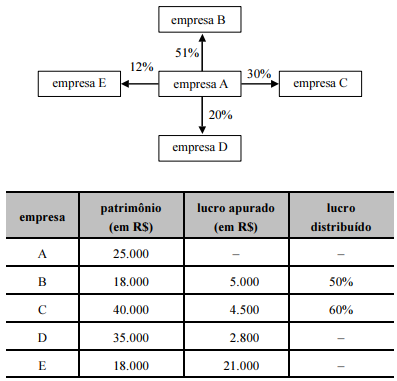
O investimento na empresa D será contabilizado pelo método de equivalência patrimonial, e o valor a ser acrescido nessa empresa é igual a R$ 1.350,00.
O investimento na empresa E será contabilizado pelo método de equivalência patrimonial.
Quanto à avaliação e contabilização de investimentos societários no país, julgue o item a seguir, considerando que a empresa Delta é a controladora das empresas X, Y e Z.
As variações no percentual de participação de um
investimento em coligada surgem quando a companhia
investidora deixa de subscrever ações nos aumentos de
capital da companhia investida, ou o faz por percentuais
diferentes dos existentes inicialmente.
Com referência à constituição de sociedades, considerando o Código Civil em vigor, julgue o item que seguem.
São coligadas somente as sociedades que, em suas relações de
capital, são controladas por outras.
No que se refere a investimentos, julgue o item a seguir.
As empresas obrigadas a utilizar o método de equivalência
patrimonial reconhecem os resultados de suas participações em outras
empresas no momento em que tais resultados são gerados nessas
empresas.
No que se refere a investimentos, julgue o item a seguir.
Os investimentos em empresas coligadas sobre cuja administração a
investidora tenha influência ou de que participe com 20% ou mais de
capitais sociais devem ser avaliados pelo método de equivalência
patrimonial.
No que se refere a investimentos, julgue o item a seguir.
Os investimentos relevantes em empresas controladas devem ser
avaliados pelo método de equivalência patrimonial.
A Arvorebrás tem um patrimônio líquido de R$ 1.500.000,00 e possui 18% das ações emitidas pela Piauí Queijos & Doces, sendo sua coligada. O investimento não é considerado relevante, nem avaliado por equivalência patrimonial.
No fim do exercício social a investida apurou lucro líquido de R$ 25.000,00 e destinou 40% para o pagamento de dividendos. Ao receber a comunicação desses fatos a investidora deverá contabilizar

 Conheça nossos planos