Questões de Concurso
Sobre método da equivalência patrimonial - mep em contabilidade geral
Foram encontradas 492 questões


Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243182
Contabilidade Geral
A Cia. Mirassol é detentora de 60% das ações com direito a voto da Cia. Hortolândia. Essas ações correspondem a 30% do capital total da controlada. No exercício de 2011, a controlada auferiu um lucro de R$ 150.000,00. Na contabilidade da controladora, esse fato acarreta um lançamento, em R$, de
Ano: 2012
Banca:
FCC
Órgão:
TRT - 6ª Região (PE)
Prova:
FCC - 2012 - TRT - 6ª Região (PE) - Analista Judiciário - Contabilidade |
Q240900
Contabilidade Geral
Considere as seguintes operações realizadas pela Cia. Compra Tudo:
I. Aquisição de 20% de ações preferenciais da Cia. A, com o objetivo de diversificar suas operações, mas não possuindo influência na administração da mesma.
II. Aquisição de 15% do total das ações da Cia. B, adquirindo somente ações ordinárias, com o objetivo de assegurar fornecimento de matéria-prima (o acionista controlador possui 51% do capital votante).
III. Aquisição de 40% do total das ações da Cia. C, adquirindo apenas ações ordinárias, com o objetivo de aumentar sua participação de mercado (o acionista controlador possui 51% ou mais do capital votante).
Sabendo que as Cias. A, B e C possuem o Capital Social formado por 50% de ações preferenciais e 50% de ações ordinárias, é correto afirmar que a Cia.
I. Aquisição de 20% de ações preferenciais da Cia. A, com o objetivo de diversificar suas operações, mas não possuindo influência na administração da mesma.
II. Aquisição de 15% do total das ações da Cia. B, adquirindo somente ações ordinárias, com o objetivo de assegurar fornecimento de matéria-prima (o acionista controlador possui 51% do capital votante).
III. Aquisição de 40% do total das ações da Cia. C, adquirindo apenas ações ordinárias, com o objetivo de aumentar sua participação de mercado (o acionista controlador possui 51% ou mais do capital votante).
Sabendo que as Cias. A, B e C possuem o Capital Social formado por 50% de ações preferenciais e 50% de ações ordinárias, é correto afirmar que a Cia.
Ano: 2012
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2012 - Petrobras - Técnico de Contabilidade |
Q233642
Contabilidade Geral
Nos termos dos pronunciamentos técnicos do CPC, as aplicações em participações no capital de outras sociedades, em geral, devem ser contabilizadas, pela investidora, de acordo com o(a)
Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231817
Contabilidade Geral
A empresa Alfa, sociedade anônima de capital aberto, possui 30% de participação no capital social de uma empresa coligada (empresa Gama). Durante o exercício financeiro de X1, a investida obteve Lucro Líquido de R$ 100.000,00, distribuiu Dividendos no valor de R$ 20.000,00 e teve o saldo da conta Ajuste de Avaliação Patrimonial aumentado em R$ 10.000,00. Em decorrência deste investimento, a empresa Alfa, em X1,
Q1305936
Contabilidade Geral
No que concerne a empresas coligadas e controladas, assinale a opção
INCORRETA.
Q1305932
Contabilidade Geral
Para efeito da regulamentação aplicável às administradoras de consórcio, consideramse ligadas administradoras e empresas quando:
Ano: 2011
Banca:
FADESP
Órgão:
Câmara de Marabá - PA
Prova:
FADESP - 2011 - Câmara de Marabá - PA - Contador |
Q1218856
Contabilidade Geral
Texto associado
CONSIDERE A INFORMAÇÃO ABAIXO PARA RESPONDER A QUESTÃO.
Em 28 de dezembro de 2007, foi sancionada a Lei Nº 11.638 que alterou a Lei Nº 6.404/76, principalmente em suas disposições de natureza contábil.
A Lei nº 11.638/07 trouxe novidade na definição de quando avaliar investimentos societários
permanentes ao custo, e quando fazê-lo pelo método da equivalência patrimonial. Marque a opção
errada em relação aos investimentos permanentes avaliados pelo método da equivalência patrimonial.
Q488050
Contabilidade Geral
A Cia. Gama criou uma subsidiária integral no exterior, investindo a quantia de 500.000 dólares americanos a título de integralização de capital, sendo que a cotação do dólar, na época, era de R$ 1,50. No final do exercício, essa subsidiária apresentou um lucro de 100.000 dólares americanos, data em que a cotação do dólar havia aumentado para R$ 1,60. A contabilização do ajuste, segundo o Pronunciamento Técnico do CPC, deverá ser, em R$,
Q488046
Contabilidade Geral
A Cia. Cruzeiro do Sul é coligada da Cia. Estrela do Norte, da qual detém uma participação de 30% no capital votante. A referida participação não está disponível para venda. O referido investimento é classificado no Ativo Não Circulante e avaliado, na contabilidade da investidora, pelo
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445837
Contabilidade Geral
Em 01 de janeiro de X1, a Cia. F comprou 90% de participação da Cia. A, pagando R$ 900,00, em uma transação efetuada com base no valor patrimonial. Durante o ano de X1, a Cia. A auferiu lucro de R$ 200,00 e declarou dividendos de 25%, que corresponde ao mínimo obrigatório, sem constituição de reserva legal. Em dezembro de X1, a Cia. F vendeu a sua participação na Cia. A para terceiros por R$ 1.500,00. Qual foi o resultado obtido pela Cia. F na alienação da participação societária na Cia. A, considerando que o método utilizado é o da equivalência patrimonial?
Ano: 2011
Banca:
FGV
Órgão:
SEFAZ-RJ
Prova:
FGV - 2011 - SEFAZ-RJ - Analista de Controle Interno - Prova 2 |
Q445833
Contabilidade Geral
A Cia. OH possui controle de participação na Cia. VB, com 51% das ações ordinárias. Em 20 de abril de 2011, a Cia. OH vendeu um item do estoque que estava avaliado por R$ 10.000 pelo valor de R$ 15.000 à vista. Qual foi o resultado da Cia. OH com essa operação, considerando que a taxa de juros aplicável para a Cia. OH é de 2% ao mês e que o estoque estava no patrimônio da investida?
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TCU
Prova:
CESPE - 2011 - TCU - Auditor Federal de Controle Externo - Auditoria Governamental - Específicos |
Q285228
Contabilidade Geral
Com respeito à análise das demonstrações contábeis das empresas, julgue os itens de 141 a 148.
As companhias devem avaliar seus investimentos em sociedades coligadas e controladas e elaborar suas demonstrações financeiras de modo consolidado, desde que se trate de investimentos realizados em outras sociedades que façam parte de um mesmo grupo ou que estejam sob controle comum.
As companhias devem avaliar seus investimentos em sociedades coligadas e controladas e elaborar suas demonstrações financeiras de modo consolidado, desde que se trate de investimentos realizados em outras sociedades que façam parte de um mesmo grupo ou que estejam sob controle comum.
Ano: 2011
Banca:
CESGRANRIO
Órgão:
BNDES
Prova:
CESGRANRIO - 2011 - BNDES - Profissional Básico - Contabilidade |
Q283343
Contabilidade Geral
O conceito básico do método da equivalência patrimonial é fundamentado no fato de que os resultados e quaisquer outras variações patrimoniais da investida sejam reconhecidos (contabilizados) na investidora no momento de sua geração na investida.
Em que situação ocorre tal reconhecimento?
Em que situação ocorre tal reconhecimento?
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE - 2011 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q272363
Contabilidade Geral
Texto associado
A Lei n.o 6.404/1976 estabelece, para as sociedades por ações, a
obrigatoriedade da adoção do método da equivalência patrimonial
na avaliação de investimentos em coligadas, controladas e em
outras sociedades que façam parte de um mesmo grupo ou estejam
sob controle comum. Com relação aos conceitos legais acerca do
assunto, julgue os itens que se seguem.
obrigatoriedade da adoção do método da equivalência patrimonial
na avaliação de investimentos em coligadas, controladas e em
outras sociedades que façam parte de um mesmo grupo ou estejam
sob controle comum. Com relação aos conceitos legais acerca do
assunto, julgue os itens que se seguem.
São coligadas as sociedades nas quais a investidora tenha influência significativa.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
AL-CE
Prova:
CESPE - 2011 - AL-CE - Analista Legislativo - Ciências Contábeis |
Q272362
Contabilidade Geral
Texto associado
A Lei n.o 6.404/1976 estabelece, para as sociedades por ações, a
obrigatoriedade da adoção do método da equivalência patrimonial
na avaliação de investimentos em coligadas, controladas e em
outras sociedades que façam parte de um mesmo grupo ou estejam
sob controle comum. Com relação aos conceitos legais acerca do
assunto, julgue os itens que se seguem.
obrigatoriedade da adoção do método da equivalência patrimonial
na avaliação de investimentos em coligadas, controladas e em
outras sociedades que façam parte de um mesmo grupo ou estejam
sob controle comum. Com relação aos conceitos legais acerca do
assunto, julgue os itens que se seguem.
Influência significativa existe quando a investidora detém ou exerce o poder de participar nas decisões das políticas financeira ou operacional da investida, sem controlá-la.
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Contador |
Q213418
Contabilidade Geral
A empresa Alfa, em virtude de estratégias relacionadas à ampliação dos negócios, investiu um montante de R$ 80.000,00 em março de 2010 na empresa Beta, sua principal fornecedora de matéria- prima, o que correspondia a 5% do Patrimônio Líquido de Beta. Alfa não possuía diretamente ou indiretamente direitos de sócio que lhe assegurassem preponderância nas deliberações sociais ou poder de eleger a maioria dos administradores, contudo o vice-presidente da empresa Alfa desde então passou a participar do Conselho de Administração da empresa Beta. Em dezembro de 2010, a empresa Beta apurou um lucro de R$ 100.000,00. Embora Alfa não tenha intenção de vender sua participação em Beta, recebeu uma oferta de R$ 84.000,00 pela venda desse investimento. A empresa Alfa irá apresentar as demonstrações contábeis consolidadas com outras empresas controladas e coligadas. Baseado nas informações anteriormente descritas, indique qual alternativa apresenta corretamente o saldo resultante da correta contabilização na empresa Alfa do montante que deverá estar registrado, após realizar todos seus lançamentos contábeis, conforme as regras de mensuração vigentes (Lei n° 6.404/76 e normas emitidas pelo CFC) referente ao valor investido na empresa Beta, antes de real izar as exclusões decorrentes da consolidação.
Ano: 2011
Banca:
CESGRANRIO
Órgão:
FINEP
Prova:
CESGRANRIO - 2011 - FINEP - Analista - Contabilidade |
Q202081
Contabilidade Geral
A Companhia P. S/A, de capital fechado, detém 30% do capital social da Companhia A. S/A, também de capital fechado. Essa participação foi classificada no Balanço Patrimonial/2008 no Ativo Não Circulante / Investimentos / Controladas / Avaliadas ao MEP. Em 2009, a Cia. P. recebeu da Cia. A., gratuitamente, 30% das novas ações emitidas pela Cia. A. em decorrência da incorporação das reservas de lucro ao capital social. Esse recebimento de ações pela P. S/A indica que na A. S/A ocorreu
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobras - Técnico de Contabilidade - 2011 |
Q200080
Contabilidade Geral
Analise as afirmativas abaixo sobre o Método da Equivalência Patrimonial.
I - O Método da Equivalência Patrimonial baseia-se no fato de que a investidora só registra as operações ou transações baseadas em atos formais, pois, realmente, registram-se os dividendos como receita no momento em que são declarados e distribuídos, ou reconhecidos pela empresa investida.
II - No Método da Equivalência Patrimonial, independentemente de quando ou quanto foi gerado de lucro ou reserva, o que importa são as datas e os atos formais de sua distribuição, não se reconhecendo na empresa investidora os lucros e as reservas gerados e não distribuídos pela empresa coligada.
III - Pelo Método de Equivalência Patrimonial, os resultados e quaisquer outras variações patrimoniais da investida são reconhecidos (contabilizados) na investidora no ato de sua geração, nada importando o fato de serem ou não distribuídos pela empresa investida.
Está correto APENAS o que se afirma em
I - O Método da Equivalência Patrimonial baseia-se no fato de que a investidora só registra as operações ou transações baseadas em atos formais, pois, realmente, registram-se os dividendos como receita no momento em que são declarados e distribuídos, ou reconhecidos pela empresa investida.
II - No Método da Equivalência Patrimonial, independentemente de quando ou quanto foi gerado de lucro ou reserva, o que importa são as datas e os atos formais de sua distribuição, não se reconhecendo na empresa investidora os lucros e as reservas gerados e não distribuídos pela empresa coligada.
III - Pelo Método de Equivalência Patrimonial, os resultados e quaisquer outras variações patrimoniais da investida são reconhecidos (contabilizados) na investidora no ato de sua geração, nada importando o fato de serem ou não distribuídos pela empresa investida.
Está correto APENAS o que se afirma em
Ano: 2011
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2011 - CFC - Bacharel em Ciências Contábeis - 1° Exame |
Q173321
Contabilidade Geral
Uma determinada sociedade empresária vendeu mercadorias para sua controladora por R$ 300.000,00, auferindo um lucro de R$ 50.000,00. No final do exercício, remanescia no estoque da controladora 50% das mercadorias adquiridas da controlada. O valor do ajuste referente ao lucro não realizado, para fins de cálculo da equivalência patrimonial, é de:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105539
Contabilidade Geral
No balanço encerrado em dezembro/2008, a Comercial Belezoca S/A, depois da avaliação do investimento pelo método da equivalência patrimonial, apresentou a seguinte informação de sua participação societária de 30% no capital da Co- mercial Lindeza S/A:
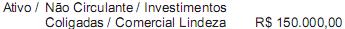
Em 2009, a Comercial Lindeza distribuiu R$ 80.000,00 de dividendos e informou um Patrimônio Líquido de R$ 600.000,00 depois da proposta da distribuição do resultado do exercício.
Dados adicionais:
• Em 2009, a Belezoca manteve a mesma participação no capital da Lindeza.
• O patrimônio líquido da Lindeza é constituído, somente, por capital e reservas de lucros.
• O capital social da Lindeza está totalmente integralizado.
• Nenhuma operação foi realizada entre as duas companhias.
Considerando-se exclusivamente as informações acima e as normas vigentes, a Comercial Belezoca, na avaliação do investimento pelo método da equivalência patrimonial, apurou uma receita de equivalência patrimonial, em reais, de
Em 2009, a Comercial Lindeza distribuiu R$ 80.000,00 de dividendos e informou um Patrimônio Líquido de R$ 600.000,00 depois da proposta da distribuição do resultado do exercício.
Dados adicionais:
• Em 2009, a Belezoca manteve a mesma participação no capital da Lindeza.
• O patrimônio líquido da Lindeza é constituído, somente, por capital e reservas de lucros.
• O capital social da Lindeza está totalmente integralizado.
• Nenhuma operação foi realizada entre as duas companhias.
Considerando-se exclusivamente as informações acima e as normas vigentes, a Comercial Belezoca, na avaliação do investimento pelo método da equivalência patrimonial, apurou uma receita de equivalência patrimonial, em reais, de

 Conheça nossos planos