Questões de Concurso Sobre método da equivalência patrimonial - mep em contabilidade geral

Foram encontradas 492 questões

Q351485 Contabilidade Geral
A Cia. Carioca adquiriu, em 31/12/2012, 40% das ações da Cia. Copa por R$ 4.500.000,00 à vista, o que lhe conferiu influência significativa na administração. Na data da aquisição, o Patrimônio Líquido da Cia. Copa era R$ 6.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis desta Cia. era R$ 9.000.000,00, cuja diferença foi decorrente de um terreno que a Cia. Copa havia adquirido em 2010.

No período de 01/01/2013 a 30/06/2013, a Cia. Copa reconheceu as seguintes mutações em seu Patrimônio Líquido:

- Lucro líquido do semestre: R$ 400.000,00
- Ajustes de conversão de investida no exterior: R$ 100.000,00 (credor)

Com base nestas informações, os valores evidenciados no Balanço Patrimonial da Cia. Carioca, em Investimentos em Coligadas, em 31/12/2012 e 30/06/2013, foram, respectivamente,
Alternativas
Q1636149 Contabilidade Geral
A sociedade empresária “Parauapebas S/A” apresentou em seu Balanço Patrimonial, no grupo Passivo Circulante, a quantia de R$1.000.000, a título de Dividendos Propostos e na Demonstração do Resultado, um Lucro do Período no valor de R$4.000.000,00. Considerando que a sociedade investidora “Maracanã S/A” participa do Capital da “Parauapebas S/A” com um percentual de 10% apresentado no Ativo Não Circulante, da investidora esta participação na sociedade “Parauapebas S/A”, classificada como investimentos avaliados pelo método de custo, o registro contábil desta mutação patrimonial na investidora, será:
Alternativas
Ano: 2013 Banca: CFC Órgão: CFC Prova: CFC - 2013 - CFC - Auditor Independente |
Q1301444 Contabilidade Geral
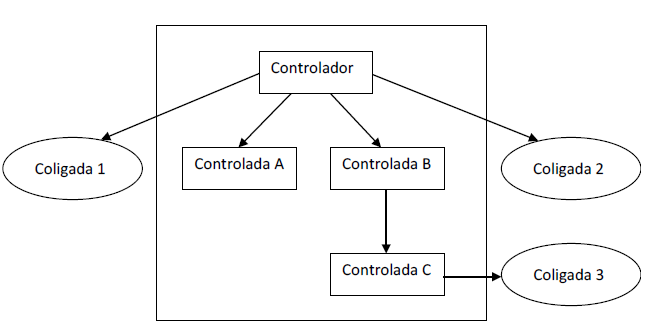
A entidade controladora detém o controle das entidades A, B e C e exerce influência significativa sobre as coligadas 1 e 2. A controlada C exerce influência significativa sobre a coligada 3, conforme quadro abaixo:
Imagem associada para resolução da questão
Considerando a situação acima, assinale a opção INCORRETA.
Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: TCE-RO
Q1224826 Contabilidade Geral
Julgue o item, relativo a impactos no patrimônio de uma companhia aberta.
O ágio pago na aquisição de participações acionárias avaliadas pelo método da equivalência patrimonial, com fundamento econômico na diferença de valor dos ativos líquidos da investida, deve ser baixado do ativo da investidora proporcionalmente à realização dos ativos que lhe deu origem, a débito da conta de resultado de equivalência patrimonial.
Alternativas
Ano: 2013 Banca: FCC Órgão: SABESP
Q1221082 Contabilidade Geral
A Cia. Europeia adquiriu 40% das ações da Cia. Sem Cheiro por R$ 5.500.000. Na data da aquisição, o Patrimônio Líquido da Cia. Sem Cheiro era R$ 6.000.000 e o valor justo líquido dos ativos e passivos identificáveis da Cia. Sem Cheiro era R$ 9.000.000.
Sabendo que a Cia. Sem Cheiro, em 2013, apurou um lucro líquido de R$ 800.000 e distribuiu e pagou dividendos no valor de R$ 300.000, a Cia. Europeia reconheceu, em 2013, receita de
Alternativas
Ano: 2013 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2013 - UFC - Técnico em Contabilidade |
Q847643 Contabilidade Geral
Um investimento avaliado pelo Método da Equivalência Patrimonial (MEP) é reconhecido inicialmente:
Alternativas
Ano: 2013 Banca: IBEG Órgão: SANEAGO - GO Prova: IBEG - 2013 - SANEAGO - GO - Contador |
Q620973 Contabilidade Geral
De acordo com a INSTRUÇÃO CVM Nº 247, DE 27 DE MARÇO DE 1996 que dispõe sobre a avaliação de investimentos em sociedades coligadas e controladas para o pleno atendimento aos Princípios Fundamentais de Contabilidade eu seu artigo Art. 2º, declara que as sociedades são consideradas coligadas:
Alternativas
Q569402 Contabilidade Geral
Da equivalência patrimonial aplicada aos investimentos, devem ser excluídos os lucros não realizados provenientes de transações efetuadas, por exemplo, pela coligada para seu investidor. Identifique, nas alternativas abaixo disponibilizadas, como essa exclusão se processa.
Alternativas
Q564429 Contabilidade Geral

                                                                                               A                         B                       C

patrimônio líquido, em 31/12/2012                                 1.000.000             2.000.000          3.000.000

resultado do período                                                         100.000                 200.000             300.000

lucro não realizado na coligada                                          30.000                   20.000               10.000

lucro não realizado na investidora                                      10.000                   20.000               30.000

participação da investidora (%)                                              30                           35                    40

Considere que a tabela acima apresente os dados financeiros, em reais, do ano de 2012, das coligadas A, B e C de determinada companhia e o percentual de participação da investidora sobre cada uma. Considere, ainda, que a referida companhia investidora mantenha influência significativa sobre as coligadas e que os investimentos sejam avaliados, pela investidora, pelo método da equivalência patrimonial. Em face dessas informações, é correto afirmar que:
o resultado da equivalência patrimonial é superior a R$ 2 milhões.
Alternativas
Q484885 Contabilidade Geral
Em cada item a seguir é apresentada uma situação hipotética acerca do processo contábil de reconhecimento, mensuração e evidenciação, seguida de uma assertiva a ser julgada.

A investidora Delta possui 40% de participação na investida Gama. Durante o exercício 20X1, a empresa investidora Delta adquiriu $ 500.000,00 de mercadorias da investida, com custo de $ 350.000,00. Ao final de 20X1, a investidora Delta apurou a venda de 25% das mercadorias adquiridas da investida, com custo de $ 125.000,00. Nesse mesmo período, a investida Gama apurou lucro no valor de $ 250.000,00.
Nessa situação, o lançamento contábil para o reconhecimento do resultado positivo de equivalência patrimonial deve ser o seguinte:
D participação em Gama
C resultado positivo de equivalência patrimonial $ 55.000,00
Alternativas
Q477864 Contabilidade Geral
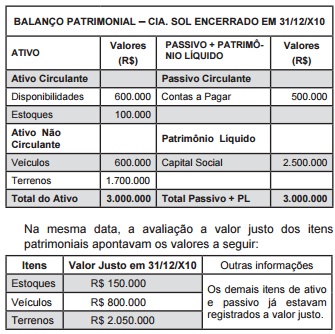
Em 31/12/x10, a Cia. LUA adquire 60% do Patrimônio Líquido da Cia. SOL assumindo o controle da mesma, pagando a vista na operação R$ 1,8 milhões. Na mesma data, o Balanço Patrimonial da empresa adquirida era composto pelos seguintes elementos patrimoniais:

Imagem associada para resolução da questão


Com base nos dados fornecidos, ao efetuar o registro da participação societária permanente da Cia. Sol, a empresa investidora deve lançar a débito da conta de investimento um valor total de:
Alternativas
Q477863 Contabilidade Geral
Em 31/12/x10, a Cia. LUA adquire 60% do Patrimônio Líquido da Cia. SOL assumindo o controle da mesma, pagando a vista na operação R$ 1,8 milhões. Na mesma data, o Balanço Patrimonial da empresa adquirida era composto pelos seguintes elementos patrimoniais:

Imagem associada para resolução da questão


Com base nas informações fornecidas, pode-se afirmar que a realização da operação gerou:
Alternativas
Q477862 Contabilidade Geral
A Cia. Roseiral, em janeiro de 2010, vende a vista para sua controladora um terreno pelo valor de R$ 200.000,00, cujo custo registrado em sua contabilidade era de R$ 180.000,00. Ao final do período, a empresa compradora mantém esse bem registrado, em seu patrimônio, como um item do Ativo não Circulante, pois pretende construir uma unidade fabril no local. Com base nessas informações e considerando uma alíquota de 30% relativa aos tributos incidentes sobre a operação, pode-se a?rmar que nos registros iniciais desse evento:
Alternativas
Q477859 Contabilidade Geral
A Cia. Iluminada participa com 4% do capital ordinário da Cia. Hércules. Nessa participação societária permanente, a investidora não possuía influência significativa. Na ocasião da aprovação das contas e distribuição do resultado da Cia. Hércules, também foi aprovada a distribuição de R$ 500.000 a título de dividendos aos seus acionistas. A empresa investidora, ante esse fato, deve registrar um débito:
Alternativas
Q466222 Contabilidade Geral
A respeito das notas explicativas e das regras de consolidação das demonstrações contábeis, julgue o item que se segue.

Considere que determinada parcela do custo de aquisição do investimento em empresa controlada não tenha sido absorvida no processo de consolidação. Nessa situação, a referida parcela deve ser objeto de nota explicativa e ser mantida no ativo não circulante da entidade controladora, com dedução para perdas já comprovadas.
Alternativas
Q466218 Contabilidade Geral
Com relação às demonstrações contábeis apresentadas ao final de cada exercício, julgue o item.

Considere que a holding de determinado grupo econômico tenha emprestado recursos a uma de suas empresas controladas para o pagamento de contrapartida em parceria com empresas no exterior. Considere, ainda, que este empréstimo deva ser integralmente quitado até agosto do exercício seguinte. Nessa situação, o empréstimo deve constar no balanço da holding no grupo de ativo realizável a longo prazo.
Alternativas
Q425658 Contabilidade Geral
A companhia Z adquiriu por R$1.000.000,00 a participação de 40% das ações preferenciais da companhia Y, cujo Patrimônio Líquido é de R$ 2.000.000,00, sem poder de influência nela. Na avaliação dos ativos da companhia Y a valor justo, foi apurado o que segue:

Imobilizado: vale mais R$ 250.000,00 que o valor líquido contabilizado
Intangível: uma patente criada pela própria investida, que, por isso mesmo, não foi contabilizada nos termos das normas em vigor, é negociada no mercado ativo da mesma por R$ 50.000,00

Considerando exclusivamente as informações recebidas e as normas vigentes para a matéria, na investidora, companhia Z, a participação deve ser evidenciada no Ativo Não Circulante, na data da aquisição, como segue:
Alternativas
Ano: 2013 Banca: VUNESP Órgão: TJ-SP Prova: VUNESP - 2013 - TJ-SP - Contador |
Q395878 Contabilidade Geral
Considere as seguintes informações para responder às questões

       A Cia. Investidora Corimea adquiriu, em 31/10/20X2, 60% do Cia. Investida Laenuma por $ 200.000. Em 31/12/20X2, a Cia. Investida Laenuma apurou um resultado de $ 50.000.

                     Notação: (D) = Débito; (C) = Crédito


Em 28/04/20X3, a Cia. Investida Laenuma distribuiu $ 30.000 em dividendos. Qual é o lançamento que o Contador da Corimea terá que fazer?
Alternativas
Ano: 2013 Banca: VUNESP Órgão: TJ-SP Prova: VUNESP - 2013 - TJ-SP - Contador |
Q395877 Contabilidade Geral
Considere as seguintes informações para responder às questões

       A Cia. Investidora Corimea adquiriu, em 31/10/20X2, 60% do Cia. Investida Laenuma por $ 200.000. Em 31/12/20X2, a Cia. Investida Laenuma apurou um resultado de $ 50.000.

                     Notação: (D) = Débito; (C) = Crédito


Assinale o lançamento que o Contador da Corimea terá que fazer.
Alternativas
Q388551 Contabilidade Geral
Segundo o CPC 18 (R2), item 9, quando a entidade perde a influência significativa sobre a investida?
Alternativas
Respostas
321: B
322: B
323: D
324: C
325: C
326: A
327: C
328: A
329: E
330: C
331: C
332: A
333: D
334: C
335: C
336: C
337: E
338: A
339: D
340: B