Questões de Concurso
Sobre método da equivalência patrimonial - mep em contabilidade geral
Foram encontradas 492 questões


Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Provas:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Administração de Empresas
|
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Economia |
Q407638
Contabilidade Geral
Considere as informações a seguir sobre as empresas Cia. Alfa, Cia. Beta, Cia. Gama e Cia. Delta:
- A Cia. Alfa adquiriu 30% das ações da Cia. Epsilon, passando a ter influência significativa na administração.
- A Cia. Beta é uma empresa comercial e adquiriu máquinas especiais para revender.
- A Cia. Gama adquiriu máquinas especiais que serão utilizadas em seu processo produtivo.
- A Cia. Delta adquiriu um lote de ações da Cia. Mega e pretende negociá-las a qualquer momento, quando houver necessidade de recursos financeiros.
Os ativos adquiridos pelas Cias. Alfa, Beta, Gama e Delta são classificados no Balanço Patrimonial das respectivas empresas no Ativo
- A Cia. Alfa adquiriu 30% das ações da Cia. Epsilon, passando a ter influência significativa na administração.
- A Cia. Beta é uma empresa comercial e adquiriu máquinas especiais para revender.
- A Cia. Gama adquiriu máquinas especiais que serão utilizadas em seu processo produtivo.
- A Cia. Delta adquiriu um lote de ações da Cia. Mega e pretende negociá-las a qualquer momento, quando houver necessidade de recursos financeiros.
Os ativos adquiridos pelas Cias. Alfa, Beta, Gama e Delta são classificados no Balanço Patrimonial das respectivas empresas no Ativo
Q404567
Contabilidade Geral
Assinale a alternativa que completa, correta e respectivamente, o texto a seguir.
No que tange a investimentos permanentes em outras empresas, se o investidor mantém direta ou indiretamente (por meio de controladas, por exemplo),__________ ou mais do poder de voto da investida, presumese que ele tenha influência significativa, a menos que possa ser claramente demonstrado o contrário. Por outro lado, se o investidor detém, direta ou indiretamente (por meio de controladas, por exemplo), menos __________ do poder de voto da investida, presume-se que ele não tenha influência significativa, a menos que essa influência possa ser claramente demonstrada. A propriedade substancial ou majoritária da investida por outro investidor não necessariamente impede que um investidor tenha __________ sobre ela.
No que tange a investimentos permanentes em outras empresas, se o investidor mantém direta ou indiretamente (por meio de controladas, por exemplo),__________ ou mais do poder de voto da investida, presumese que ele tenha influência significativa, a menos que possa ser claramente demonstrado o contrário. Por outro lado, se o investidor detém, direta ou indiretamente (por meio de controladas, por exemplo), menos __________ do poder de voto da investida, presume-se que ele não tenha influência significativa, a menos que essa influência possa ser claramente demonstrada. A propriedade substancial ou majoritária da investida por outro investidor não necessariamente impede que um investidor tenha __________ sobre ela.
Q403485
Contabilidade Geral
De acordo com os pronunciamentos técnicos do CPC, julgue os itens seguintes, relativos à apresentação das demonstrações contábeis.
Os resultados de equivalência patrimonial, caso existam, devem ser apresentados na demonstração do resultado do exercício de forma destacada.
Os resultados de equivalência patrimonial, caso existam, devem ser apresentados na demonstração do resultado do exercício de forma destacada.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-SE
Prova:
CESPE - 2014 - TJ-SE - Analista Judiciário - Contabilidade |
Q403197
Contabilidade Geral
Com base no pronunciamento técnico Contabilidade para Pequenas e Médias Empresas, julgue os itens subsecutivos.
Em determinadas situações, o investimento em entidades coligadas deve ser feito, necessariamente, pelo método da equivalência patrimonial, enquanto em outras, a empresa investidora poderá optar entre o método do custo, o método do valor justo ou o método da equivalência patrimonial.
Em determinadas situações, o investimento em entidades coligadas deve ser feito, necessariamente, pelo método da equivalência patrimonial, enquanto em outras, a empresa investidora poderá optar entre o método do custo, o método do valor justo ou o método da equivalência patrimonial.
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396815
Contabilidade Geral
A empresa Jogajunto possui uma participação de 40% na empresa Senjogo. Outros 15% do capital da Senjogo estão pulverizados nas bolsas de valores BM&F Bovespa e na de Nova York. Os demais 45% estão em posse do banco Investidolar. Desses 45% da Investidolar, a Jogajunto possui uma opção de compra de 20% e que pode ser realizada a qualquer momento.
No ano de X1 a Senjogo obteve um lucro de R$ 100.000,00. Além disso, a Senjogo possui em seu estoque R$ 60.000,00 em mercadorias adquiridas da Jogajunto. No balancete da Jogajunto é possível encontrar os seguintes saldos:
Venda de Mercadorias 500.000
Venda de Mercadorias para a Senjogo 60.000
Total de Vendas 560.000
Custo das Mercadorias Vendidas 380.000
Custo das Mercadorias Vendidas para a Senjogo 45.000
Total do CMV 425.000
Considerando apenas as informações acima e desconsiderando qualquer efeito de impostos, o resultado de equivalência patrimonial é
No ano de X1 a Senjogo obteve um lucro de R$ 100.000,00. Além disso, a Senjogo possui em seu estoque R$ 60.000,00 em mercadorias adquiridas da Jogajunto. No balancete da Jogajunto é possível encontrar os seguintes saldos:
Venda de Mercadorias 500.000
Venda de Mercadorias para a Senjogo 60.000
Total de Vendas 560.000
Custo das Mercadorias Vendidas 380.000
Custo das Mercadorias Vendidas para a Senjogo 45.000
Total do CMV 425.000
Considerando apenas as informações acima e desconsiderando qualquer efeito de impostos, o resultado de equivalência patrimonial é
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TC-DF
Prova:
CESPE - 2014 - TC-DF - Auditor de Controle Externo |
Q392785
Contabilidade Geral
Com relação à contabilização dos itens patrimoniais e de resultado, bem como aos seus efeitos, julgue os itens que se seguem.
Os investimentos mantidos por uma entidade em suas coligadas ou controladas e em outras entidades devem ser avaliados pelo método da equivalência patrimonial, com impactos no balanço patrimonial e na demonstração de resultado do exercício.
Os investimentos mantidos por uma entidade em suas coligadas ou controladas e em outras entidades devem ser avaliados pelo método da equivalência patrimonial, com impactos no balanço patrimonial e na demonstração de resultado do exercício.
Ano: 2014
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2014 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q391897
Contabilidade Geral
Uma Sociedade Anônima apresentou, nos Balanços encerrados em 2011 e 2012, sua participação na investida H, classificada no Ativo Não Circulante / Investimentos / Avaliados pelo Valor Justo. No encerramento do exercício de 2012, a Assembleia Geral da investida H aprovou a distribuição de dividendos obrigatórios, cabendo à investidora o valor de 50.000,00 a esse título.
Considerando exclusivamente as informações recebidas e as normas contábeis vigentes, a investidora reconheceu tais dividendos, nas suas operações, através do seguinte registro contábil:
Considerando exclusivamente as informações recebidas e as normas contábeis vigentes, a investidora reconheceu tais dividendos, nas suas operações, através do seguinte registro contábil:
Q390532
Contabilidade Geral
A companhia G adquiriu, por R$ 13.000.000,00, 60% das ações representativas do capital social da companhia L, com intenção de permanência. A companhia L, no mesmo dia da transação, apresentou as seguintes informações:
• Patrimônio Líquido
Capital Social 15.000.000,00
Reserva Legal 3.000.000,00
Retenção de Lucros 2.000.000,00
• O capital social é representado somente por ações ordinárias;
• Ativos e Passivos estão contabilizados a valor justo;
• Uma patente criada pela companhia, não contabilizada de acordo com as normas vigentes, é negociada, normalmente, no mercado, por R$ 500.000,00.
Considerando somente as informações recebidas e que a controladora tem de adotar o método da equivalência patrimonial, o valor do ágio por rentabilidade futura a ser evidenciado no valor contábil do investimento, nos termos dos pronunciamentos contábeis em vigor (CPC), em reais, é de:
• Patrimônio Líquido
Capital Social 15.000.000,00
Reserva Legal 3.000.000,00
Retenção de Lucros 2.000.000,00
• O capital social é representado somente por ações ordinárias;
• Ativos e Passivos estão contabilizados a valor justo;
• Uma patente criada pela companhia, não contabilizada de acordo com as normas vigentes, é negociada, normalmente, no mercado, por R$ 500.000,00.
Considerando somente as informações recebidas e que a controladora tem de adotar o método da equivalência patrimonial, o valor do ágio por rentabilidade futura a ser evidenciado no valor contábil do investimento, nos termos dos pronunciamentos contábeis em vigor (CPC), em reais, é de:
Q389147
Contabilidade Geral
Julgue os itens a seguir, em relação a mais-valia e goodwill, que ocorrem em situações de aquisição de ações de uma empresa e possibilitam ao investidor uma influência significativa ou o controle.
Considere que a empresa Alfa S.A. tenha comprado 30% do patrimônio líquido da empresa Beta S.A, pelo valor de R$ 4.000,00. Considere ainda que o valor contábil do patrimônio líquido da investida seja R$ 10.000,00, e, na determinação dos valores justos de ativos e passivos de Beta S.A., observou-se que o imobilizado vale R$ 1.000,00 a mais que o seu valor contabilizado. Nesse caso, diante da nova informação, a mais valia a ser reconhecida pela investidora Alfa S.A. é de R$ 200,00.
Considere que a empresa Alfa S.A. tenha comprado 30% do patrimônio líquido da empresa Beta S.A, pelo valor de R$ 4.000,00. Considere ainda que o valor contábil do patrimônio líquido da investida seja R$ 10.000,00, e, na determinação dos valores justos de ativos e passivos de Beta S.A., observou-se que o imobilizado vale R$ 1.000,00 a mais que o seu valor contabilizado. Nesse caso, diante da nova informação, a mais valia a ser reconhecida pela investidora Alfa S.A. é de R$ 200,00.
Q389141
Contabilidade Geral
A participação no capital de outras sociedades é avaliada segundo a relação entre investidora e investida. Acerca dessas participações, julgue os seguintes itens.
A influência significativa da investidora na investida é observada mesmo quando a investidora não exerce nenhum poder nas decisões financeiras ou operacionais da investida.
A influência significativa da investidora na investida é observada mesmo quando a investidora não exerce nenhum poder nas decisões financeiras ou operacionais da investida.
Q389140
Contabilidade Geral
A participação no capital de outras sociedades é avaliada segundo a relação entre investidora e investida. Acerca dessas participações, julgue os seguintes itens.
O valor dos dividendos declarados pela controlada é contabilizado a crédito na conta de investimento na empresa controladora.
O valor dos dividendos declarados pela controlada é contabilizado a crédito na conta de investimento na empresa controladora.
Q389139
Contabilidade Geral
A participação no capital de outras sociedades é avaliada segundo a relação entre investidora e investida. Acerca dessas participações, julgue os seguintes itens.
Considere que, em janeiro de 2013, a empresa Jurema S.A. tenha adquirido 90% das ações do capital de Marco S.A., por R$ 9.000,00. Nesse caso, se Marco S.A. é uma controlada que, no exercício de 2013, auferiu o lucro de R$ 5.600,00, então o valor da equivalência patrimonial a ser reconhecido no período pela empresa Jurema S.A. é de R$ 5.000,00.
Considere que, em janeiro de 2013, a empresa Jurema S.A. tenha adquirido 90% das ações do capital de Marco S.A., por R$ 9.000,00. Nesse caso, se Marco S.A. é uma controlada que, no exercício de 2013, auferiu o lucro de R$ 5.600,00, então o valor da equivalência patrimonial a ser reconhecido no período pela empresa Jurema S.A. é de R$ 5.000,00.
Q389138
Contabilidade Geral
A participação no capital de outras sociedades é avaliada segundo a relação entre investidora e investida. Acerca dessas participações, julgue os seguintes itens.
O controle da investidora sobre a investida é caracterizado pelo poder de conduzir as atividades e pela preponderância nas decisões financeiras e operacionais. Esse poder é usado pela investidora em benefício próprio.
O controle da investidora sobre a investida é caracterizado pelo poder de conduzir as atividades e pela preponderância nas decisões financeiras e operacionais. Esse poder é usado pela investidora em benefício próprio.
Ano: 2014
Banca:
FCC
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FCC - 2014 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q388712
Contabilidade Geral
A Cia. Acionária S.A. realizou as seguintes transações:
I. Aquisição de 15% do total das ações da Cia. Votante, adquirindo somente ações ordinárias, com o objetivo de assegurar fornecimento de matéria-prima (o acionista controlador possui 60% do poder de voto).
II. Aquisição de 30% de ações preferenciais da Cia. Preferencial, com o objetivo de diversificar suas operações e não possuindo influência significativa na administração da mesma.
III. Aquisição de 30% do total das ações da Cia. Aberta, adquirindo apenas ações ordinárias. Sabe-se que o controle é exercido pelo acionista com maior quantidade de ações com direito a voto.
Sabendo que as Cias. Votante, Preferencial e Aberta possuem o Capital Social formado por 50% de ações preferenciais e 50% de ações ordinárias, é correto afirmar que a participação na Cia.
I. Aquisição de 15% do total das ações da Cia. Votante, adquirindo somente ações ordinárias, com o objetivo de assegurar fornecimento de matéria-prima (o acionista controlador possui 60% do poder de voto).
II. Aquisição de 30% de ações preferenciais da Cia. Preferencial, com o objetivo de diversificar suas operações e não possuindo influência significativa na administração da mesma.
III. Aquisição de 30% do total das ações da Cia. Aberta, adquirindo apenas ações ordinárias. Sabe-se que o controle é exercido pelo acionista com maior quantidade de ações com direito a voto.
Sabendo que as Cias. Votante, Preferencial e Aberta possuem o Capital Social formado por 50% de ações preferenciais e 50% de ações ordinárias, é correto afirmar que a participação na Cia.
Ano: 2014
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2014 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 02 |
Q380306
Contabilidade Geral
Em janeiro de 2011, a Cia. Amazônia subscreve 60% do capital ordinário da Cia. Mamoré, registrando essa Participação Societária, em seus ativos, pelo valor de R$720.000.Nesse mesmo período, a empresa controlada vende à vista para a Cia.Amazônia estoques no valor de R$200.000, obtendo nessa transação um lucro de R$50.000.Ao final desse exercício,o Patrimônio Líquido da controlada ajustado correspondia a R$1.230.000 e a investidora repassou para terceiros 70% dos estoques adquiridos da Cia. Mamoré pelo valor à vista de R$250.000.
Ao final de dezembro,no encerramento do exercício social, a Cia.Amazônia deve efetuar o lançamento contábil de:
Ao final de dezembro,no encerramento do exercício social, a Cia.Amazônia deve efetuar o lançamento contábil de:
Q377058
Contabilidade Geral
Julgue os próximos itens, referentes à contabilidade societária avançada.
Nas demonstrações contábeis separadas, os investimentos em coligadas e controladas devem ser avaliados ao custo ou ao valor justo.
Nas demonstrações contábeis separadas, os investimentos em coligadas e controladas devem ser avaliados ao custo ou ao valor justo.
Ano: 2014
Banca:
FCC
Órgão:
TRT - 19ª Região (AL)
Prova:
FCC - 2014 - TRT - 19ª Região (AL) - Analista Judiciário - Contabilidade |
Q375799
Contabilidade Geral
Em 31/12/2011, a Cia. Itaquera S.A. adquiriu 15% de participação na Cia. Maracanã S.A. por R$ 180.000,00, passando a ter influência significativa. O Patrimônio Líquido da Cia. Maracanã S.A. era composto apenas pelo Capital Social de R$ 1.000.000,00, representado por 500 ações ordinárias e 500 ações preferenciais. A Cia. Itaquera S.A. adquiriu apenas ações ordinárias e, durante o ano de 2012, a Cia. Maracanã S.A. obteve um lucro líquido de R$ 300.000,00, distribuiu dividendos no valor de R$80.000,00 e reconheceu em Ajustes de Avaliação Patrimonial o valor de R$ 30.000,00 (saldo credor), decorrentes de algumas aplicações financeiras avaliadas ao valor justo e classificadas como disponíveis para venda futura.
Com base nestas informações e sabendo que, na data da aquisição, o Patrimônio Líquido contábil da Cia. Maracanã era igual ao valor justo líquido de seus ativos e passivos identificáveis, a Cia. Itaquera S.A. reconheceu, em 2012, receita de
Com base nestas informações e sabendo que, na data da aquisição, o Patrimônio Líquido contábil da Cia. Maracanã era igual ao valor justo líquido de seus ativos e passivos identificáveis, a Cia. Itaquera S.A. reconheceu, em 2012, receita de
Q371302
Contabilidade Geral
Texto associado
Julgue os seguintes itens, relativos aos aspectos inerentes ao grupo contábil do ativo e às suas respectivas contas.
Suponha que uma empresa adquira máquinas com a finalidade de ampliar sua capacidade produtiva e que seu único cliente seja uma coligada. Nesse caso, para a contabilização do gasto, a empresa deverá reconhecer o item do grupo investimento pelo método do custo ou pela equivalência patrimonial, a depender da relevância.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370349
Contabilidade Geral
No que concerne a aplicação do método da equivalência patrimonial na avaliação de investimentos realizados por companhias abertas, julgue os itens seguintes.
Um imóvel vendido pela investida para a investidora, por valor superior ao seu valor contábil, provoca a geração de resultados não realizados, os quais não devem ser computados no patrimônio líquido da investida para fins de cálculo do resultado da equivalência patrimonial na investidora.
Um imóvel vendido pela investida para a investidora, por valor superior ao seu valor contábil, provoca a geração de resultados não realizados, os quais não devem ser computados no patrimônio líquido da investida para fins de cálculo do resultado da equivalência patrimonial na investidora.
Ano: 2014
Banca:
FGV
Órgão:
STC-MA
Prova:
FGV - 2014 - CGE-MA - Auditor - Conhecimentos Específicos |
Q362879
Contabilidade Geral
Em 31/12/2012, a Cia. Amarela apresentava o seguinte balanço patrimonial:
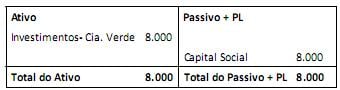
Também em 31/12/2012, a Cia. Verde apresentava o seguinte balanço patrimonial:
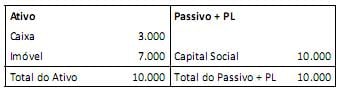
Ao longo de 2013, a Cia. Verde auferiu receitas de vendas no valor de R$ 18.000,00 e incorreu em despesas gerais no valor de R$ 14.000,00, ambas com terceiros.
Com base nas informações acima, o saldo da conta Participação de não Controladores no Balanço Patrimonial Consolidado de 31/12/2013 da Cia. Amarela é de
Também em 31/12/2012, a Cia. Verde apresentava o seguinte balanço patrimonial:
Ao longo de 2013, a Cia. Verde auferiu receitas de vendas no valor de R$ 18.000,00 e incorreu em despesas gerais no valor de R$ 14.000,00, ambas com terceiros.
Com base nas informações acima, o saldo da conta Participação de não Controladores no Balanço Patrimonial Consolidado de 31/12/2013 da Cia. Amarela é de

 Conheça nossos planos