Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


Q1301542
Contabilidade Geral
Com base na Resolução CMN n.º 2.682, que dispõe sobre critérios de classificação
das operações de crédito e regras para constituição de provisão para créditos de
liquidação duvidosa, julgue os itens abaixo e, em seguida assinale a opção CORRETA.
I – A operação objeto de renegociação deve ser mantida, no rating C, observado que aquela registrada como prejuízo deve ser classificada como de risco nível H. II – A operação objeto de renegociação admite a reclassificação para a categoria de menor risco, quando houver amortização significativa da operação ou quando fatos novos relevantes justificarem a mudança do nível de risco. III - O ganho eventualmente auferido por ocasião da renegociação deve ser apropriado ao resultado somente quando da formalização do contrato. IV - Considera-se renegociação a composição de dívida, a prorrogação, a novação, a concessão de nova operação para liquidação parcial ou integral de operação anterior ou qualquer outro tipo de acordo que implique na alteração nos prazos de vencimento ou nas condições de pagamento originalmente pactuadas.
I – A operação objeto de renegociação deve ser mantida, no rating C, observado que aquela registrada como prejuízo deve ser classificada como de risco nível H. II – A operação objeto de renegociação admite a reclassificação para a categoria de menor risco, quando houver amortização significativa da operação ou quando fatos novos relevantes justificarem a mudança do nível de risco. III - O ganho eventualmente auferido por ocasião da renegociação deve ser apropriado ao resultado somente quando da formalização do contrato. IV - Considera-se renegociação a composição de dívida, a prorrogação, a novação, a concessão de nova operação para liquidação parcial ou integral de operação anterior ou qualquer outro tipo de acordo que implique na alteração nos prazos de vencimento ou nas condições de pagamento originalmente pactuadas.
Q1301537
Contabilidade Geral
A aplicação no exterior de disponibilidades em moeda estrangeira de bancos
autorizados a operar no mercado de câmbio deve se limitar às seguintes modalidades,
EXCETO:
Q1301534
Contabilidade Geral
Dentre as novas definições para os níveis do Patrimônio de Referência (PR) e
valores mínimos para o capital regulamentar no termos da Basileia III, o BCB prevê
a introdução de dois novos requerimentos para gradual implantação: o Capital de
Conservação e o Capital Contracíclico, ambos constituídos com elementos aceitos
no Capital Principal, componente do Nível I do PR e correspondendo a montantes
complementares às exigências mínimas regulamentares. O Capital Contracíclico
tem por objetivo:
Q1301533
Contabilidade Geral
Com base nas normas do BCB, qual das alternativas abaixo apresenta as duas
categorias nas quais as operações com instrumentos financeiros destinados a hedge
devem ser classificadas?
Q1301530
Contabilidade Geral
Em aprimoramento da regulamentação do SFN pelo CMN, foi estabelecido que as
instituições financeiras e demais instituições autorizadas a funcionar pelo BCB
deverão manter estrutura de gerenciamento do risco de liquidez compatível com a
natureza de suas operações, risco este redefinido por norma do CMN, já no âmbito
da Basileia III, como:
Q1301529
Contabilidade Geral
A regulamentação do Conselho Monetário Nacional (CMN) sobre as medidas
prudenciais preventivas destinadas a assegurar a solidez, a estabilidade e o regular
funcionamento do Sistema Financeiro Nacional (SFN), que serão adotadas por decisão
fundamentada pelo BCB, o qual, em avaliação discricionária das circunstâncias de
cada caso, poderá determinar a adoção de medidas prudenciais preventivas, ao
verificar a ocorrência de situações que comprometam o regular funcionamento do
SFN ou das instituições que o compõe, como a de:
Q1301528
Contabilidade Geral
Os instrumentos financeiros derivativos destinados ao hedge e os respectivos itens
objeto de hedge devem ser ajustados ao valor de mercado, no mínimo, por ocasião
dos balancetes mensais e balanços, observado que aqueles registrados como
hedge de fluxo de caixa, a parcela efetiva de valorização ou desvalorização deve ser
registrada nas contas patrimoniais próprias, em contrapartida à:
Q1301453
Contabilidade Geral
A entidade XYZ efetuou a transferência de um imóvel que estava registrado no
imobilizado para propriedade para investimento. Na data da operação, o bem
apresentava o valor contábil de R$60.000, líquido de impairment no montante de
R$10.000. O valor justo nesta mesma data era de R$120.000. Entre os procedimentos
contábeis abaixo, assinale a alternativa CORRETA:
Q1301445
Contabilidade Geral
As transações com partes relacionadas e os saldos existentes com outras entidades
de grupo econômico devem ser divulgados nas demonstrações contábeis da entidade
que reporta à informação. Em relação a esse assunto, assinale a opção INCORRETA.
Q1301444
Contabilidade Geral
A entidade controladora detém o controle das entidades A, B e C e exerce influência
significativa sobre as coligadas 1 e 2. A controlada C exerce influência significativa
sobre a coligada 3, conforme quadro abaixo:
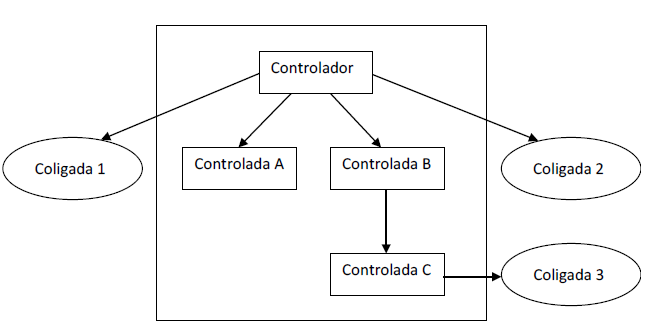
Considerando a situação acima, assinale a opção INCORRETA.
Considerando a situação acima, assinale a opção INCORRETA.
Q1301440
Contabilidade Geral
A Deliberação CVM n.º 684/12, trata da evidenciação de instrumentos financeiros e
identifica, entre outras, as atividades que geram exposição ao risco de crédito e a
correspondente exposição máxima ao risco de crédito. Em relação a esse assunto,
assinale a opção INCORRETA.
Q1301419
Contabilidade Geral
Reconhecimento dos elementos das demonstrações contábeis é o processo que
consiste na incorporação ao balanço patrimonial ou à demonstração do resultado
de item que se enquadre na definição de elemento e que satisfaça aos critérios de
reconhecimento. Com relação a esse assunto, assinale a opção CORRETA.
Q1238999
Contabilidade Geral
Identifique nas alternativas abaixo, onde deverá ser apresentada a participação dos acionistas não controladores no Balanço Consolidado?
Q1236976
Contabilidade Geral
Julgue o item a seguir, relativo às regras estabelecidas pela Comissão de Valores Mobiliários para a consolidação de demonstrações contábeis.
Considere a seguinte situação hipotética. A controlada ABC vendeu para a controladora XYZ, por R$ 160.000,00, mercadorias que haviam sido adquiridas de terceiros por R$ 140.000,00. Dias depois, a XYZ revendeu essas mercadorias a seus clientes por R$ 170.000,00. Nessa situação, o lucro de R$ 20.000,00, obtido pela ABC na transação com a XYZ, foi eliminado no processo de consolidação das demonstrações contábeis do grupo, tendo sido baixado de receitas de vendas e de estoques de mercadorias.
Considere a seguinte situação hipotética. A controlada ABC vendeu para a controladora XYZ, por R$ 160.000,00, mercadorias que haviam sido adquiridas de terceiros por R$ 140.000,00. Dias depois, a XYZ revendeu essas mercadorias a seus clientes por R$ 170.000,00. Nessa situação, o lucro de R$ 20.000,00, obtido pela ABC na transação com a XYZ, foi eliminado no processo de consolidação das demonstrações contábeis do grupo, tendo sido baixado de receitas de vendas e de estoques de mercadorias.
Q1225462
Contabilidade Geral
Acerca de patrimônio, variações e configurações, assinale a
alternativa correta.
Q1224826
Contabilidade Geral
Julgue o item, relativo a impactos no patrimônio de uma companhia aberta.
O ágio pago na aquisição de participações acionárias avaliadas pelo método da equivalência patrimonial, com fundamento econômico na diferença de valor dos ativos líquidos da investida, deve ser baixado do ativo da investidora proporcionalmente à realização dos ativos que lhe deu origem, a débito da conta de resultado de equivalência patrimonial.
O ágio pago na aquisição de participações acionárias avaliadas pelo método da equivalência patrimonial, com fundamento econômico na diferença de valor dos ativos líquidos da investida, deve ser baixado do ativo da investidora proporcionalmente à realização dos ativos que lhe deu origem, a débito da conta de resultado de equivalência patrimonial.
Q1221082
Contabilidade Geral
A Cia. Europeia adquiriu 40% das ações da Cia. Sem Cheiro por R$ 5.500.000. Na data da aquisição, o Patrimônio Líquido da Cia. Sem Cheiro era R$ 6.000.000 e o valor justo líquido dos ativos e passivos identificáveis da Cia. Sem Cheiro era R$ 9.000.000.
Sabendo que a Cia. Sem Cheiro, em 2013, apurou um lucro líquido de R$ 800.000 e distribuiu e pagou dividendos no valor de R$ 300.000, a Cia. Europeia reconheceu, em 2013, receita de
Sabendo que a Cia. Sem Cheiro, em 2013, apurou um lucro líquido de R$ 800.000 e distribuiu e pagou dividendos no valor de R$ 300.000, a Cia. Europeia reconheceu, em 2013, receita de
Q1213588
Contabilidade Geral
De acordo com a Lei n.° 6.404/1976 e com os pronunciamentos do Comitê de Pronunciamentos Contábeis, julgue o item a seguir.
Quando da consolidação de relatórios contábil-financeiros deverão ser excluídos apenas as participações de uma sociedade em outra e as parcelas de resultado do exercício, dos lucros ou prejuízos acumulados e do custo de estoque ou do ativo não circulante que corresponderem a resultados, ainda não realizados, de negócios entre as sociedades.
Quando da consolidação de relatórios contábil-financeiros deverão ser excluídos apenas as participações de uma sociedade em outra e as parcelas de resultado do exercício, dos lucros ou prejuízos acumulados e do custo de estoque ou do ativo não circulante que corresponderem a resultados, ainda não realizados, de negócios entre as sociedades.
Q1199794
Contabilidade Geral
Uma aplicação financeira em fundos de renda fixa, em que
não há restrições para o resgate, será classificada no grupo de
Q847643
Contabilidade Geral
Um investimento avaliado pelo Método da Equivalência Patrimonial (MEP) é reconhecido inicialmente:

 Conheça nossos planos