Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484884
Contabilidade Geral
Em cada item a seguir é apresentada uma situação hipotética acerca do processo contábil de reconhecimento, mensuração e evidenciação, seguida de uma assertiva a ser julgada.
A empresa Alfa realizou investimento no momento da constituição da empresa Beta no valor total de $ 5.000,00 em ações ordinárias, sem mais-valia nem goodwill. O capital total de Beta é de $ 15.000,00, representado somente por ações ordinárias. Durante o exercício, Beta incorporou ao seu patrimônio líquido o valor de $ 3.000,00, referente aos lucros gerados e não distribuídos. No exercício seguinte, Alfa realizou isoladamente um aumento de capital em Beta no valor de $ 5.000,00. Após essa integralização, o patrimônio líquido de Beta passou a ser representado pelo capital de $ 20.000,00 (somente ações ordinárias) e o lucro do exercício anterior totalmente incorporado à reserva de lucros.
Nessa situação, o ativo de Alfa deve apresentar o valor reconhecido de $ 11.500,00 como investimento realizado em Beta.
A empresa Alfa realizou investimento no momento da constituição da empresa Beta no valor total de $ 5.000,00 em ações ordinárias, sem mais-valia nem goodwill. O capital total de Beta é de $ 15.000,00, representado somente por ações ordinárias. Durante o exercício, Beta incorporou ao seu patrimônio líquido o valor de $ 3.000,00, referente aos lucros gerados e não distribuídos. No exercício seguinte, Alfa realizou isoladamente um aumento de capital em Beta no valor de $ 5.000,00. Após essa integralização, o patrimônio líquido de Beta passou a ser representado pelo capital de $ 20.000,00 (somente ações ordinárias) e o lucro do exercício anterior totalmente incorporado à reserva de lucros.
Nessa situação, o ativo de Alfa deve apresentar o valor reconhecido de $ 11.500,00 como investimento realizado em Beta.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484881
Contabilidade Geral
Acerca do processo contábil de reconhecimento, mensuração e evidenciação, julgue o item a seguir.
Para fins de divulgação de participações em outras entidades, a entidade estruturada caracteriza-se por ter patrimônio suficiente para permitir o financiamento de suas atividades.
Para fins de divulgação de participações em outras entidades, a entidade estruturada caracteriza-se por ter patrimônio suficiente para permitir o financiamento de suas atividades.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484876
Contabilidade Geral
A respeito do Pronunciamento Técnico CPC 24, que trata de evento subsequente, julgue o próximo item.
Considere que determinada instituição financeira tenha identificado significativos eventos subsequentes ao período contábil e que, dada a natureza deles, não tenha havido ajustes nas demonstrações contábeis. Nesse caso, a instituição financeira poderá evidenciar, ou não, estes eventos subsequentes.
Considere que determinada instituição financeira tenha identificado significativos eventos subsequentes ao período contábil e que, dada a natureza deles, não tenha havido ajustes nas demonstrações contábeis. Nesse caso, a instituição financeira poderá evidenciar, ou não, estes eventos subsequentes.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
BACEN
Prova:
CESPE - 2013 - BACEN - Analista - Contabilidade e Finanças |
Q484875
Contabilidade Geral
Julgue o item a seguir, relativo ao Pronunciamento Técnico CPC 5, que trata de divulgação de partes relacionadas.
Considere que o modelo ilustrado na figura abaixo represente as relações entre cinco empresas (A, B, C, D e E), de modo que a empresa A controla a empresa B, B controla C, C controla D, e D controla E. Considere, ainda, que as empresas A e D estejam dispensadas de publicar demonstrações contábeis consolidadas. Nessa situação, a empresa E deve divulgar o nome da empresa C, visto que é a controladora do nível seguinte que elabora demonstrações consolidadas.
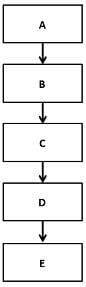
Considere que o modelo ilustrado na figura abaixo represente as relações entre cinco empresas (A, B, C, D e E), de modo que a empresa A controla a empresa B, B controla C, C controla D, e D controla E. Considere, ainda, que as empresas A e D estejam dispensadas de publicar demonstrações contábeis consolidadas. Nessa situação, a empresa E deve divulgar o nome da empresa C, visto que é a controladora do nível seguinte que elabora demonstrações consolidadas.
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477864
Contabilidade Geral
Em 31/12/x10, a Cia. LUA adquire 60% do Patrimônio Líquido da Cia. SOL assumindo o controle da mesma, pagando a vista na operação R$ 1,8 milhões. Na mesma data, o Balanço Patrimonial da empresa adquirida era composto pelos seguintes elementos patrimoniais:
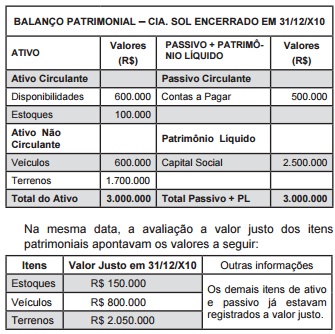
Com base nos dados fornecidos, ao efetuar o registro da participação societária permanente da Cia. Sol, a empresa investidora deve lançar a débito da conta de investimento um valor total de:
Com base nos dados fornecidos, ao efetuar o registro da participação societária permanente da Cia. Sol, a empresa investidora deve lançar a débito da conta de investimento um valor total de:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477863
Contabilidade Geral
Em 31/12/x10, a Cia. LUA adquire 60% do Patrimônio Líquido da Cia. SOL assumindo o controle da mesma, pagando a vista na operação R$ 1,8 milhões. Na mesma data, o Balanço Patrimonial da empresa adquirida era composto pelos seguintes elementos patrimoniais:
Com base nas informações fornecidas, pode-se afirmar que a realização da operação gerou:
Com base nas informações fornecidas, pode-se afirmar que a realização da operação gerou:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477862
Contabilidade Geral
A Cia. Roseiral, em janeiro de 2010, vende a vista para sua controladora um terreno pelo valor de R$ 200.000,00, cujo custo registrado em sua contabilidade era de R$ 180.000,00. Ao final do período, a empresa compradora mantém esse bem registrado, em seu patrimônio, como um item do Ativo não Circulante, pois pretende construir uma unidade fabril no local. Com base nessas informações e considerando uma alíquota de 30% relativa aos tributos incidentes sobre a operação, pode-se a?rmar que nos registros iniciais desse evento:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477859
Contabilidade Geral
A Cia. Iluminada participa com 4% do capital ordinário da Cia. Hércules. Nessa participação societária permanente, a investidora não possuía influência significativa. Na ocasião da aprovação das contas e distribuição do resultado da Cia. Hércules, também foi aprovada a distribuição de R$ 500.000 a título de dividendos aos seus acionistas. A empresa investidora, ante esse fato, deve registrar um débito:
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477847
Contabilidade Geral
A empresa Exportação S.A. tem seu fluxo de caixa garantido por contratos de hedge. A proteção alcançada pelo instrumento é de 90% de efetividade. A empresa tem como procedimento adotar a contabilidade de hedge. Fundamentado nas normas, deve a empresa:
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466222
Contabilidade Geral
A respeito das notas explicativas e das regras de consolidação das demonstrações contábeis, julgue o item que se segue.
Considere que determinada parcela do custo de aquisição do investimento em empresa controlada não tenha sido absorvida no processo de consolidação. Nessa situação, a referida parcela deve ser objeto de nota explicativa e ser mantida no ativo não circulante da entidade controladora, com dedução para perdas já comprovadas.
Considere que determinada parcela do custo de aquisição do investimento em empresa controlada não tenha sido absorvida no processo de consolidação. Nessa situação, a referida parcela deve ser objeto de nota explicativa e ser mantida no ativo não circulante da entidade controladora, com dedução para perdas já comprovadas.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
MPU
Prova:
CESPE - 2013 - MPU - Analista - Finanças e Controle |
Q466218
Contabilidade Geral
Com relação às demonstrações contábeis apresentadas ao final de cada exercício, julgue o item.
Considere que a holding de determinado grupo econômico tenha emprestado recursos a uma de suas empresas controladas para o pagamento de contrapartida em parceria com empresas no exterior. Considere, ainda, que este empréstimo deva ser integralmente quitado até agosto do exercício seguinte. Nessa situação, o empréstimo deve constar no balanço da holding no grupo de ativo realizável a longo prazo.
Considere que a holding de determinado grupo econômico tenha emprestado recursos a uma de suas empresas controladas para o pagamento de contrapartida em parceria com empresas no exterior. Considere, ainda, que este empréstimo deva ser integralmente quitado até agosto do exercício seguinte. Nessa situação, o empréstimo deve constar no balanço da holding no grupo de ativo realizável a longo prazo.
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458530
Contabilidade Geral
Em relação à divulgação sobre partes relacionadas, considere:
I. Uma pessoa está relacionada com a entidade que reporta a informação se for membro do pessoal chave da administração da controladora da entidade que reporta a informação.
II. Uma entidade está relacionada com a entidade que reporta a informação se a entidade e a entidade que reporta a informação são membros do mesmo grupo econômico.
III. Os relacionamentos entre controladora e suas controladas devem ser divulgados somente quando há transações entre essas partes relacionadas.
IV. A atenção deve ser direcionada para a forma legal e não para a essência do relacionamento, ao considerar cada um dos possíveis relacionamentos com partes relacionadas.
Está correto o que consta APENAS em
I. Uma pessoa está relacionada com a entidade que reporta a informação se for membro do pessoal chave da administração da controladora da entidade que reporta a informação.
II. Uma entidade está relacionada com a entidade que reporta a informação se a entidade e a entidade que reporta a informação são membros do mesmo grupo econômico.
III. Os relacionamentos entre controladora e suas controladas devem ser divulgados somente quando há transações entre essas partes relacionadas.
IV. A atenção deve ser direcionada para a forma legal e não para a essência do relacionamento, ao considerar cada um dos possíveis relacionamentos com partes relacionadas.
Está correto o que consta APENAS em
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458529
Contabilidade Geral
Considere as seguintes assertivas sobre incorporação, fusão e cisão:
I. A incorporação é a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações.
II. A fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
III. A cisão é a operação pela qual a companhia transfere todo o seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a companhia cindida. A cisão parcial do patrimônio não é permitida.
IV. Se a incorporação, fusão ou cisão envolverem companhia aberta, as sociedades que a sucederem serão também companhias abertas.
V. O acionista dissidente de sociedade fundida ou incorporada não terá direito de retirada no caso de ação de espécie ou classe que tenha liquidez e dispersão no mercado.
Está correto o que consta em
I. A incorporação é a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações.
II. A fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
III. A cisão é a operação pela qual a companhia transfere todo o seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a companhia cindida. A cisão parcial do patrimônio não é permitida.
IV. Se a incorporação, fusão ou cisão envolverem companhia aberta, as sociedades que a sucederem serão também companhias abertas.
V. O acionista dissidente de sociedade fundida ou incorporada não terá direito de retirada no caso de ação de espécie ou classe que tenha liquidez e dispersão no mercado.
Está correto o que consta em
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458523
Contabilidade Geral
Determinada empresa obteve um empréstimo de R$ 100.000,00, em 01/12/2012, à taxa de juros efetiva de 3% a.m., sendo este mensurado ao custo amortizado. No entanto, em função de alterações nos planos de investimentos, em 01/12/2012, a empresa aplicou 50% deste valor no título A que rende 2% a.m. e o classificou como “mantido para negociação imediata” e os 50% restantes aplicou no título B que rende 3% a.m. e o classificou como “mantido até o vencimento”. Com base nessas informações e sabendo que o valor justo dos títulos A e B, em 31/12/2012, era R$ 52.500,00 e R$ 53.500,00, respectivamente, é correto afirmar que a empresa reconheceu, em dezembro de 2012, um resultado financeiro líquido de
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458521
Contabilidade Geral
Atenção: Considere as informações abaixo, para responder à questão.
Em 31/12/2012, a Cia. Tudo Investe adquiriu 90% das ações da Cia. Norte por R$ 9.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. Norte era de R$ 7.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis da Cia. Norte, de acordo com o laudo de avaliação, era de R$ 8.000.000,00. A Participação dos Não Controladores foi avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da adquirida.
Ao elaborar as Demonstrações Financeiras Consolidadas em 31/12/2012, o valor reconhecido como Ativo Intangível (Ágio pago por Expectativa de Rentabilidade Futura na aquisição de Controladas) foi, em reais,
Em 31/12/2012, a Cia. Tudo Investe adquiriu 90% das ações da Cia. Norte por R$ 9.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. Norte era de R$ 7.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis da Cia. Norte, de acordo com o laudo de avaliação, era de R$ 8.000.000,00. A Participação dos Não Controladores foi avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da adquirida.
Ao elaborar as Demonstrações Financeiras Consolidadas em 31/12/2012, o valor reconhecido como Ativo Intangível (Ágio pago por Expectativa de Rentabilidade Futura na aquisição de Controladas) foi, em reais,
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q427321
Contabilidade Geral
Relacione os grupos do Ativo descritos, na primeira coluna, com as suas respectivas propriedades, na segunda coluna, e, em seguida, assinale a opção CORRETA.
(1) Ativo Circulante
(2) Investimentos
(3) Imobilizado
(4) Intangível
( ) Ativos mantidos para uso na produção ou fornecimento de mercadorias ou serviços, para aluguel a outros ou para fins administrativos, e que se espera utilizar por mais de um período.
( ) Ativos que serão realizados, vendidos ou consumidos no decurso normal do ciclo operacional da entidade, mantidos essencialmente com o propósito de ser negociado.
( ) Ativos não monetários, sem substância física, identificáveis, controlados e geradores de benefícios econômicos futuros, tais como: projeto e implantação de novos processos ou sistemas.
( ) Ativos mantidos para obtenção de rendas ou para valorização do capital ou para ambas, tais como: terrenos mantidos para valorização de capital a longo prazo e não para venda a curto prazo no curso ordinário dos negócios.
A sequência CORRETA é:
(1) Ativo Circulante
(2) Investimentos
(3) Imobilizado
(4) Intangível
( ) Ativos mantidos para uso na produção ou fornecimento de mercadorias ou serviços, para aluguel a outros ou para fins administrativos, e que se espera utilizar por mais de um período.
( ) Ativos que serão realizados, vendidos ou consumidos no decurso normal do ciclo operacional da entidade, mantidos essencialmente com o propósito de ser negociado.
( ) Ativos não monetários, sem substância física, identificáveis, controlados e geradores de benefícios econômicos futuros, tais como: projeto e implantação de novos processos ou sistemas.
( ) Ativos mantidos para obtenção de rendas ou para valorização do capital ou para ambas, tais como: terrenos mantidos para valorização de capital a longo prazo e não para venda a curto prazo no curso ordinário dos negócios.
A sequência CORRETA é:
Q427301
Contabilidade Geral
Marque a opção que apresenta o exemplo de propriedade para investimento, segundo a NBC TG 28 - Propriedade para Investimento.
Q427154
Contabilidade Geral
Assinale a opção que apresenta apenas contas de natureza devedora passíveis de integrar o Ativo de uma empresa comercial.
Ano: 2013
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2013 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q425658
Contabilidade Geral
A companhia Z adquiriu por R$1.000.000,00 a participação de 40% das ações preferenciais da companhia Y, cujo Patrimônio Líquido é de R$ 2.000.000,00, sem poder de influência nela. Na avaliação dos ativos da companhia Y a valor justo, foi apurado o que segue:
Imobilizado: vale mais R$ 250.000,00 que o valor líquido contabilizado
Intangível: uma patente criada pela própria investida, que, por isso mesmo, não foi contabilizada nos termos das normas em vigor, é negociada no mercado ativo da mesma por R$ 50.000,00
Considerando exclusivamente as informações recebidas e as normas vigentes para a matéria, na investidora, companhia Z, a participação deve ser evidenciada no Ativo Não Circulante, na data da aquisição, como segue:
Imobilizado: vale mais R$ 250.000,00 que o valor líquido contabilizado
Intangível: uma patente criada pela própria investida, que, por isso mesmo, não foi contabilizada nos termos das normas em vigor, é negociada no mercado ativo da mesma por R$ 50.000,00
Considerando exclusivamente as informações recebidas e as normas vigentes para a matéria, na investidora, companhia Z, a participação deve ser evidenciada no Ativo Não Circulante, na data da aquisição, como segue:
Ano: 2013
Banca:
IADES
Órgão:
EBSERH
Prova:
IADES - 2013 - EBSERH - Analista Administrativo - Contabilidade |
Q404738
Contabilidade Geral
No decorrer da movimentação contábil de uma empresa, são realizados um grande número de lançamentos. Dessa forma, é possível que ocorram alguns erros que se não forem corrigidos tempestivamente, deixarão os saldos das contas irreais, trazendo refexos nas demonstrações fnanceiras de modo que estas não espelharão a situação patrimonial real da empresa. Sobre a análise e conciliações contábeis, assinale a alternativa correta.

 Conheça nossos planos