Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


Em 2015, a sociedade empresarial Delta investiu nas empresas A, B e C, abertas no mesmo ano. Esses investimentos têm as seguintes características.

Durante o exercício, apenas os lucros afetaram os patrimônios líquidos das empresas investidas.
Considerando os aspectos da informação contábil de grupos econômicos — método de equivalência patrimonial e método de consolidação de balanços —, julgue o item subsecutivo com base nas informações apresentadas.
O saldo final da conta investimento, participação em B,
evidenciado nas demonstrações contábeis da empresa
investidora, deve ser igual a R$ 10.000.
Em 2015, a sociedade empresarial Delta investiu nas empresas A, B e C, abertas no mesmo ano. Esses investimentos têm as seguintes características.
Durante o exercício, apenas os lucros afetaram os patrimônios líquidos das empresas investidas.
Considerando os aspectos da informação contábil de grupos econômicos — método de equivalência patrimonial e método de consolidação de balanços —, julgue o item subsecutivo com base nas informações apresentadas.
Os dividendos propostos pela empresa B não afetam a
demonstração do resultado do exercício da empresa Delta.
No que se refere aos aspectos contábeis relacionados à reorganização societária, julgue o item subsequente.
Em se tratando de empresas independentes, o saldo referente
ao goodwill existente em uma empresa cindida deverá ser
totalmente baixado e registrado pelo mesmo valor na empresa
incorporadora.
No que se refere aos aspectos contábeis relacionados à reorganização societária, julgue o item subsequente.
A sociedade controladora que tenha 100% do capital da
controlada deve, na contabilização da incorporação,
independentemente de outros lançamentos, debitar o saldo da
conta de incorporação contra o saldo de conta de investimento
avaliado pela equivalência patrimonial.
No que se refere aos aspectos contábeis relacionados à reorganização societária, julgue o item subsequente.
Situação hipotética: Duas sociedades sob controle comum e
sem participação de uma na outra realizaram uma operação em
que uma delas transferiu para a outra todos os seus ativos, no
valor de R$ 300.000, e todos os seus passivos, avaliados em
R$ 140.000. Assertiva: Nesse caso, o aumento do patrimônio
líquido da sociedade incorporadora será inferior a R$ 150.000
após a transferência.
No que se refere aos aspectos contábeis relacionados à reorganização societária, julgue o item subsequente.
Situação hipotética: Duas empresas com interesses comuns, porém sem participação acionária entre si, apresentam a seguinte situação patrimonial.
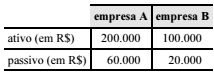
Assertiva: Nesse caso, a fusão das empresas A e B gera uma
nova empresa, com patrimônio líquido superior a R$ 215.000.
No que se refere aos aspectos contábeis relacionados à reorganização societária, julgue o item subsequente.
Nos casos de cisão total ou de incorporação, a contabilidade da
empresa cindida ou incorporada deve baixar contabilmente
todos os ativos e os passivos exigíveis.
A respeito da divulgação de transações com partes relacionadas, julgue o próximo item.
O motivo da não contabilização de um investimento em uma
empresa coligada pelo método de equivalência patrimonial
deve ser divulgado nas notas explicativas da empresa
investidora.
A respeito da divulgação de transações com partes relacionadas, julgue o próximo item.
Não ocorrendo transações entre as partes relacionadas, a
divulgação do nome da controladora direta pela empresa
controlada supre a divulgação do nome da controladora final.
A respeito da divulgação de transações com partes relacionadas, julgue o próximo item.
Entre as transações que devem ser divulgadas se realizadas
pelas partes relacionadas incluem-se os arrendamentos, as
compras de bens não acabados, as vendas de propriedades e as
transferências de pesquisa e desenvolvimento.
A respeito da divulgação de transações com partes relacionadas, julgue o próximo item.
A entidade que divulgar a informação contábil, caso torne
público o total da remuneração do pessoal chave da
administração, estará dispensada de detalhar os valores dos
benefícios de curto prazo a administradores e eventual
remuneração baseada em ações.
A respeito da divulgação de transações com partes relacionadas, julgue o próximo item.
As transações atípicas com partes relacionadas ocorridas após
o encerramento do exercício em divulgação devem ser
evidenciadas nas notas explicativas.
Julgue o item a seguir, relativos à consolidação das demonstrações financeiras.
Ao apurar os lucros no exercício, exceto aqueles computados
no resultado abrangente, a entidade que reporta a informação
contábil deve atribuí-los aos proprietários e às participações de
não controladores.
Julgue o item a seguir, relativos à consolidação das demonstrações financeiras.
Situação hipotética: Uma empresa obteve lucro de
R$ 400.000 com a venda de estoque para outra empresa do
mesmo grupo. No final do exercício, o estoque negociado
permaneceu no ativo da empresa compradora. A empresa
vendedora está sujeita a uma alíquota de 30% de impostos e
contribuições sobre o lucro. Assertiva: Nesse caso, na
consolidação dos balanços, o lucro consolidado será reduzido
pela diferença entre o lucro obtido na negociação intergrupo e
a tributação sobre esse lucro.
Julgue o item a seguir, relativos à consolidação das demonstrações financeiras.
A obrigatoriedade de consolidação das demonstrações
contábeis está diretamente associada ao controle que uma
empresa investidora exerce sobre uma empresa investida.
Julgue o item a seguir, relativos à consolidação das demonstrações financeiras.
Para fins de consolidação dos balanços, caso o período
contábil da controlada seja encerrado seis meses antes do final
do período contábil da controladora, a controlada deverá
elaborar informações contábeis adicionais de mesma data que
as demonstrações contábeis da controladora
Julgue o item a seguir, relativos à consolidação das demonstrações financeiras.
Se uma entidade de investimento controlar outra entidade de
investimento, a controladora deverá consolidar as
demonstrações contábeis da controlada.
Julgue o item a seguir, no que se refere a demonstrações contábeis.
Os investimentos avaliados pelo método de equivalência
patrimonial devem figurar no ativo circulante do balanço
patrimonial, em razão da alta liquidez que possuem.
Em 31/12/2015 uma empresa possuía participações permanentes no capital social de outras sociedades.
Assinale a opção que indica a correta classificação dessas participações no Balanço Patrimonial da empresa.

 Conheça nossos planos