Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


Em relação à aplicação do método da equivalência patrimonial por companhias abertas, julgue o item que se segue.
A existência de influência, mesmo que significativa, de uma
entidade em relação a outra não é condição suficiente para se
concluir que as referidas empresas sejam coligadas.
Em relação à aplicação do método da equivalência patrimonial por companhias abertas, julgue o item que se segue.
O investimento avaliado pelo método da equivalência
patrimonial deve compor o ativo não circulante no balanço
patrimonial, exceto se esse investimento for classificado como
mantido para venda.
Em relação à aplicação do método da equivalência patrimonial por companhias abertas, julgue o item que se segue.
Reduzido a zero o saldo contábil do investimento avaliado pelo
método da equivalência patrimonial, nenhuma perda adicional
proporcionada pelo investimento será reconhecida nas
demonstrações contábeis do investidor.
No que se refere à divulgação de transações com partes relacionadas, julgue o item a seguir.
A existência de relacionamento com partes relacionadas pode
afetar o balanço patrimonial e a demonstração de resultado de
uma entidade, ainda que não sejam realizadas quaisquer
transações entre essas partes relacionadas.
No que se refere à divulgação de transações com partes relacionadas, julgue o item a seguir.
A transferência de serviços entre partes relacionadas que não
tenha ensejado a cobrança de qualquer valor em contrapartida
ao serviço prestado não está sujeita à divulgação pelas
entidades envolvidas na transação.
No que se refere à divulgação de transações com partes relacionadas, julgue o item a seguir.
O fato de duas empresas terem, em comum, um administrador
ou outro membro da alta administração é suficiente para que
tais empresas sejam consideradas partes relacionadas.
Em 31/12/X0 a Cia. Alfa tinha 80% de participação da Cia. Beta. Os balanços patrimoniais da Cia. Alfa e da Cia. Beta, em 31/12/X0, eram os seguintes:
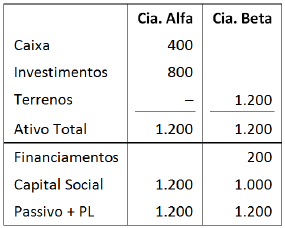
No ano X1 a Cia. Beta vendeu o terreno para a Cia. Alfa por R$ 1.500,00, a prazo.
Assinale a opção que indica o valor total do Patrimônio Líquido
Consolidado, em 31/12/X1, considerando apenas essa operação.
As demonstrações contábeis consolidadas retratam a situação econômico-financeira de uma unidade de natureza econômico-contábil, mas não de uma entidade contábil.
Sobre transformação, incorporação e cisão, analise as sentenças a seguir e assinale a alternativa correta.
I. As operações de incorporação, fusão e cisão somente poderão ser efetivadas nas condições aprovadas se os peritos nomeados determinarem que o valor do patrimônio ou patrimônios líquidos a serem vertidos para a formação de capital social é, ao menos, igual ao montante do capital a realizar.
II. A incorporação é a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações.
III. A fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
IV. A cisão é a operação pela qual a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a companhia cindida, se houver versão de todo o seu patrimônio, ou dividindo-se o seu capital, se parcial a versão.
Analise as alternativas e assinale a que estiver correta.
A empresa Controla S.A. detém 20% da empresa Controlada S.A. e possui um acordo de acionistas que permite a investidora eleger diretores e membros do Conselho de Administração da Controlada S.A. Considere as informações contábeis fornecidas pela empresa investida, com vistas ao encerramento do exercício social de 2015 da empresa Controla S.A. abaixo.
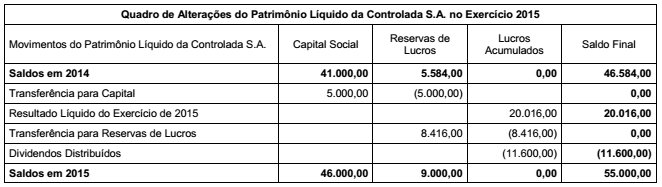
Pode-se afirmar que o valor do

 Conheça nossos planos