Questões de Concurso Sobre investimentos em contabilidade geral

Foram encontradas 2.213 questões

Q3849972 Contabilidade Geral
Na gestão de títulos de renda fixa, a entidade mantém carteira para receber juros e também vender quando necessário por liquidez.

Os fluxos contratuais são somente principal e juros. Assinale a alternativa correta sobre mensuração subsequente.
Alternativas
Q3849638 Contabilidade Geral
A Cia Alfa adquiriu 90% da Cia Beta e verificou que efetuou uma compra vantajosa.
De acordo com o Pronunciamento Técnico CPC 15 (R1)- Combinação de Negócios, antes de reconhecer o ganho decorrente de compra vantajosa, a Cia A promoveu uma revisão para se certificar de que todos os ativos adquiridos e todos os passivos assumidos foram corretamente identificados e rever os procedimentos utilizados para mensurar os valores a serem reconhecidos na data da aquisição para determinados itens. Em relação a eles, analise o que se afirma a seguir:

I. os ativos identificáveis adquiridos e passivos assumidos
II. a participação de não controladores na adquirida.
III. a contraprestação transferida para obtenção do controle da adquirida.

Considerando-se as informações apresentadas, um perito contábil, ao analisar a situação, certificou que o adquirente deve rever os procedimentos utilizados para mensurar os valores a serem reconhecidos na data da aquisição para o que se afirma em 
Alternativas
Q4097808 Contabilidade Geral
Uma entidade pública estadual possui participação significativa em uma empresa pública de investimentos, caracterizando-a como uma coligada. O órgão utiliza o Método da Equivalência Patrimonial (MEP) para contabilizar essa participação.
Com base nas normas contábeis aplicáveis ao setor público, assinale a alternativa correta.
Alternativas
Q4097721 Contabilidade Geral
Ativo financeiro com problemas de recuperação de crédito é aquele que apresenta dificuldades para a recuperação dos créditos devidos quando eventos específicos resultam em impacto negativo nos fluxos de caixa futuros estimados para esse ativo. Tais problemas são evidenciados por indicadores observáveis relacionados a determinados eventos. São eventos indicativos de que o ativo financeiro apresenta dificuldades de recuperação de crédito, EXCETO 
Alternativas
Q4056597 Contabilidade Geral
A Demonstração do Valor Adicionado (DVA) é estruturada em duas partes: a primeira evidencia como a riqueza é gerada ou produzida pela entidade e a segunda apresenta como essa riqueza é distribuída entre os diferentes agentes econômicos. Nesse contexto e considerando que uma sociedade anônima apresentou um valor negativo de R$ 50.000 na conta de resultado de equivalência patrimonial, essa informação deve ser registrada na sua DVA como
Alternativas
Q3957979 Contabilidade Geral
A Cia Gama presta serviços de auditoria e possui a sua sede no interior do Paraná. Em janeiro de 2025, a entidade decidiu abrir uma filial no Ceará e transferiu um grupo de funcionários para trabalhar na nova filial. Esses funcionários passaram a morar em um imóvel da que pertence à empresa. Pela estadia, cada funcionário paga um aluguel de R$ 2.000,00 por mês. Tal imóvel deve ser contabilizado no Balanço Patrimonial da Cia Gama como:
Alternativas
Q3893805 Contabilidade Geral
O investimento permanente representa uma aplicação de recursos realizada com o objetivo de manter participação duradoura em outras entidades ou ativos não circulantes. No contexto contábil, esses investimentos podem ser avaliados pelo método do custo ou pelo método da equivalência patrimonial. Sobre esta abordagem, assinale a alternativa correta.
Alternativas
Q3821466 Contabilidade Geral
Segundo a orientação contida no CPC - Instrumentos Financeiros, os dividendos devem ser reconhecidos no resultado após atendida as condições indicadas a seguir, exceto:
Alternativas
Q3821464 Contabilidade Geral
Os elementos patrimoniais que no balanço patrimonial compõem o grupo do ativo investimentos são os destacados a seguir:
Alternativas
Q3821461 Contabilidade Geral
As aplicações destinadas à negociação ou disponíveis para venda devem ser avaliadas, segundo a Lei 6.404/76, da seguinte forma: 
Alternativas
Q3819260 Contabilidade Geral
Um lote de debêntures, no valor de R$ 20.000.000,00, foi emitido em 31/12/2023 pela empresa Sem Recursos S.A., com asseguintes características:

• Taxa de juros compostos: 9% ao ano
• Prazo total: 15 anos
• Forma de pagamento: parcelas fixas anuais no valor de R$ 2.629.475,54
• Datas dos pagamentos: 31 de dezembro de cada ano, a partir de 31/12/2024

A empresa incorreu em custos de transação para a colocação das debêntures no valor de R$ 208.000,00 que foram pagos na data da emissão e, como consequência, a taxa de custo efetivo da operação foi 10% ao ano (juros compostos).

O impacto no resultado de 2024 da empresa Sem Recursos S.A. decorrente exclusivamente das debêntures emitidas citadas foi, em reais:
Alternativas
Q3819257 Contabilidade Geral
O valor contábil do Patrimônio Líquido da empresa Sapatos de Luxo S.A., em 02/01/2018, era R$ 450.000.000. Nessa data, a empresa Vestuários em Geral S.A. adquiriu 40% das ações da empresa Sapatos de Luxo S.A. pelo valor de R$ 240.000.000 е passou a deter o seu controle. O valor da aquisição corresponde à participação sobre o valor justo líquido dos ativos e passivos adquiridos e a diferença entre o valor justo e o valor contábil dos ativos e passivos adquiridos da empresa Sapatos de Luxo S.A. refere-se somente ao valor de um terreno que faz parte do Ativo Imobilizado da empresa. 

Sabendo que a empresa Sapatos de Luxo S.A. apurou, em 2018, um lucro líquido de R$ 60.000.000 e propôs e pagou dividendos no valor de R$ 90.000.000, os valores evidenciados na Demonstração do Resultado do ano de 2018 e no Balanço Patrimonial de 31/12/2018, nas demonstrações contábeis individuais da empresa Vestuários em Geral S.A., especificamente em relação ao investimento efetuado, foram, respectivamente, em reais: 
Alternativas
Q3819256 Contabilidade Geral
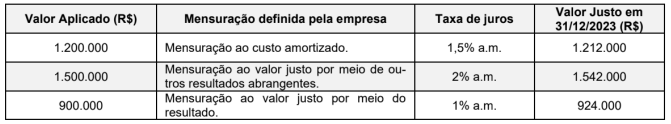
As aplicações financeiras, cujas características são apresentadas na tabela a seguir, foram realizadas no dia 30/11/2023 por uma empresa. Todas as aplicações têm data de vencimento em 2025 e os valores justos de cada classificação, em 31/12/2023, constam da última coluna da tabela:


Imagem associada para resolução da questão


O saldo contábil das três aplicações em conjunto, apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
Alternativas
Q3795403 Contabilidade Geral
A Cia. Alfa detém 25% das ações com direito a voto da Cia. Beta e possui influência significativa, aplicando o método da equivalência patrimonial conforme a NBC TG 18. Em 31/12/2021, a Cia. Beta apresentou Patrimônio Líquido de R$ 1.000.000 e Lucro Líquido do período de R$ 200.000. No período em questão ocorreram as seguintes transações entre as entidades:

• A Cia. Alfa vendeu mercadorias para a Cia. Beta com lucro total de R$ 40.000. • Em 31/12/2021, 50% desse estoque ainda não havia sido vendido pela Cia. Beta a terceiros. • A Cia. Beta distribuiu R$ 80.000 em dividendos durante o exercício.

Com base nas normas aplicáveis, assinale o valor da equivalência patrimonial a ser reconhecida pela Cia. Alfa em 31/12/2021.
Alternativas
Q3786812 Contabilidade Geral
Em 01/01/2025, uma entidade do setor público adquiriu participação de 90% na entidade XYZ por R$ 100.000. Na data, o capital social de XYZ era de R$ 65.000 e ela havia reconhecido superávit de R$ 15.000 em 2024.
Além disso, foi estimado que o valor justo dos ativos líquidos da XYZ era de R$ 90.000.
Pode-se afirmar que, na data de aquisição, o ágio reconhecido pela entidade do setor público por expectativa de rentabilidade futura era de
Alternativas
Q3778561 Contabilidade Geral
Em 31/12/2024, a Cia Alfa apresentava os seguintes saldos em seu Balanço Patrimonial: Caixa: R$ 20.000; Terreno: R$ 30.000; Capital Social: R$ 50.000. O valor justo do terreno era estimado em R$ 32.000. Em 01/01/2025, a Cia Beta adquiriu 90% de participação na Cia Alfa por R$ 46.800, assumindo o controle.
No Balanço Patrimonial Consolidado, a parcela do terreno referente especificamente ao controlador é reconhecida por 
Alternativas
Q3778559 Contabilidade Geral
Um escritório de consultoria tributária tinha um terreno, que era mantido para valorização. Em 31/12/2024, o valor contábil do terreno, em seu Balanço Patrimonial, era de R$ 200.000. Em 01/01/2025, o escritório começou a fazer obras no terreno, com o intuito de utiliza-lo como sua futura sede.
No Balanço Patrimonial de 2024 e 2025, respectivamente, o terreno era classificado como 
Alternativas
Q3778542 Contabilidade Geral
A Cia A tem participação de 80% na Cia B, que é sua controlada.
A Cia B realiza, anualmente, o teste de recuperabilidade de seus ativos imobilizados.
Quando há reconhecimento de despesa com a perda de recuperabilidade de ativos pela Cia B, é esperado, no Balanço Patrimonial Individual da Cia A, uma diminuição
Alternativas
Ano: 2025 Banca: VUNESP Órgão: TJ-SP Prova: VUNESP - 2025 - TJ-SP - Contador Judiciário |
Q3777359 Contabilidade Geral

Considere as seguintes informações relativas à Empresa XYZ S.A.:


•  Em 01.03.2024, efetuou a aquisição de 30% do capital social da empresa RST S.A. pelo montante de R$ 250.000,00. Tal aquisição permitiu a participação e a representação no conselho de administração da investida;


•  Em 31.12.2024, a empresa RST S.A. registrou um lucro líquido de R$ 200.000,00 e distribuiu o equivalente a R$ 75.000,00 a títulos de dividendos do período;


•  Em 31.12.2024, o valor justo estimado do investimento realizado pela empresa XYZ S.A. correspondia a R$ 320.000,00;


•  Não existe ágio na aquisição por expectativa de rentabilidade futura.


De acordo com as informações apresentadas, é correto afirmar que, no balanço patrimonial da empresa XYZ S.A. de 31.12.2024, relativamente ao investimento efetuado, constou, pelo método da equivalência patrimonial, um valor de

Alternativas
Q3768384 Contabilidade Geral

Considerando a consolidação de demonstrações segundo o CPC 36 (R3) e o CPC 18 do CPC (Comitê de Pronunciamentos Contábeis), analise as afirmativas abaixo e marque V (verdadeiro) ou F (falso).


( ) Controle caracteriza-se por poder dirigir políticas financeiras e operacionais com obtenção de benefícios, observando direitos e exposição a retornos.


( ) Método da equivalência patrimonial aplica-se a coligadas e a empreendimentos controlados em conjunto nas demonstrações consolidadas.


( ) Participações de não controladores apresentam-se no patrimônio líquido em grupo próprio, com divulgação adequada em notas explicativas.


( ) Eliminação intragrupo restringe-se a transações com mercadorias, preservando saldos de serviços e empréstimos entre partes relacionadas do grupo.


( ) Goodwill decorrente de combinação de negócios recebe amortização sistemática ao longo de prazo econômico estimado pela administração.


A sequência correta é:

Alternativas
Respostas
101: C
102: E
103: D
104: B
105: A
106: A
107: A
108: D
109: B
110: B
111: D
112: D
113: B
114: C
115: C
116: C
117: D
118: A
119: E
120: B