Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


• Valor contábil: R$ 4.600.000
• Ajustes acumulados de conversão: R$ 200.000 (saldo credor)
Em 31/12/2024, a empresa Surpresa S.A. vendeu 75% de sua participação nessa empresa no exterior por R$ 4.800.000 à vista e a participação remanescente (25%) passou a ser considerada um ativo financeiro, pois a empresa Surpresa S.A. perdeu a influência significativa na investida. O valor justo da participação remanescente na data da venda era R$ 1.500.000.
Com base nestas informações, o resultado que a empresa Surpresa S.A. reconheceu na Demonstração de Resultados, relacionado com a alienação de parte do investimento e coma perda de influência significativa sobre o saldo remanescente, foi, em reais,
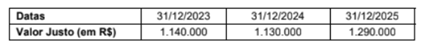
Sabendo que esses títulos foram resgatados pela empresa em 31/12/2025 pelo valor justo na data, os impactos reconhecidos nas Demonstrações dos Resultados dos anos de 2023, 2024 e 2025, decorrentes exclusivamente dessa aplicação financeira, foram, respectivamente, em reais,
No ano de 2025, a Cia. Flores Verdes reconheceu as seguintes mutações em seu Patrimônio Liquido:
Lucro liquido: R$ 800.000
Ajustes acumulados de conversão de investida no exterior: R$ 200.000 (devedor)
Distribuição e pagamento de dividendos: R$ 200.000
Com base nessas informações, a Cia. Instável reconheceu
(__) As aplicações financeiras de liquidez imediata devem ser mensuradas pelo valor justo por meio do resultado, visando refletir a realidade econômica das disponibilidades.
(__) Os contratos de aluguel de longo prazo devem ter o direito de uso reconhecido no ativo e a respectiva obrigação financeira no passivo, conforme as normas de arrendamento.
(__) A manutenção de registros de operações financeiras não realizadas é desnecessária para o controle das disponibilidades, devendo-se focar apenas no extrato bancário.
(__) Os juros e rendimentos de aplicações financeiras devem ser reconhecidos pro rata die no final de cada mês, independentemente do resgate efetivo do valor principal.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Um analista financeiro observa o comportamento de uma série temporal de investimentos, na qual a variação do lucro segue a sequência 80%, 60%, 45%, 33,75%, ... e decide aplicar o princípio da reversão para estimar valores futuros. Avalie as proposições:
(__)A razão de regressão é constante e igual a 0,75.
(__)Cada termo representa 55% do termo anterior.
(__)A sequência é decrescente e tende a zero.
(__)O termo seguinte será 23%.
A sequência CORRETA, de cima para baixo, é:
Com base na situação hipotética precedente e na NBC TSP 17, assinale a opção correta no que concerne ao tratamento contábil aplicável ao caso em apreço.
Considerando a situação hipotética apresentada, assinale a opção correta.
Considerando que não há qualquer tributação, a parcela de lucros não realizados, remanescente nos estoques da controladora, que deve ser eliminada na consolidação das demonstrações contábeis do grupo, referentes ao exercício social de 2025, é de:
Com base no Pronunciamento Técnico CPC 25 – Provisões, passivos contingentes e ativos contingentes, no Pronunciamento Técnico CPC 47 – Receita de contrato com cliente e no Pronunciamento Técnico CPC 48 – Instrumentos financeiros, julgue o item subsequente.
O Pronunciamento Técnico CPC 48 prevê três categorias distintas para a classificação dos instrumentos financeiros: os subsequentemente mensurados ao custo amortizado; os subsequentemente mensurados ao valor justo por meio de outros resultados abrangentes; e os subsequentemente mensurados ao valor justo por meio do resultado.
Julgue o próximo item à luz dos pronunciamentos técnicos do CPC.
De acordo com o pronunciamento técnico que estabelece os procedimentos contábeis aplicáveis às demonstrações consolidadas, os direitos de voto potenciais, tais como os instrumentos conversíveis ou as opções, mesmo que substantivos, não devem ser considerados para determinar se o investidor tem poder sobre a investida.
Julgue o próximo item à luz dos pronunciamentos técnicos do CPC.
De acordo com o pronunciamento técnico do CPC que estabelece os procedimentos contábeis aplicáveis aos investimentos em coligadas, a condição a ser atendida para que o investidor e a investida sejam tratados como entidades coligadas é a existência de influência significativa, que será presumida sempre que o investidor mantiver, direta ou indiretamente, 20% ou mais do poder de voto da investida.
Com base na Lei n.º 6.404/1976 e suas alterações, julgue o item a seguir.
A aplicação em instrumentos financeiros classificada no ativo circulante de uma sociedade por ações deve ser avaliada pelo seu valor justo, independentemente da destinação que a administração pretenda dar a essa aplicação no futuro.
No que concerne à mensuração do valor justo e aos investimentos em coligadas e controladas, julgue o item seguinte.
A existência de influência significativa sobre a investida é uma condição determinante para avaliar se a companhia investidora deve utilizar o método da equivalência patrimonial para a mensuração contábil do ativo representativo da sua participação no capital da investida.
No que concerne à mensuração do valor justo e aos investimentos em coligadas e controladas, julgue o item seguinte.
Pelo método da equivalência patrimonial, a participação da investidora no lucro gerado pela investida após a aquisição do investimento deve ser integralmente reconhecida no resultado da investidora, independentemente de esse lucro ter sido ou não distribuído aos acionistas pela investida.
No que concerne à mensuração do valor justo e aos investimentos em coligadas e controladas, julgue o item seguinte.
De acordo com o pronunciamento técnico do CPC que trata da consolidação das demonstrações contábeis, um dos atributos a serem considerados para avaliar se uma investidora detém o controle da investida é a existência de poder sobre a investida, poder este que somente estará presente se a investidora detiver a maioria dos direitos de voto da investida.

 Conheça nossos planos