Questões de Concurso Sobre investimentos em contabilidade geral

Foram encontradas 2.213 questões

Ano: 2025 Banca: Ibest Órgão: CRM-DF Prova: Ibest - 2025 - CRM-DF - Contador |
Q3629687 Contabilidade Geral
A Investidora Alfa possui 30% da Coligada Beta(influência significativa). No exercício X:

• Lucro de Beta (após impostos): R$ 1.000
• Dividendos declarados e pagos por Beta: R$ 300
• Transações intercompanhias:
• Downstream: Alfa vendeu mercadorias a Beta por 400 commargem bruta de 25%. Ao final do período, 40% dessasmercadorias permanecem no estoque de Beta.
• Upstream: Beta vendeu imobilizado para Alfa gerandoganho de R$ 120 sobre o valor contábil. Alfa depreciará esseimobilizado linearmente em 4 anos e adquiriu no meio doperíodo (depreciação no ano: R$ 15).  

Assinale a alternativa que apresenta o efeito líquido no resultado da Investidora Alfa (MEP) e o saldo final do investimento em Beta no balanço de Alfa ao final do exercício X. 
Alternativas
Ano: 2025 Banca: Ibest Órgão: CRM-DF Prova: Ibest - 2025 - CRM-DF - Contador |
Q3629686 Contabilidade Geral
A Cia. Ômega detém 1,5% das ações ordinárias da Cia. Zeta, listada em mercado ativo. No fechamento, a cotação de Zeta foi R$40 por ação. O lote da Ômega é grande o suficiente para que, se vendido integralmente de uma vez, impactasse o preço (blockage factor). A Ômega também tem um passivo financeiro emitido e negociado no mercado, com preço observável, cujo valor justo é afetado pelo seu próprio risco de crédito (risco de não desempenho).

Nesse caso, acerca da mensuração a valor justo no encerramento, assinale a alternativa correta. 
Alternativas
Q3606325 Contabilidade Geral

Com relação à análise e à avaliação de investimentos, julgue o item a seguir.


A gestão de portfólio de investimentos busca a combinação de projetos que maximizem o retorno para um dado nível de risco.

Alternativas
Q3604061 Contabilidade Geral
Influência significativa é o poder de participar das decisões sobre políticas financeiras e operacionais de uma investida, mas sem que haja o controle individual ou o conjunto dessas políticas.
A NBC TG 18 (R4) - INVESTIMENTO EM COLIGADA determina que a existência de influência significativa por investidor geralmente é evidenciada por uma ou mais das seguintes formas, à exceção de uma. Assinale-a. 
Alternativas
Q3604060 Contabilidade Geral
A empresa Alfa S.A. adquiriu, por R$ 1.300.000,00, no dia 01/01/2025, 80% do capital da empresa Beta S.A., adquirindo nessa data o seu controle.
Na data da aquisição:

1. o valor contábil do patrimônio líquido da empresa Beta S.A. era de R$ 1.000.000,00;
2. o valor líquido dos ativos identificáveis e dos passivos da empresa Beta S.A. correspondentes a 100% de seu capital social, mensurados a valor justo, era de R$ 1.500.000,00.

Com base exclusivamente nos dados apresentados e na NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS, avalie as afirmativas abaixo, com relação à contabilização ocorrida na empresa Alfa S.A.:

I. Foi registrado um goodwill no valor de R$ 100.000,00.
II. Foi registrada uma compra vantajosa no valor de R$ 200.000,00.
III. Foi registrado um ágio ou mais-valia dos ativos no valor de R$ 400.000,00.
IV. Foi registrado um ágio ou mais-valia dos ativos no valor de R$ 500.000,00.

Estão corretas as afirmativas
Alternativas
Q3604053 Contabilidade Geral
A NBC TG 28 (R4) - PROPRIEDADES PARA INVESTIMENTO trata de definição, classificação e mensuração de propriedades para investimento. Sobre esse item, analise as seguintes afirmativas:

I. Propriedade para Investimento é classificada dentro do subgrupo investimento no ativo circulante.
II. Propriedade para investimento é um terreno, edifício ou veículo mantido pela entidade para auferir aluguel ou valorização do capital.
III. Propriedade para investimento no momento da aquisição deve ser mensurada pelo seu custo.

Está correto o que se afirma em
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Auditor |
Q3601171 Contabilidade Geral
Um processo de aquisição de investimento para controle de uma empresa gerou um valor relativo a uma mais valia de imobilizado.

Na contabilização dessa mais valia na empresa investidora será efetuado o seguinte débito: mais valia de imobilizado no(a)
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600985 Contabilidade Geral
Em um processo de consolidação de demonstrações contábeis, considere que a empresa consolidadora apresenta em seus ativos um valor de investimento da empresa que está sendo consolidada e o registro de um “GOODWILL”, constituído por ocasião da compra desse investimento.

Indique a opção que apresenta o destino desses ativos no balanço consolidado.
Alternativas
Ano: 2025 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2025 - UFF - Contador |
Q3600984 Contabilidade Geral
Empresa investidora detém 75% do capital votante de uma empresa investida. Ao final do exercício esse investimento estava registrado pelo valor de R$ 2.500.000,00. O patrimônio líquido da empresa investida, também ao final do exercício, estava avaliado em R$ 4.000.000,00. Sabendo-se que a empresa investida declarou distribuição de dividendos no valor de R$ 300.000,00, identifique o valor final do investimento.
Alternativas
Q3596295 Contabilidade Geral
Atenção: Para responder à questão utilize as informações a seguir.


    A empresa Iniciante S.A. apresentava em seu Balanço Patrimonial, de 1/1/2023. Património Líquido de R$ 25.000.000,00. Nessa mesma data, o valor justo líquido dos ativos e passivos da empresa era R$ 30.000.000,00 e a empresa Experiente S.A. pagou R$ 14.000.000,00 pela aquisição de 40% das ações da empresa Iniciante S.A. e passou a deter o seu controle. Sabe-se que a diferença entre o patrimônio líquido contábil e o valor justo é decorrente de um terreno adquirido há 8 anos.

   No ano de 2023, a empresa iniciante S.A. apurou o lucro líquido de R$ 5.000.000,00 e distribuiu dividendos no valor de R$ 2.000.000,00.
O valor do resultado decorrente do investimento efetuado na empresa iniciante S.A., apresentado na Demonstração do Resultado do ano de 2020 das demonstrações individuais da empresa Experiente S.A., foi
Alternativas
Q3596294 Contabilidade Geral
Atenção: Para responder à questão utilize as informações a seguir.


    A empresa Iniciante S.A. apresentava em seu Balanço Patrimonial, de 1/1/2023. Património Líquido de R$ 25.000.000,00. Nessa mesma data, o valor justo líquido dos ativos e passivos da empresa era R$ 30.000.000,00 e a empresa Experiente S.A. pagou R$ 14.000.000,00 pela aquisição de 40% das ações da empresa Iniciante S.A. e passou a deter o seu controle. Sabe-se que a diferença entre o patrimônio líquido contábil e o valor justo é decorrente de um terreno adquirido há 8 anos.

   No ano de 2023, a empresa iniciante S.A. apurou o lucro líquido de R$ 5.000.000,00 e distribuiu dividendos no valor de R$ 2.000.000,00.
O valor apresentado no grupo Investimentos do Ativo não Circulante, no Balanço Patrimonial de 31/12/2023 das demonstrações contábeis individuais da empresa Experiente S.A., foi 
Alternativas
Q3596293 Contabilidade Geral
Atenção: Para responder à questão utilize as informações a seguir:


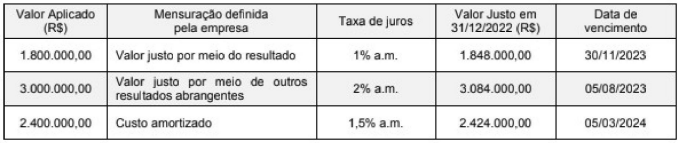
A empresa Dinheiro Sobrando S.A. realizou, no dia 30/11/2.022, três aplicações financeiras, cujas características e critérios de mensuração definidos para cada aplicação são mostradas no quadro a seguir:


O efeito total apresentado no resultado do ano de 2022, referente especificamente às três aplicações efetuadas em 30/11/2022 pela empresa Dinheiro Sobrando S.A. foi
Alternativas
Q3596292 Contabilidade Geral
Atenção: Para responder à questão utilize as informações a seguir:


A empresa Dinheiro Sobrando S.A. realizou, no dia 30/11/2.022, três aplicações financeiras, cujas características e critérios de mensuração definidos para cada aplicação são mostradas no quadro a seguir:


O saldo contábil das três aplicações realizadas em 30/11/2022 pela empresa Dinheiro Sobrando S.A. apresentado no Balanço Patrimonial de 31/12/2022 foi 
Alternativas
Q3596206 Contabilidade Geral
No Balanço Patrimonial da empresa Calças e Camisas S.A., em 31/12/2023, o valor contábil do Patrimônio Líquido evidenciado era R$ 140.000.000. Nesta mesma data, o valor justo líquido dos seus ativos e passivos identificáveis era R$ 185.000.000, e a diferença entre o valor justo e o valor contábil do Patrimônio Líquido correspondia à variação entre o custo contabilizado e o valor justo de alguns terrenos.

A empresa Roupas Completas S.A. adquiriu sessenta por cento (60%) das ações da empresa Calças e Camisas S.A. pagando o valor de R$ 102.000.000 e passando a deter seu controle.

As seguintes informações, referentes ao período de 01/01/2024 a 31/12/2024, são conhecidas sobre a empresa Calças e Camisas S.A.:

Q27.png (550×48)

A empresa Roupas Completas S.A. registrou:
Alternativas
Q3596203 Contabilidade Geral
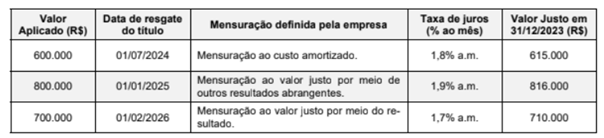
A tabela a seguir apresenta as características e a forma de mensuração definida por uma empresa para três aplicações financeiras que foram realizadas no dia 01/12/2023:

Q24.png (604×138)

O valor total das três aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2023, foi, em reais,
Alternativas
Q3593806 Contabilidade Geral
Gilberto contratou uma previdência complementar e explicou ao atendente que, do seu orçamento, sobravam R$ 500,00 mensais, valor que poderia dispor, a longo prazo, para pagar mensalmente ao ente de previdência até poder usufruir dos benefícios. Foi explicado a Gilberto que na modalidade de plano por ele escolhido, o benefício futuro seria o resultado do valor acumulado acrescido da rentabilidade dos investimentos.
Assinale a opção que identifica corretamente o tipo de plano contratado por Gilberto.
Alternativas
Q3593232 Contabilidade Geral
A Cia. X tinha, como único ativo, a participação de 100% na Cia. Y. A Cia. X avaliava o investimento na Cia. Y pelo método da equivalência patrimonial. Em 2023, a Cia. Y apurou resultado líquido positivo de R$ 10.000. A Cia. X optou por destinar o valor do Resultado de Equivalência Patrimonial para a formação da Reserva de Lucros a Realizar.
Em 2024, foi verificado que o valor do resultado da Cia. X, do ano de 2023, foi realizado, uma vez que a Cia. Y pagou dividendos no valor correspondente ao lucro de 2023.
Assinale a opção correta sobre o impacto da reversão da reserva na Demonstração do Resultado da Cia. X, em 31/12/2024.
Alternativas
Q3585233 Contabilidade Geral

No que se refere a investimentos em coligadas e controladas, julgue o item subsequente. 


Se um investidor assumir o controle de uma empresa anteriormente classificada como coligada, ele deve, no prazo de até seis meses, descontinuar o uso do método da equivalência patrimonial na avaliação desse investimento.  

Alternativas
Q3585232 Contabilidade Geral

No que se refere a investimentos em coligadas e controladas, julgue o item subsequente. 


O método da equivalência patrimonial pressupõe o reconhecimento inicial de um investimento em coligada pelo seu custo, sendo este valor aumentado ou diminuído posteriormente, de acordo com os resultados da coligada. 

Alternativas
Q3585231 Contabilidade Geral

No que se refere a investimentos em coligadas e controladas, julgue o item subsequente. 


A influência significativa evidencia-se pela ocorrência de controle individual ou conjunto de uma entidade. 

Alternativas
Respostas
141: B
142: D
143: C
144: A
145: A
146: B
147: B
148: B
149: E
150: B
151: E
152: B
153: A
154: E
155: A
156: C
157: A
158: E
159: C
160: E