Questões de Concurso
Sobre investimentos em contabilidade geral
Foram encontradas 2.213 questões


De acordo com as disposições das normas brasileiras de contabilidade aplicáveis ao setor público (NBC TSP), julgue o item seguinte.
Na apresentação de demonstrações contábeis separadas, os investimentos em controladas, em empreendimentos controlados em conjunto e em coligadas podem, a critério da entidade, ser contabilizados ao custo, pelo método da equivalência patrimonial ou em conformidade com as disposições da NBC TSP que trata do reconhecimento e da mensuração de instrumentos financeiros.
• Prejuízo do ano de 2024: R$ 4.000.000
• Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 2.000.000
Com base nas informações apresentadas, o valor reconhecido na conta Investimentos em Controladas no Balanço Patrimonial individual da empresa Ferramentas S.A. em 31/12/2024 е о impacto total no resultado de 2024 decorrente do investimento feito pela empresa foram, respectivamente, em reais,
O valor do lucro líquido apurado pela empresa Estrangeira Corporation em 2025 foi R$ 15.000.000, após a conversão das demonstrações contábeis para reais, de acordo com os critérios definidos no Pronunciamento Técnico CPC 02 - Efeitos das Mudanças nas Taxas de Câmbio e Conversão de Demonstrações Contábeis. O Patrimônio Líquido da empresa Estrangeira Corporation apresentava, em reais após a conversão, os seguintes componentes em 31/12/2025:
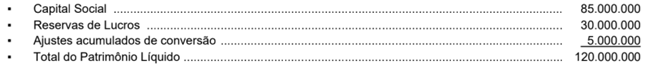
A empresa Brasileira S.A. deveria apresentar, nas suas demonstrações contábeis de 2025, o valor do investimento no ativo por
• Valor contábil do investimento: R$ 13.800.000
• Ajustes acumulados de conversão (PL): R$ 600.000 (saldo credor)
Nessa mesma data (31/12/2025), a empresa Investidora Brasileira S.A. vendeu 75% de sua participação na empresa no exterior por R$ 14.400.000, à vista. Com a participação remanescente (25%), a empresa perdeu a influência significativa na investida e o investimento passou a ser considerado um ativo financeiro. O valor justo da participação remanescente era, na data da venda, R$ 4.500.000.
O impacto total reconhecido na Demonstração do Resultado de 2025, decorrente da alienação de parte do investimento e com a perda de influência significativa, foi, em reais,
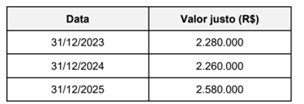
Sabendo que a empresa vendeu os títulos no mercado em 31/12/2025 pelo valor justo nessa data, os impactos reconhecidos nas Demonstrações dos Resultados dos anos de 2023, 2024 e 2025, referentes exclusivamente à aplicação que a empresa fez nos títulos, foram, respectivamente, em reais,
A empresa Copa do Mundo S.A. adquiriu, nessa data, 90% das ações da empresa Todos na Copa S.A., pagando o valor de R$ 300.000.000 à vista e passando a deter seu controle.
Durante o ano de 2024, a empresa Todos na Copa S.A. reconheceu as seguintes mutações em seu Patrimônio Líquido:
• Prejuízo do ano de 2024: R$ 20.000.000
• Ganhos em ativos financeiros mensurados ao valor justo por meio de outros resultados abrangentes: R$ 10.000.000
Com base nas informações apresentadas, o valor reconhecido na conta Investimentos em Controladas, no Balanço Patrimonial individual da empresa Copa do Mundo S.A. em 31/12/2024, foi, em reais,
Considerando os procedimentos contábeis das EFPC previstos na Resolução CNPC n.º 37/2020, julgue o item subsecutivo.
Títulos e valores mobiliários que apresentarem elevação de risco ou probabilidade de perda devem ser reclassificados para a categoria títulos para negociação.
Considerando os procedimentos contábeis das EFPC previstos na Resolução CNPC n.º 37/2020, julgue o item subsecutivo.
Admite-se a reversão das perdas de caráter permanente com títulos e valores mobiliários classificados na categoria títulos mantidos até o vencimento quando verificado motivo justificado subsequente à data do seu reconhecimento, estando essas perdas limitadas ao custo de aquisição, acrescidas dos rendimentos auferidos.
A respeito das regras contábeis a serem observadas pelas entidades fechadas de previdência complementar (EFPC), julgue o item seguinte, de acordo com a Resolução PREVIC n.º 23/2023.
No registro contábil das operações com derivativos, as EFPC devem registrar a diferença apurada entre o valor contábil e o respectivo valor de mercado, admitida a compensação de receitas com despesas em contratos distintos.
Julgue o item a seguir, relacionado a apuração dos fluxos de investimentos, apuração do resultado da gestão previdencial, apuração do resultado da gestão administrativa e constituição de reservas matemáticas e fundos previdenciais e administrativos.
Os gastos com consultorias especializadas na recuperação de perdas com investimentos devem ser tratados como despesas diretas dos investimentos, com impacto negativo na apuração do fluxo de investimentos do plano.
Julgue o item a seguir, referente à reavaliação de ativos em EFPC.
Ajuste de precificação é o procedimento de reavaliação aplicável aos títulos públicos federais atrelados a índice de preços classificados na categoria títulos mantidos até o vencimento.
Em 31/12/2024, a Cia. X apresentava, em seu Balanço Patrimonial, os seguintes saldos: disponibilidades de R$ 40.000, investimentos de R$ 30.000 e capital social de R$ 70.000.
Na mesma data, a Cia. Y apresentava os seguintes saldos: veículo no valor de R$ 30.000 e capital social de R$ 30.000.
Em 01/01/2025, a Cia. X adquiriu da Cia. Y o referido veículo por R$ 40.000. Na data da aquisição, estimou que o bem seria utilizado por cinco anos.
Em 31/12/2025, a Cia. X vendeu o veículo a terceiros por R$ 42.000.
Considerando as informações apresentadas, assinale a opção que indica o resultado apurado na venda do veículo, em 31/12/2025, nas demonstrações contábeis consolidadas.
A Cia V. P. G. S.A adquire 18% das ações votantes da Cia P. W. A. S.A. Embora a participação seja menor que a de outros acionistas, um acordo entre estes garante à Cia investidora o direito de indicar dois membros para a diretoria executiva e participação ativa na definição das políticas estratégicas da investida. Na data da aquisição, o investimento foi registrado por R $ 400.000,00, valor correspondente à fração do Patrimônio Líquido (PL) adquirido. Ao final do exercício, a Cia P. W. A. S.A reportou:
- Lucro Líquido do Exercício à disposição da Assembleia Geral Ordinária (AGO): R$ 300.000,00.
- Dividendos Declarados e não pagos: R$ 100.000,00.
- Ganho em Outros Resultados Abrangentes (Ajustes de Avaliação Patrimonial AAP): R$ 50.000,00.
Considerando as Normas Brasileiras de Contabilidade e o princípio da Primazia da Essência sobre a Forma, o Auditor Fiscal deve concluir que o valor que afeta a Demonstração do Resultado do Exercício (DRE) da Cia V. P. G. S.A e o Valor Contábil Final do ativo são, respectivamente:
Considere que uma empresa pública possui 40% do capital votante e uma outra empresa, sobre a qual tem influência significativa, e que o saldo inicial na conta “Participações avaliadas pelo MEP” era de R$200.000,00.
No exercício social atual a investida apresentou um lucro líquido de R$350.000,00. Durante o exercício, a investida realizou vendas de alguns ativos para a investidora no valor líquido de R$150.000,00, os quais até o final do exercício social permaneceram na posse da investidora.
Considerando que no período em questão, o resultado do período foi a única mutação de patrimônio líquido na investida, qual é o saldo final das Participações avaliadas pelo MEP na investidora?
Em janeiro de 2026, a sociedade empresária vendeu essas ações por R$ 90.000,00. Os custos de transações incorridos na alienação foram de R$ 4.000,00.
A transação trouxe um aumento de
• valor contábil total do patrimônio: R$ 300.000;
• valor justo líquido dos ativos identificáveis adquiridos e dos passivos assumidos: R$ 350.000.
Considerando as normas contábeis vigentes, o montante do Ágio por Expectativa de Rentabilidade Futura (Goodwill) contabilizado pela Cia ABC, em relação à compra da participação na Cia XYZ, foi de
Analise as seguintes afirmativas acerca de influência significativa:
I. Presume-se que a investidora tenha influência significativa sobre a investida se detiver, direta ou indiretamente, 20% ou mais do poder de voto da investida, a menos que possa ser claramente demonstrado o contrário.
II. Caso a investidora detenha menos de 20% do poder de voto da investida, não é admissível supor influência significativa, em nenhuma hipótese.
III. A representação, no Conselho de Administração ou na diretoria da investida pela investidora, pode ser uma evidência de influência significativa da entidade investidora na investida.
Está correto o que se afirma em
Com base exclusivamente nas informações apresentadas, o valor de ganho com equivalência patrimonial, a ser reconhecido no resultado do exercício da empresa Alfa S.A., deverá ser de
• Cia “X”: Disponibilidades: R$ 80.000,00; Patrimônio Líquido: R$ 80.000,00; • Cia “Y”: Disponibilidades: R$ 40.000,00; Patrimônio Líquido: R$ 40.000,00.
Sabe-se que os valores contábeis dos ativos líquidos das Cias. “X” e “Y” correspondem aos respectivos valores justos nessa data. Em 01/01/2026, a Cia. “X” adquiriu 90% da Cia. “Y” por R$ 42.000,00, à vista. A diferença entre o valor pago e o valor contábil foi atribuída à capacidade de geração de benefícios econômicos futuros.
Assinale a opção que indica o saldo do Ativo Circulante no Balanço Patrimonial Consolidado após a compra.

 Conheça nossos planos